業務分野
関税還付
輸入した物品をそのまま輸出した企業や、輸入原材料で製造して輸出した企業の関税還付を代行します。原状のままの輸出、個別還付、簡易定額還付のうち該当する方法を定め、口座登録から還付申請まで処理します。
概要
| 項目 | 内容 |
|---|---|
| 対象 | 輸入した物品をそのまま輸出した企業、または輸入原材料で製造した物品を輸出した企業 |
| 還付額 | 原状のままの輸出は輸入時に納付した関税等、製造後の輸出は個別還付(原材料ごとの納付税額)または簡易定額還付(輸出金額1万ウォン当たりの定額) |
| 申請期限 | 輸出申告受理日から5年以内 |
| 処理期間 | 税関の処理期限は受付後3日。税関が書類を求めたり口座を確認したりする場合は、入金までさらに日数を要します |
| 費用 | 下記料金表 |
還付を受けられる場合
| 場合 | 還付額 | お送りいただく書類 |
|---|---|---|
| 輸入した物品をそのまま輸出(原状のままの輸出) | 輸入時に納付した関税等 | 輸入申告済証、輸出申告済証 |
| 輸入原材料で製造した物品を輸出(製造後の輸出) | 個別還付または簡易定額還付 | 輸出申告済証、原材料の輸入申告済証または韓国国内での購入証明書 |
| 契約内容と異なる物品を再び輸出(返品) | 輸入時に納付した関税 | 輸入申告済証、契約内容と異なる事実を確認できる資料 |
関税等は、関税、臨時輸入付加税、個別消費税、酒税、交通・エネルギー・環境税、農漁村特別税、教育税を指します。還付は、輸出申告済証に還付申請者として記載された輸出者または製造者が申請し、当事務所が代理します。
返品は、輸入申告時の性質や形態が変更されていない物品を、輸入申告受理日から1年以内に保税地域などに搬入して再び輸出した場合、または税関長の承認を受けて廃棄した場合に還付します。
製造後の輸出:個別還付と簡易定額還付
製造後の輸出の場合は、当事務所が個別還付と簡易定額還付を比較し、有利な方法を定めます。
| 区分 | 個別還付 | 簡易定額還付 |
|---|---|---|
| 還付額 | 原材料ごとに実際に納付した税額 | 輸出金額10,000ウォン当たりの簡易定額還付率表の金額 |
| 適用対象 | すべての輸出企業 | 還付実績が下記基準以下の中小企業者の輸出物品のうち、簡易定額還付率表に掲載された品目 |
| 納付税額の証明 | 必要 | 不要 |
簡易定額還付を受けるには、中小企業者であり、還付申請日が属する年の直前2年間の各年の還付実績が8億ウォン以下で、その年の1月1日から還付申請日までの還付実績も8億ウォン以下である必要があります。事業場が2か所以上ある場合は、すべての事業場の実績を合算します。
手続きの流れ
- 書類の送付原状のままの輸出の場合は輸入申告済証と輸出申告済証を、製造後の輸出の場合は輸出申告済証と原材料の書類をお送りください。
- 還付方法の確認当事務所が該当する還付方法を定め、予想還付額をご案内します。
- 口座の登録(初回に1回)還付金を受け取る通帳の写しをお送りいただければ、当事務所が税関に口座を登録します。個人名義の口座の場合は、名義人の身分証明書の写しも併せてお送りください。
- 還付申請輸出物品の船積み後に、当事務所が税関に還付を申請します。
- 書類の補完税関が書類を求めた場合は、通知を受けた日から3日以内に提出しなければならないため、当事務所がお願いする書類をすぐにお送りください。期限を過ぎると、税関が還付申請を棄却することがあります。
- 還付金の入金税関が申請内容を確認した後、登録した口座に還付金を振り込みます。
準備書類
初回に1回
- 還付金を受け取る通帳の写し(個人名義の場合は名義人の身分証明書の写し)
- 簡易定額還付:中小企業確認書、工場登録証(ない場合は委託加工契約書と委託加工料支払の税金計算書)
- 個別還付:製造工程の説明と材料明細書(BOM)
毎回
- 輸出申告済証
- 原状のままの輸出:輸入申告済証(輸入と輸出で品目番号が異なる場合は、ラベルの写真など同じ物品であることを確認できる資料)
- 製造後の輸出:原材料の輸入申告済証、韓国国内で購入した原材料は基礎原材料納税証明書または輸入税額分割証明書
期限と処理期間
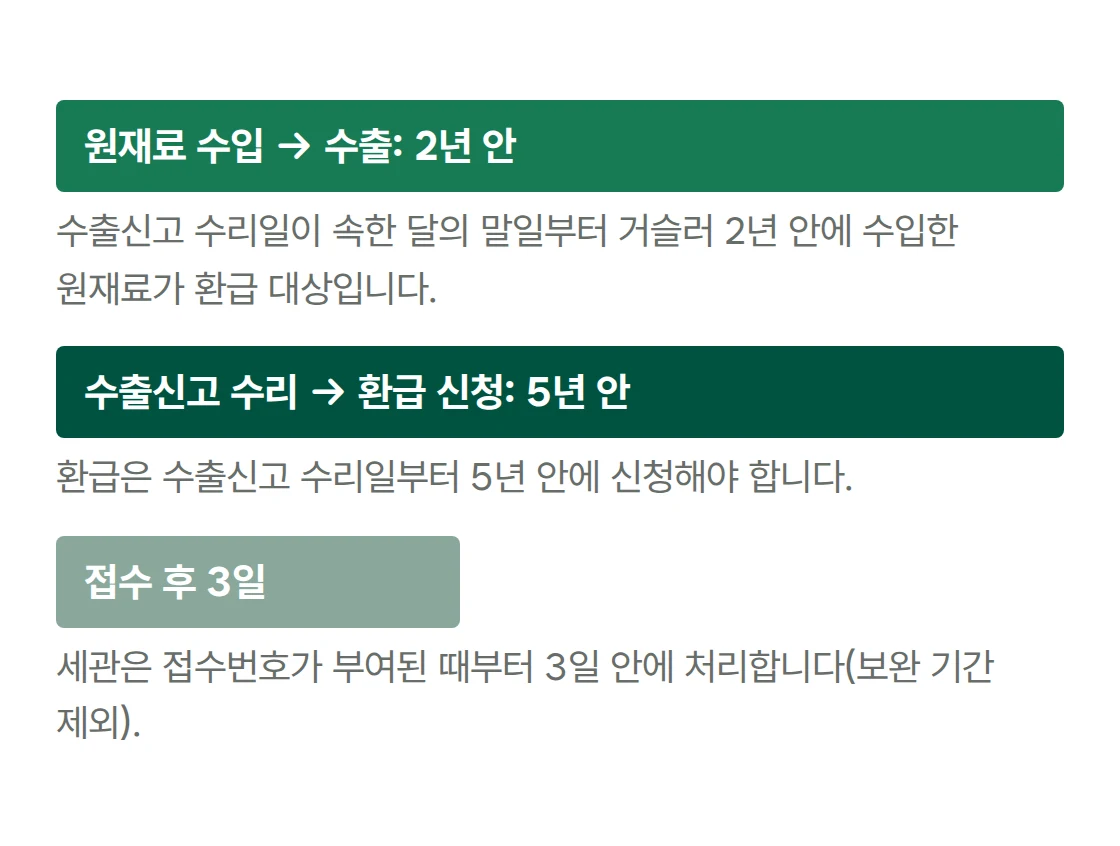
- 輸入時期:輸出申告を受理した日が属する月の末日から遡って2年以内に輸入申告が受理された物品に限り、還付を受けられます。
- 申請期限:輸出申告受理日から5年以内に申請します。
- 税関処理:受付後3日以内に処理します。税関が書類を求めた期間は3日に算入しないため、書類を求められた案件は、入金まで数週間かかることもあります。
- 事後審査:税関は還付後5年以内に、還付金が正確かどうかを審査できます。
ご依頼いただける業務
| 業務 | 内容 |
|---|---|
| 原状のままの輸出、返品の還付 | 輸入した状態のまま輸出した物品と、契約内容と異なる物品の還付を申請します。 |
| 製造後の輸出の還付 | 個別還付と簡易定額還付のうち有利な方法を定め、還付を申請します。 |
| 他の関税士が申告した案件 | 他の関税士が申告した輸出申告済証でも還付を申請します。 |
| 還付登録 | 還付口座と簡易定額還付企業の登録を申請します。 |
| 税関対応 | 税関からの書類の要求に期限内に対応します。 |
費用
| 項目 | 算定基準 | 手数料 |
|---|---|---|
| 簡易定額還付 | 自動簡易定額還付の対象企業ではないお客様の輸出申告済証(日本の輸出許可書に当たる書類)1件あたり10,000ウォン ほかの関税士が申告した申告済証の読取りと登録を含む 例:FOB1億ウォンの輸出1件、還付率が1万ウォンあたり10ウォンの場合、還付額100,000ウォン、手数料10,000ウォン | 申告済証1件10,000ウォン |
| 自動簡易定額還付の設定 | 1回 設定後は輸出物品の船積みが完了すると、関税還付システムが還付申請書を作成 自動申請された案件は申告済証ごとの手数料の請求なし | 200,000ウォン |
| 個別還付 | 輸出申告済証1件10,000ウォン 所要量の算定などの初期設定は別途協議 | 申告済証1件10,000ウォン |
| 原状のまま輸出する物品、返品の還付 | 申請書1件20,000ウォン、還付を受ける輸入申告1件ごとに10,000ウォンを追加 例:輸入申告3件をまとめて申請する場合は50,000ウォン | 30,000ウォンから |
| 還付の登録 | 還付口座の登録50,000ウォン、簡易定額還付の企業登録50,000ウォン | 登録1件50,000ウォン |
| 関税の減免、免税の適用申請 | 減免の根拠と書類に応じます 紙の書類を提出する案件は50,000ウォンから | 20,000~100,000ウォン |
| FTA特恵税率の事後適用申請 | 輸入申告受理後の適用、1件あたり | 30,000ウォン |
| 用途外使用の承認申請 | 1件あたり | 50,000ウォン |
よくある質問
Q. 簡易定額還付の対象ですが、個別還付を受けられますか。
原材料の関税が簡易定額還付率表の金額より大きい場合は、不適用承認を受けて個別還付に変更できますが、承認後1年以内は、製造工程の変更などの例外を除き、簡易定額還付に戻れません。
Q. 韓国国内で購入した原材料も還付されますか。
内国信用状または購買確認書により取引した原材料は、基礎原材料納税証明書または輸入税額分割証明書で納付税額を証明し、還付を受けます。
Q. 輸出者と製造者が異なる場合、誰が申請しますか。
個別還付は、輸出申告済証に還付申請者として記載された輸出者または製造者が申請します。簡易定額還付は、製造者が直接申請する場合に限り適用されます。
Q. 簡易定額還付を案件ごとに申請せずに済む方法はありますか。
自動簡易還付企業の指定を受けると、輸出申告書への表示で還付申請に代えるため、船積み後に案件ごとに申請する必要がありません。指定の申請は当事務所が行います。
相談
関連法令・資料
- 韓国関税庁“関税還付をお忘れなく”のご案内(還付方法の比較、個別還付の手続き)
- 輸出用原材料に対する関税等の還付に関する特例法 第3条(還付対象原材料)、第4条(還付対象の輸出など)、第14条(還付申請)
- 同法施行令第16条(簡易定額還付)、第18条(還付の申請)
- 関税法第106条(契約内容と異なる物品などに対する関税還付)
施行日:還付特例法2026-01-02、施行令2026-07-01、関税法2026-10-02。2026-10-21国家法令情報センターで照会。