业务领域
关税退还
代理将进口物品按原状出口,或以进口原材料生产后出口的企业办理关税退还。确定适用原状出口、个别退还或简易定额退还中的哪种方式,并办理从账户登记到退还申请的手续。
概要
| 项目 | 内容 |
|---|---|
| 对象 | 将进口物品按原状出口,或出口以进口原材料生产的物品的企业 |
| 退还金额 | 原状出口退还进口时缴纳的关税等,制造出口采用个别退还(各原材料已缴税额)或简易定额退还(按每10,000韩元出口金额确定的金额) |
| 申请期限 | 自出口申报受理之日起5年内 |
| 办理时间 | 海关办理期限为接收申请后3日。如需提交文件或确认账户,到账时间会更长 |
| 费用 | 以下价目表 |
可获退还的情形
| 情形 | 退还金额 | 请提供的文件 |
|---|---|---|
| 将进口物品按原状出口(原状出口) | 进口时缴纳的关税等 | 进口申报完毕凭证(海关放行后签发)、出口申报完毕凭证 |
| 出口以进口原材料生产的物品(制造出口) | 个别退还或简易定额退还 | 出口申报完毕凭证、原材料进口申报完毕凭证或韩国国内购买证明书 |
| 将与合同内容不符的物品再次出口(退货) | 进口时缴纳的关税 | 进口申报完毕凭证、可确认与合同内容不符事实的资料 |
关税等指关税、临时进口附加税、个别消费税、酒税、交通能源环境税、农渔村特别税、教育税。退还由出口申报完毕凭证中记载为退还申请人的出口商或生产商申请,本所代理办理。
退货是指进口申报时的性质或形态未改变的物品,自进口申报受理之日起1年内运入保税区域等后再出口,或经海关关长批准销毁的,可退还关税。
制造出口:个别退还和简易定额退还
制造出口时,本所比较个别退还和简易定额退还,选择较有利的方式。
| 类别 | 个别退还 | 简易定额退还 |
|---|---|---|
| 退还金额 | 各原材料实际缴纳的税额 | 每10,000韩元出口金额对应简易定额退还率表中的金额 |
| 适用对象 | 所有出口企业 | 退还业绩不超过下述标准的中小企业的出口物品中,列于简易定额退还率表的品目 |
| 已缴税额证明 | 需要 | 不需要 |
简易定额退还适用于中小企业,退还申请日所在年度之前2年每年的退还业绩均须不超过8亿韩元,且该年度1月1日至退还申请日的退还业绩也须不超过8亿韩元。经营场所为2处以上时,合计所有经营场所的业绩。
办理流程
- 提交单据原状出口的,请提供进口申报完毕凭证和出口申报完毕凭证;制造出口的,请提供出口申报完毕凭证和原材料文件。
- 确认退还方式本所确定适用的退还方式,并告知预计退还金额。
- 账户登记(首次1次)提供接收退还款的银行存折副本后,本所向海关登记账户。以个人名义开立的账户,请一并提供账户名义人的身份证件副本。
- 退还申请出口物品装运后,本所向海关申请退还。
- 补充文件海关要求提供文件时,须在收到通知之日起3日内提交,请立即发送本所要求的文件。逾期后,海关可驳回退还申请。
- 退还款到账海关确认申请内容后,将退还款转入已登记的账户。
准备单据
首次1次
- 接收退还款的银行存折副本(个人名义的,提供账户名义人的身份证件副本)
- 简易定额退还:中小企业确认书、工厂登记证(无工厂登记证的,提交委托加工合同及支付委托加工费的税务发票)
- 个别退还:生产工序说明和材料清单(BOM)
每票
- 出口申报完毕凭证
- 原状出口:进口申报完毕凭证(进口与出口商品编码不同的,提供标签照片等可确认是同一物品的资料)
- 制造出口:原材料进口申报完毕凭证;韩国国内购买的原材料,提供基础原材料纳税证明书或进口税额分割证明书
期限和办理时间
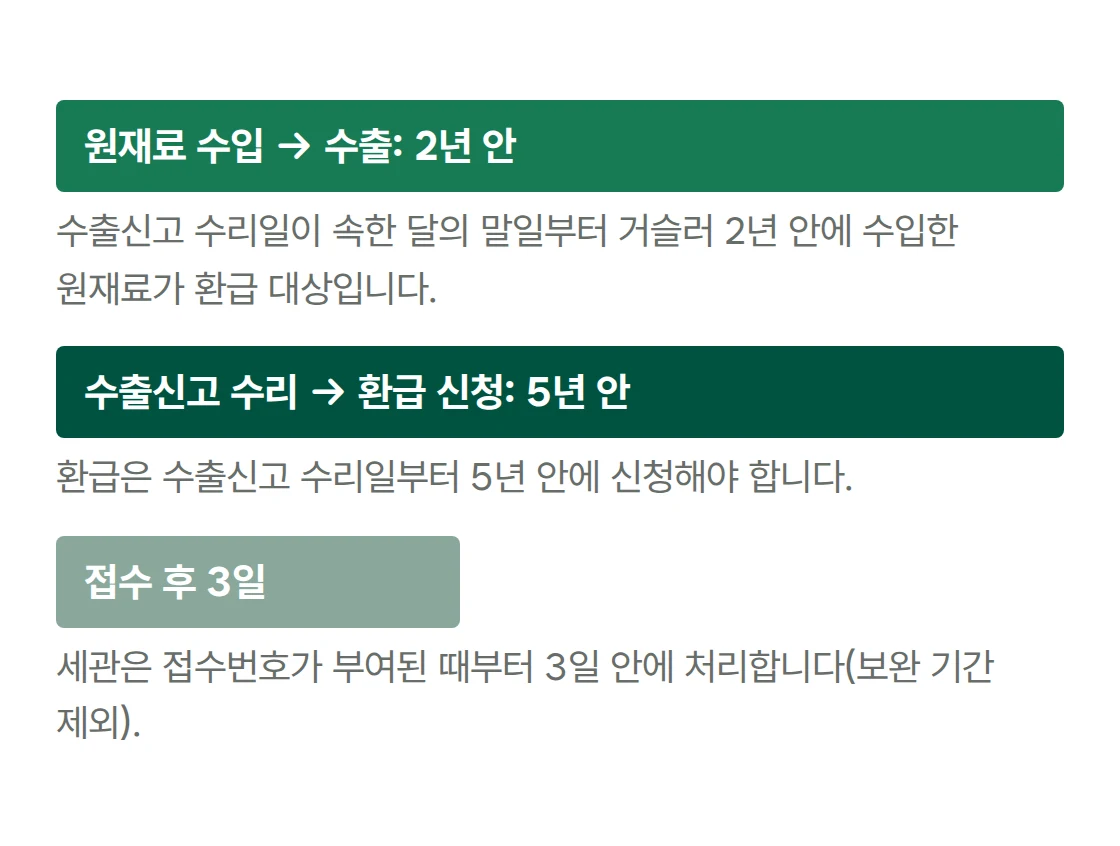
- 进口时间:仅对自出口申报受理之日所在月份的月末起追溯2年内,进口申报获受理的物品退还。
- 申请期限:自出口申报受理之日起5年内申请。
- 海关办理:接收申请后3日内办理。海关要求提供文件的期间不计入3日,因此被要求提供文件的申请,到账有时需数周。
- 事后审核:海关可在退还后5年内审核退还金额是否准确。
可委托的业务
| 业务 | 内容 |
|---|---|
| 原状、退货退还 | 为按进口原状出口的物品和与合同内容不符的物品申请退还。 |
| 制造出口退还 | 选择个别退还和简易定额退还中较有利的方式,并申请退还。 |
| 其他关税师申报的业务 | 也可凭其他关税师申报的出口申报完毕凭证申请退还。 |
| 退还登记 | 申请退还账户和简易定额退还企业登记。 |
| 海关应对 | 在期限内应对海关的文件要求。 |
费用
| 项目 | 计费标准 | 费用 |
|---|---|---|
| 简易定额退还 | 未登记为自动简易定额退还企业的客户,每份出口申报完毕凭证10,000韩元 含其他关税师申报的凭证的识读和登记 例:1笔FOB金额为1亿韩元的出口,退还率为每1万韩元退还10韩元时,退还金额为100,000韩元,手续费为10,000韩元 | 每份凭证10,000韩元 |
| 自动简易定额退还设置 | 1次 设置后,出口货物装运完毕时,关税退还系统将制作退还申请书 自动申请的业务不收取凭证手续费 | 200,000韩元 |
| 个别退还 | 每份出口申报完毕凭证10,000韩元 所需量核算等初始设置另行协商 | 每份凭证10,000韩元 |
| 原状出口、退货退还 | 每份申请书20,000韩元、申请退还所涉进口申报每份加收10,000韩元 例:一次申请涉及3份进口申报时,为50,000韩元 | 30,000韩元起 |
| 退还登记 | 退还账户登记50,000韩元、简易定额退还企业登记50,000韩元 | 每项登记50,000韩元 |
| 关税减免、免税适用申请 | 根据减免依据和文件确定 需要提交纸质文件的业务为50,000韩元起 | 20,000~100,000韩元 |
| FTA协定关税事后适用申请 | 进口申报受理(放行)后适用,每件 | 30,000韩元 |
| 其他用途使用批准申请 | 每件 | 50,000韩元 |
常见问题
Q. 属于简易定额退还对象,可以申请个别退还吗?
原材料关税高于简易定额退还率表金额的,可取得不适用批准后改为个别退还,但除生产工序变更等例外情形外,获批准后1年内不能恢复简易定额退还。
Q. 在韩国国内购买的原材料也可退还吗?
通过国内信用证或购买确认书交易的原材料,可用基础原材料纳税证明书或进口税额分割证明书证明已缴税额并申请退还。
Q. 出口商与制造商不同时,由谁申请?
个别退还由出口申报完毕凭证中记载为退还申请人的出口商或生产商申请。简易定额退还仅适用于生产商直接申请的情形。
Q. 有无不必逐票申请简易定额退还的方式?
获指定为自动简易退还企业后,在出口申报单中标注即可代替退还申请,装运后无须逐票申请。指定申请由本所办理。
咨询
相关法令与资料
- 韩国关税厅“请务必申请关税退还”指南(退还方式比较、个别退还流程)
- 《关于出口用原材料关税等退还的特例法》第3条(退还对象原材料)、第4条(退还对象出口等)、第14条(退还申请)
- 同法施行令第16条(简易定额退还)、第18条(退还申请)
- 关税法第106条(与合同内容不符的物品等的关税退还)
施行日期:退还特例法2026-01-02,施行令2026-07-01,关税法2026-10-02。2026-10-21查询国家法令信息中心。