业务领域
随身携带货物通关
为因交货期限或出差日程而直接随身携带零部件、样品、销售用物品进出境的企业,代办携带物品通关和随身携带出境的出口申报。
概要
| 项目 | 内容 |
|---|---|
| 对象 | 直接随身携带销售用物品、零部件、样品等不适用旅客免税的公司用品入境的情况 |
| 事先提供事项 | 入境日期和时间、机场、航班号、商业发票或购买收据、营业执照 |
| 入境后 | 海关留置物品并签发留置证,提供留置证照片后,由本所申报 |
| 时间 | 海关审核约1~2小时。被指定查验时须现场配合 |
申报对象和要求
入境时,在携带物品申报单中标明携带公司用品,并向入境大厅海关说明属于一般进口申报对象即可。销售或经营用途的物品,以及维修用品、样品等公司用品,须主动向海关申报;出境时办理随身携带出境申报后带出、再带回的物品,也属于申报对象。
《关于旅客及乘务人员携带物品通关的告示》第4条第3款规定:“旅客为公司用途随身携带进口的不超过1万美元的维修用物品、样品及原辅材料等,即使不属于第1款和第2款的情形,也参照适用旅客携带物品的简易现场通关程序”。销售用物品按以下流程留置后,由本所办理进口申报。
未满足许可、批准、标识等要求的物品,以及未缴纳关税的物品,由海关留置。
入境时的流程
- 物品留置向入境大厅海关说明“일반 수입신고 대상 물품(一般进口申报对象物品)”,海关将留置物品并签发留置证。
- 提供留置证请将海关签发的留置证拍照发送。
- 进口申报本所根据留置证编号办理进口申报。海关审核约需1~2小时。被指定查验的,请到现场配合海关查验。
- 缴纳税款海关审批通过后缴纳关税和增值税。23:30至00:30不收取关税。
- 提离向保管仓库提交留置证和进口申报完毕凭证(海关放行后签发),领取物品。仓储费在提离时结算。
准备单据
企业
- 营业执照
- 负责人电话号码、电子邮箱
- 商业发票和购买收据(每张收据标注编号)
- 入境人身份证件
- 入境日期、时间、航班号
个人
- 身份证件
- 个人通关固有代码
- 电话号码、电子邮箱
- 商业发票和购买收据(每张收据标注编号)
外国人请提供护照副本、联系方式、电子邮箱、商业发票或收据。如有购物退税或FTA原产地文件,请务必一并提供。首次进口的企业需要通关固有代码。
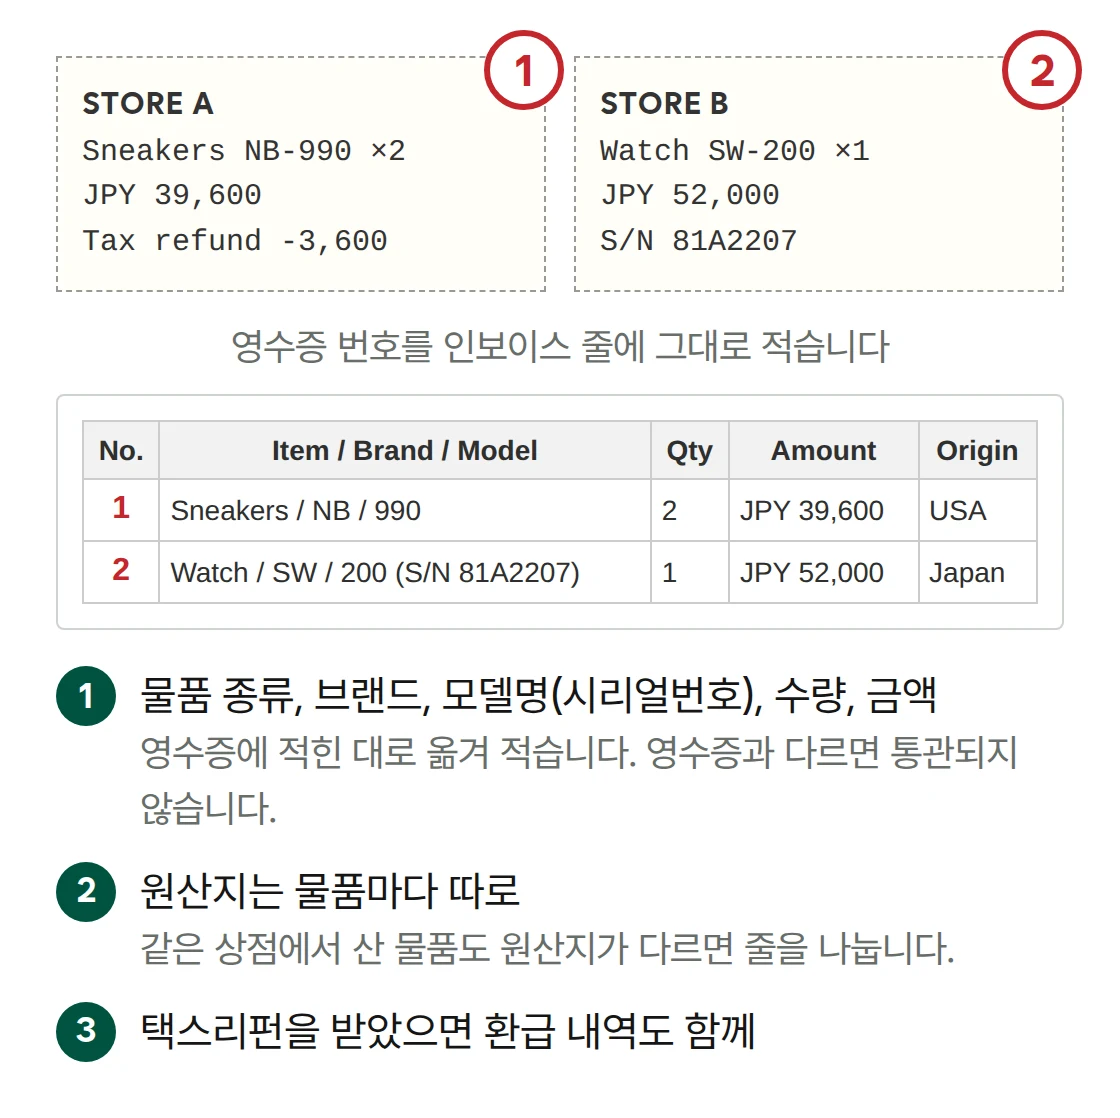
编制商业发票
- 物品种类、品牌、型号(序列号)、数量、单价、金额
- 原产地不同的物品分行填写
- 在收据上填写1、2等编号,并在商业发票行中填写相同编号(无编号会延长通关时间并增加费用)
需要委托书的情况
- 入境人与进口人名义不同时,申报时须提交委托书。
- 留置证上记载者以外的人提离物品时,需要委托书和身份证件副本。
出境时随身携带物品出境
本所办理出口申报,出境时请向海关提交出口申报完毕凭证副本,取得装载确认。
期限
| 类别 | 期限 |
|---|---|
| 留置物品存放期限 | 1个月。需要时,本所申请在1个月范围内延长 |
| 未申报加算税 | 因未申报应申报物品而课税的,为应缴税额的40%。以入境日为准,2年内被征收2次及以上的,为60% |
可委托的业务
| 业务 | 内容 |
|---|---|
| 入境前准备 | 在入境前确认商业发票和收据编号、原产地、要求文件。 |
| 进口申报 | 根据留置证编号办理进口申报,并指导税款缴纳。 |
| 出境带出 | 准备随身携带出境物品的出口申报和装载确认。 |
费用
| 项目 | 计费标准 | 费用 |
|---|---|---|
| 工作日09:00~16:00 | 计税价格的0.2% 最低金额100,000韩元 | 100,000韩元起 |
| 工作日06:00~09:00,16:00~20:00 | 计税价格的0.2% 最低金额130,000韩元 | 130,000韩元起 |
| 20:00~06:00,周末 | 计税价格的0.2% 最低金额150,000韩元 | 150,000韩元起 |
| 机场外勤(应要求时) | 需要在仁川机场、金浦机场到场配合海关查验或提取货物的情况,每次 | 加收200,000韩元 |
| 海关查验(进口) | 被海关选为查验对象时,到场配合查验并处理相关事项,每次查验 因查验地点和作业范围而异 | 50,000韩元起 |
常见问题
Q. 出差时随身携带入境的样品也须申报吗?
是。销售用物品、维修用品、样品等公司用品不适用旅客携带物品免税(800美元)。未申报被查获的,按应缴税额的40%(2年内2次及以上为60%)征收加算税。
Q. 紧急物品无法在机场直接通关时怎么办?
因未符合要求而难以在入境现场通关的紧急公司用品,可以申请异地通关,经保税运输后在其他海关通关。拟复进口的物品,也请考虑ATA单证册。
咨询
相关法令与资料
- 韩国关税厅“旅客携带物品通关”指南
- 《关于旅客及乘务人员携带物品通关的告示》第6条(申报对象物品)、第17条(留置、寄存等)、第30条(异地通关申请)
- 《关税法施行规则》第48条(免征关税的旅客携带物品等)
- 关税法第241条(出口、进口或退运的申报)第5款、《关税法施行令》第247条(加算税率)
施行日期:《关于旅客及乘务人员携带物品通关的告示》2026-04-01,关税法2026-10-02,《关税法施行令》2026-07-01,《关税法施行规则》2026-07-31。2026-10-21查询国家法令信息中心。