개요
| 항목 | 내용 |
|---|---|
| 대상 | 판매용 물품, 부품, 견본품처럼 여행자 면세가 적용되지 않는 회사용품을 직접 휴대해 입국하는 경우 |
| 사전 송부 사항 | 입국 일시, 공항, 편명, 인보이스나 구매 영수증, 사업자등록증 |
| 입국 후 | 세관이 물품을 유치하고 발급한 유치증 사진을 보내 주시면 사무소가 신고합니다 |
| 시간 | 세관 심사 약 1~2시간. 검사로 지정되면 현장 입회 |
신고 대상과 요건
입국 시 휴대품 신고서에 회사용품이 있다고 표시하고, 입국장 세관에 일반 수입신고 대상이라고 말씀하시면 됩니다. 판매 또는 사업목적으로 사용할 물품과 수리용품, 견본품 등 회사용품은 세관에 자진 신고해야 하는 물품이고, 출국 시 휴대반출신고를 하고 가져갔다가 다시 가져오는 물품도 신고 대상입니다.
여행자 및 승무원 휴대품 통관에 관한 고시 제4조 제3항은 "여행자가 회사용으로 휴대 수입하는 미화 1만불 이하의 수리용 물품ㆍ견본품 및 원ㆍ부자재 등은 제1항과 제2항에 해당되지 않더라도 여행자 휴대품의 간이한 현장통관절차를 준용한다"고 정합니다. 판매용 물품은 아래 절차대로 유치한 후 사무소가 수입신고합니다.
반출입 제한물품은 면세범위와 관계없이 통관에 필요한 요건을 갖추어야 합니다. 허가, 승인, 표시 등 요건을 갖추지 못한 물품과 관세를 납부하지 않은 물품은 세관이 유치하고, 유치 사유가 없어지면 유치를 해제합니다.
입국 시 절차
- 물품 유치입국장 세관에 "일반 수입신고 대상 물품"이라고 말씀하시면 세관이 물품을 유치하고 유치증을 발급합니다.
- 유치증 전달세관이 발급한 유치증을 사진으로 찍어 보내 주십시오.
- 수입신고사무소가 유치증 번호로 수입신고합니다. 세관 심사는 약 1~2시간 소요됩니다. 검사로 지정되면 현장에서 세관 검사에 입회해 주십시오.
- 세금 납부세관 결재가 나면 관세와 부가세를 납부합니다. 23:30부터 00:30까지는 관세를 수납하지 않습니다.
- 반출유치증과 수입신고필증을 보관 창고에 제출하고 물품을 인수합니다. 창고료는 반출 시 정산합니다.
준비 서류
사업자
- 사업자등록증
- 담당자 전화번호, 이메일
- 인보이스와 구매 영수증(영수증마다 번호 표시)
- 입국자 신분증
- 입국 일자, 시간, 항공편명
개인
- 신분증
- 개인통관고유부호
- 전화번호, 이메일
- 인보이스와 구매 영수증(영수증마다 번호 표시)
외국인은 여권 사본, 연락처, 이메일, 인보이스나 영수증을 보내 주십시오. 택스리펀이나 FTA 원산지 서류가 있으면 반드시 함께 보내 주십시오. 처음 수입하는 사업자는 통관고유부호가 필요합니다.
인보이스 작성
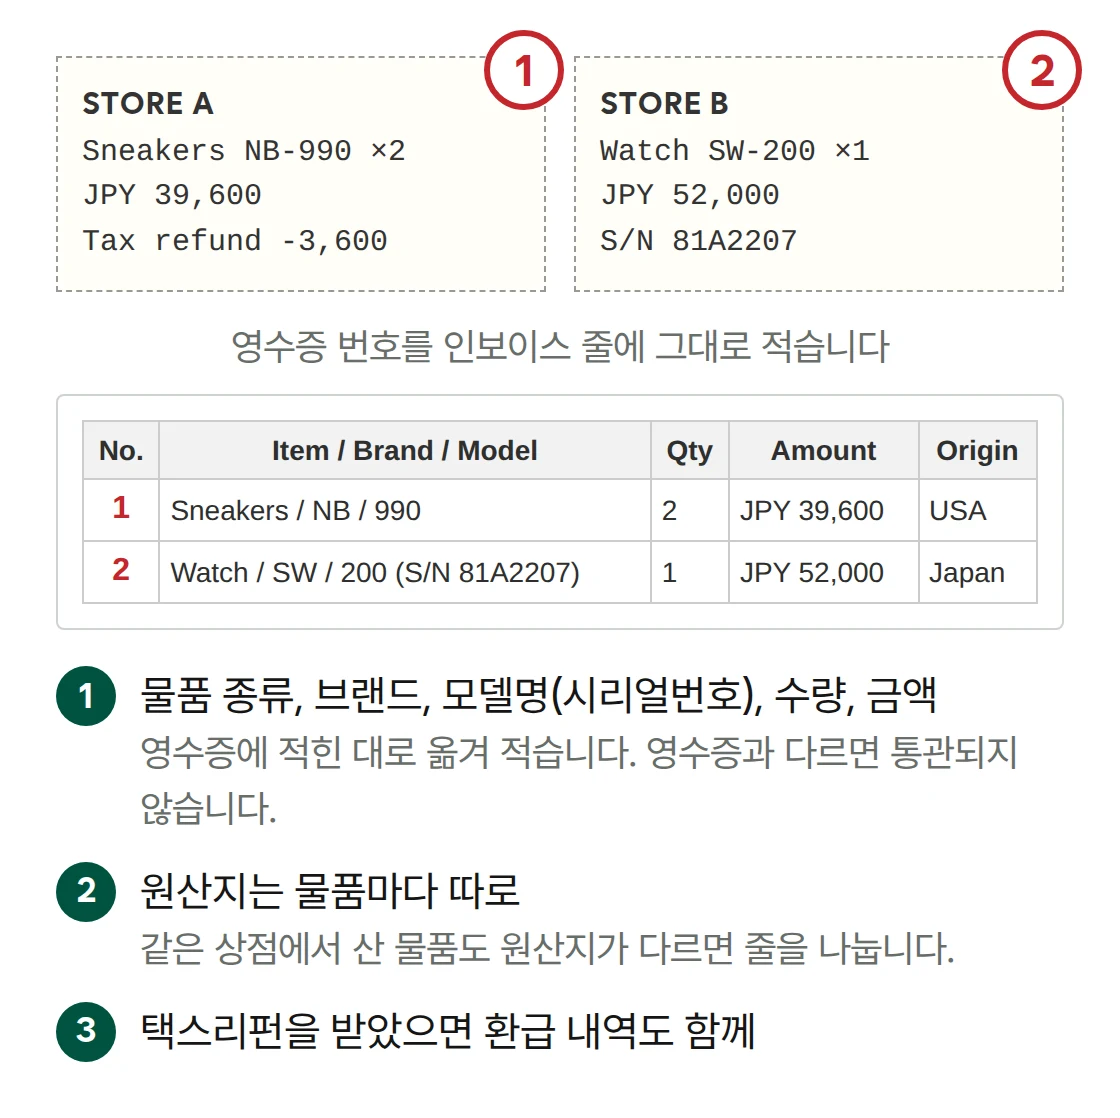
- 물품 종류, 브랜드, 모델명(시리얼번호), 수량, 단가, 금액
- 원산지가 상이한 물품은 행을 나눠 기재
- 영수증에 1, 2처럼 번호를 기재하고 인보이스 행에도 동일 번호 기재(번호가 없으면 통관 시간이 길어지고 비용이 추가됩니다)
위임장이 필요한 경우
- 입국자와 수입자 명의가 상이하면 신고 시 위임장을 제출합니다.
- 유치증에 기재된 사람 외의 사람이 물품을 반출하면 위임장과 신분증 사본이 필요합니다.
출국 시 휴대 반출
사무소가 수출신고를 하고, 출국 시 세관에 수출신고필증 사본을 제출해 적재 확인을 받습니다.
기한
| 구분 | 기한 |
|---|---|
| 유치물품 장치기간 | 1개월. 필요하면 사무소가 1개월 범위에서 연장을 신청 |
| 미신고 가산세 | 신고대상물품을 신고하지 않아 과세하면 납부할 세액의 40%. 입국일 기준 2년 이내 2회 이상 징수된 경우 60% |
맡기실 수 있는 업무
| 업무 | 내용 |
|---|---|
| 입국 전 준비 | 인보이스와 영수증 번호, 원산지, 요건 서류를 입국 전에 확인합니다. |
| 수입신고 | 유치증 번호로 수입신고하고 세금 납부를 안내합니다. |
| 출국 반출 | 휴대 반출할 물품의 수출신고와 적재 확인을 준비합니다. |
비용
| 항목 | 산정 기준 | 수수료 |
|---|---|---|
| 영업일 09:00~16:00 | 과세가격의 0.2%최소 금액 100,000원 | 100,000원부터 |
| 영업일 06:00~09:00, 16:00~20:00 | 과세가격의 0.2%최소 금액 130,000원 | 130,000원부터 |
| 20:00~06:00, 주말 | 과세가격의 0.2%최소 금액 150,000원 | 150,000원부터 |
| 공항 출장(요청 시) | 인천공항, 김포공항에서 세관 검사 입회나 물품 인수가 필요한 경우, 1회 | 200,000원 추가 |
| 세관 검사(수입) | 세관이 검사 대상으로 선별한 경우 검사 입회와 대응, 검사 1회검사 장소와 작업 범위에 따라 상이 | 50,000원부터 |
자주 묻는 질문
Q. 출장 시 휴대 반입하는 샘플도 신고해야 하나요?
네. 판매용 물품과 수리용품, 견본품 같은 회사용품은 여행자 휴대품 면세(미화 800달러)가 적용되지 않습니다. 신고하지 않고 적발되면 납부할 세액의 40%(2년 이내 2회 이상이면 60%)가 가산세로 부과됩니다.
Q. 긴급 물품이 공항에서 바로 통관되지 않으면 어떻게 하나요?
요건을 갖추지 못해 입국 현장에서 통관하기 어려운 긴급 회사용품은 원격지통관을 신청해, 보세운송 후 다른 세관에서 통관할 수 있습니다. 재수입할 물품은 ATA까르네도 검토하시기 바랍니다.
상담
관련 법령·자료
- 관세청 "여행자 휴대품 통관" 안내
- 여행자 및 승무원 휴대품 통관에 관한 고시 제2조(정의), 제5조(신고서 작성 및 제출), 제6조(신고대상물품), 제17조(유치ㆍ예치 등), 제28조(원격지통관여부 확인), 제29조(원격지통관 제한물품), 제30조(원격지통관 신청)
- 관세법 시행규칙 제48조(관세가 면제되는 여행자 휴대품 등)
- 관세법 제206조(유치 및 예치)
- 관세법 제241조(수출ㆍ수입 또는 반송의 신고) 제5항, 관세법 시행령 제247조(가산세율)
- 수출 및 반송통관에 관한 고시 제67조(휴대탁송물품의 적재)
시행일: 여행자 및 승무원 휴대품 통관에 관한 고시 2026-04-01, 관세법 2026-10-02, 관세법 시행령 2026-07-01, 관세법 시행규칙 2026-07-31, 수출 및 반송통관에 관한 고시 2026-06-26. 2026-10-21 국가법령정보센터 조회.