業務分野
ハンドキャリー通関
納期や出張の日程のために、部品、サンプル、販売用の物品を自ら携帯して出入国する企業の、携帯品通関と携帯搬出の輸出申告を代行します。
概要
| 項目 | 内容 |
|---|---|
| 対象 | 販売用の物品、部品、見本品のように旅行者免税が適用されない会社用品を、自ら携帯して入国する場合 |
| 事前にお送りいただく事項 | 入国日時、空港、便名、インボイスまたは購入時の領収書、事業者登録証 |
| 入国後 | 税関が物品を留置して発行した留置証の写真をお送りいただければ、当事務所が申告します |
| 時間 | 税関の審査に約1~2時間。検査に指定された場合は現場で立会い |
申告対象と要件
入国時に携帯品申告書に会社用品があることを記し、入国場の税関で一般輸入申告の対象である旨をお伝えください。販売または事業目的で使用する物品と、修理用品、見本品などの会社用品は、税関への自主申告が必要な物品であり、出国時に携帯搬出申告をして持ち出し、再び持ち込む物品も申告の対象です。
旅行者及び乗務員の携帯品通関に関する告示第4条第3項は、“旅行者が会社用として携帯輸入する1万米ドル以下の修理用物品、見本品及び原材料・副資材などは、第1項及び第2項に該当しない場合であっても、旅行者携帯品の簡易な現場通関手続きを準用する”と定めています。販売用物品は、以下の手順に従って留置した後、当事務所が輸入申告します。
許可、承認、表示などの要件を満たしていない物品と、関税を納付していない物品は、税関が留置します。
入国時の手続き
- 物品の留置入国場の税関で“일반 수입신고 대상 물품”(一般輸入申告の対象物品)とお伝えいただくと、税関が物品を留置し、留置証を発行します。
- 留置証の送付税関が発給した留置証を写真に撮ってお送りください。
- 輸入申告当事務所が留置証の番号で輸入申告します。税関の審査には約1~2時間かかります。検査に指定された場合は、現場で税関検査に立ち会ってください。
- 税金の納付税関の決裁が下りたら、関税と付加価値税を納付します。23:30から00:30までは、関税を収納していません。
- 搬出留置証と輸入申告済証(日本の輸入許可書に当たる書類)を保管倉庫に提出し、物品を引き取ります。倉庫料は搬出時に精算します。
準備書類
事業者
- 事業者登録証
- 担当者の電話番号、メールアドレス
- インボイスと購入時の領収書(領収書ごとに番号を表示)
- 入国者の身分証
- 入国の日付、時間、航空便名
個人
- 身分証
- 個人通関固有符号
- 電話番号、メールアドレス
- インボイスと購入時の領収書(領収書ごとに番号を表示)
外国人の方は、パスポートの写し、連絡先、メールアドレス、インボイスまたは領収書をお送りください。タックスリファンドやFTA原産地の書類がある場合は、必ず併せてお送りください。初めて輸入する事業者は、通関固有符号が必要です。
インボイスの作成
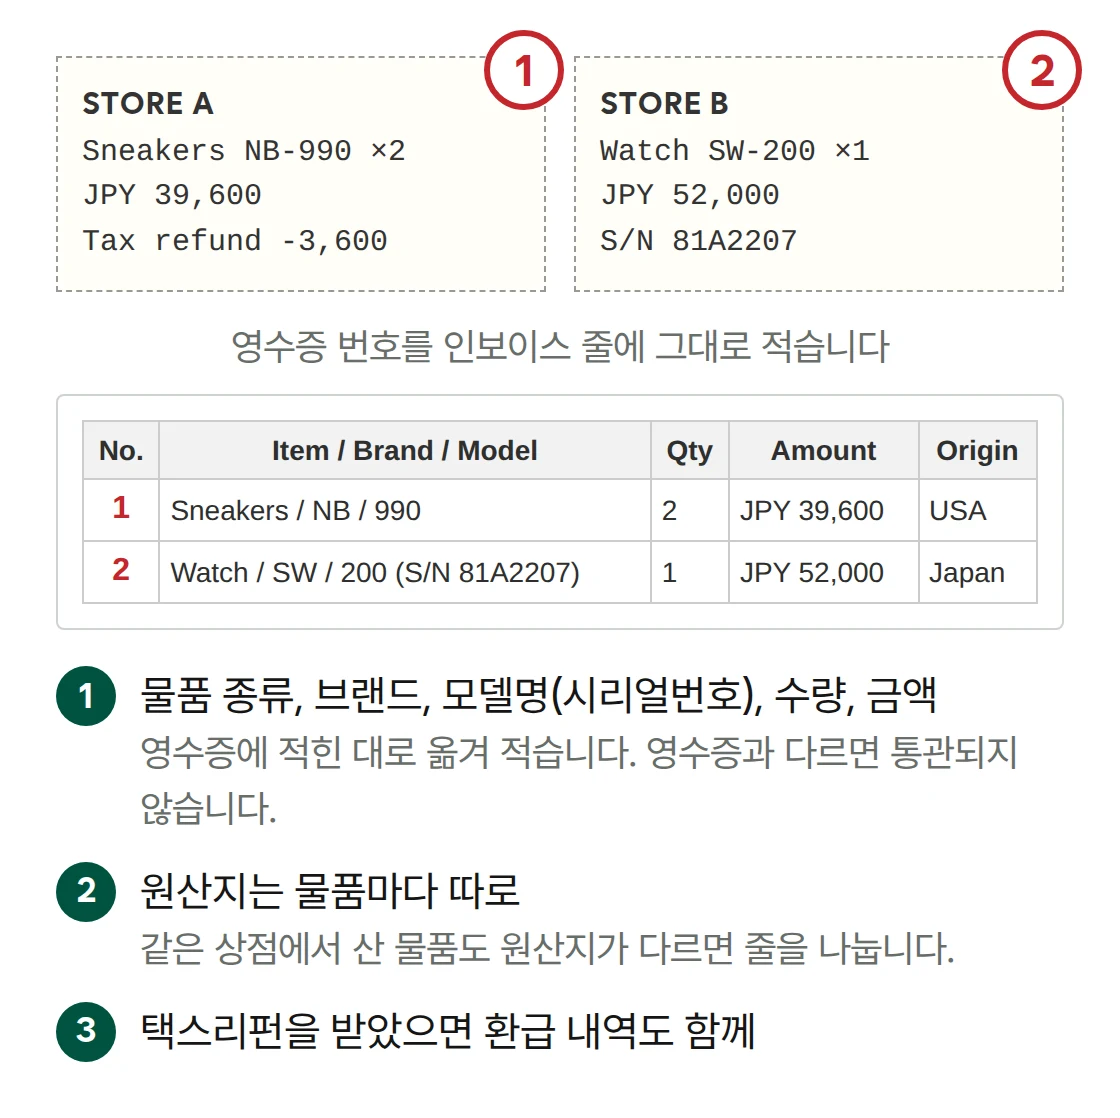
- 物品の種類、ブランド、モデル名(シリアル番号)、数量、単価、金額
- 原産地が異なる物品は行を分けて記載
- 領収書に1、2のように番号を記載し、インボイスの行にも同じ番号を記載(番号がないと通関の時間が長くなり、費用が追加されます)
委任状が必要な場合
- 入国者と輸入者の名義が異なる場合は、申告時に委任状を提出します。
- 留置証に記載された人以外の人が物品を搬出する場合は、委任状と身分証の写しが必要です。
出国時の携帯搬出
当事務所が輸出申告を行いますので、出国時に税関に輸出申告済証の写しを提出し、積載の確認を受けてください。
期限
| 区分 | 期限 |
|---|---|
| 留置物品の蔵置期間 | 1か月。必要な場合は当事務所が1か月の範囲で延長を申請 |
| 未申告の加算税 | 申告対象物品を申告せずに課税される場合、納付すべき税額の40%。入国日を基準に2年以内に2回以上徴収された場合は60% |
ご依頼いただける業務
| 業務 | 内容 |
|---|---|
| 入国前の準備 | インボイスと領収書の番号、原産地、要件書類を入国前に確認します。 |
| 輸入申告 | 留置証の番号で輸入申告し、税金の納付をご案内します。 |
| 出国時の搬出 | 携帯搬出する物品の輸出申告と積載確認を準備します。 |
費用
| 項目 | 算定基準 | 手数料 |
|---|---|---|
| 営業日09:00~16:00 | 課税価格の0.2% 最低金額100,000ウォン | 100,000ウォンから |
| 営業日06:00~09:00、16:00~20:00 | 課税価格の0.2% 最低金額130,000ウォン | 130,000ウォンから |
| 20:00~06:00、週末 | 課税価格の0.2% 最低金額150,000ウォン | 150,000ウォンから |
| 空港への出張(ご要請時) | 仁川空港、金浦空港で税関検査への立会いや物品の引き取りが必要な場合、1回あたり | 200,000ウォンを追加 |
| 税関検査(輸入) | 税関が検査対象に選別した場合の検査への立会いと対応、検査1回あたり 検査場所と作業範囲によって異なります | 50,000ウォンから |
よくある質問
Q. 出張の際に携帯して持ち込むサンプルも申告が必要ですか。
はい。販売用の物品と、修理用品、見本品などの会社用品には、旅行者携帯品の免税(800米ドル)が適用されません。申告せずに摘発されると、納付すべき税額の40%(2年以内に2回以上の場合は60%)が加算税として課されます。
Q. 緊急の物品が空港ですぐに通関できない場合はどうすればよいですか。
要件を満たしておらず、入国の現場で通関することが難しい緊急の会社用品は、遠隔地通関を申請し、保税運送の後に別の税関で通関できます。再輸入する物品は、ATAカルネもご検討ください。
相談
関連法令・資料
- 韓国関税庁“旅行者携帯品の通関”のご案内
- 旅行者及び乗務員の携帯品通関に関する告示 第6条(申告対象物品)、第17条(留置・預託など)、第30条(遠隔地通関の申請)
- 関税法施行規則第48条(関税が免除される旅行者携帯品など)
- 関税法第241条(輸出、輸入または返送の申告)第5項、関税法施行令第247条(加算税率)
施行日:旅行者及び乗務員の携帯品通関に関する告示2026-04-01、関税法2026-10-02、関税法施行令2026-07-01、関税法施行規則2026-07-31。2026-10-21国家法令情報センターで照会。