
少量の輸出申告方法の選択
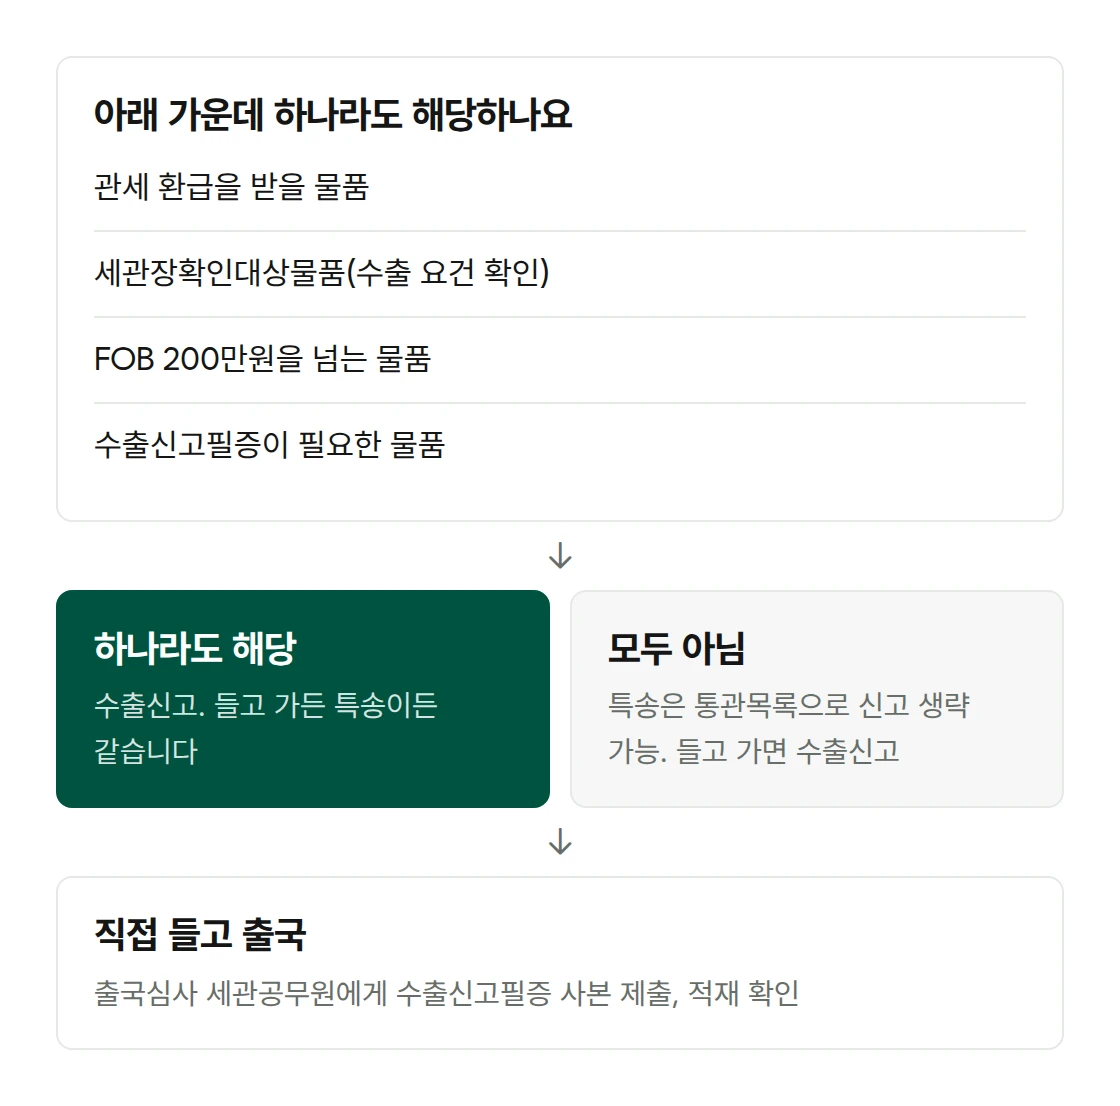
少量でも、販売用の物品を自分で持って出国する場合は、輸出申告をし、出国の際に税関で積載確認を受けます。
国際宅配便で送る場合は、還付対象ではないFOB 200万ウォン以下の物品は、国際宅配便業者が税関に通関目録を提出することで、輸出申告を省略できます。
関税の還付を受ける物品や、輸出申告済証が必要な物品は、どちらの方法でも輸出申告をします。
自分で持って行く場合
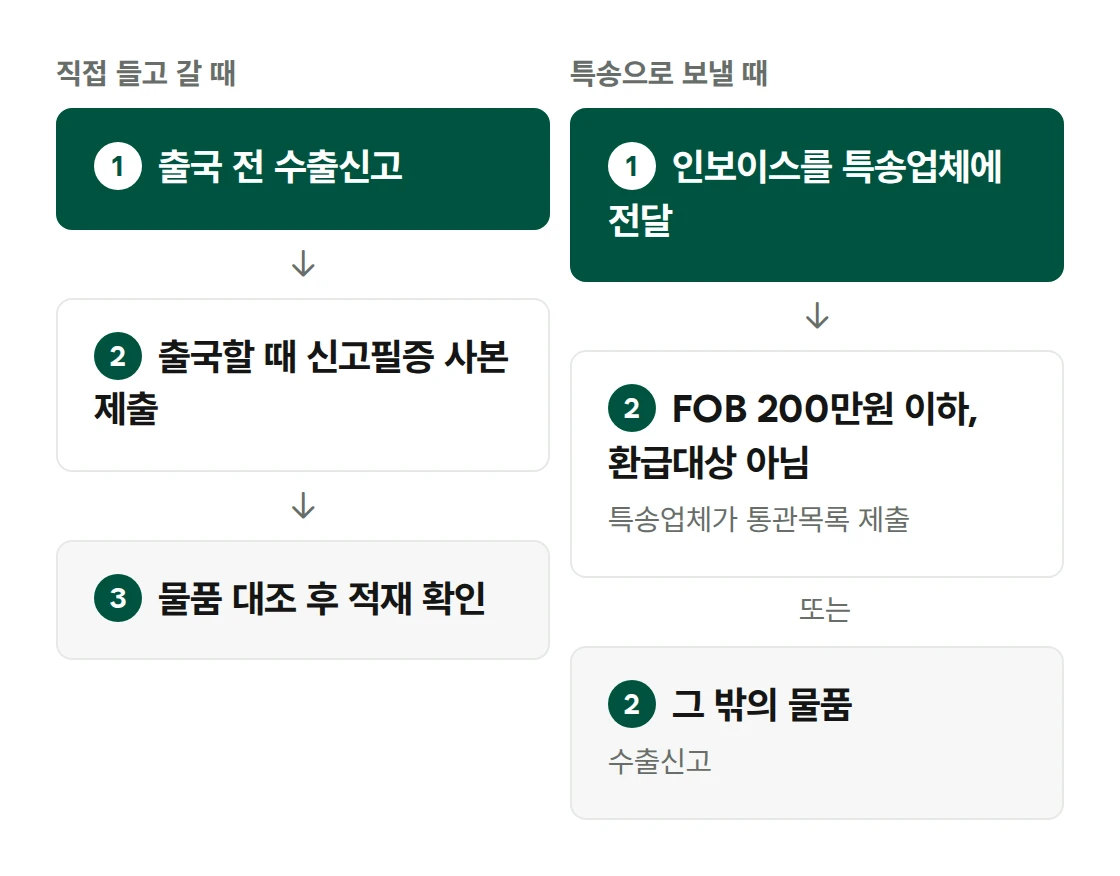
- 出国前に輸出申告をし、輸出申告済証を受け取ります。インボイスと一緒に、物品情報、出国日と空港を関税士に送ります。
- 出国の際に、出国審査の税関職員に輸出申告済証の写しと物品を提示します。
- 税関職員が物品と照合した後に積載確認をし、通関システムに積載の事実を登録します。
輸出の商談や展示のために持って行く見本品は、税関長が妥当と認めれば、口頭申告で輸出申告に代えることができます。還付対象物品、貴金属類、支払手段、税関長確認対象物品は除きます。
展示後に再輸入する見本品は、品名、規格、数量を記載した送り状(インボイス)に出国の際に搬出確認を受けておくと、再輸入の免税通関の際の証憑として使えます。
国際宅配便で送る場合
還付対象ではないFOB 200万ウォン以下の物品は、国際宅配便業者が搬出事由と価格を記載した通関目録を税関に提出することで、輸出申告を省略できます。
税関長確認対象物品、契約と異なるため返送する物品、再輸入の際の関税減免を受けるために書類を提出する物品は、目録通関から除外されるため、輸出申告をします。
お客様は、国際宅配便業者にインボイスを渡し、品名と価格を事実のとおりに記載します。
目録通関で出た物品には、輸出申告済証がありません。関税の還付や付加価値税のゼロ税率の証憑のように、輸出申告済証が必要な場合は、金額が小さくても輸出申告をします。
輸入国の通関の際に必要な書類と輸入要件は、バイヤーが現地の通関業者に確認します。
出国時の携帯搬出の申告はハンドキャリー、国際宅配便の輸出申告は輸出通関でご案内しています。
あわせて読みたい記事
出典:関税法第241条(輸出・輸入または返送の申告)、関税法施行令第246条(輸出・輸入または返送の申告)、輸出及び返送通関に関する告示第7条(輸出申告および提出書類)、第55条(目録通関)、第63条(携帯搬出見本品の特例)、第67条(携帯託送物品の積載)。2026年10月22日確認、関税法は2026年10月2日、施行令は2026年2月27日、告示は2026年6月26日施行の内容に基づきます。