
自律発給における原産地の立証責任と作成の順序
自律発給の原産地証明書は、税関や商工会議所に申請しないため、機関が原産地を代わりに確認することはありません。輸入国が原産地を検証したときは、作成者が保管している資材明細書と製造工程図で原産地を立証します。
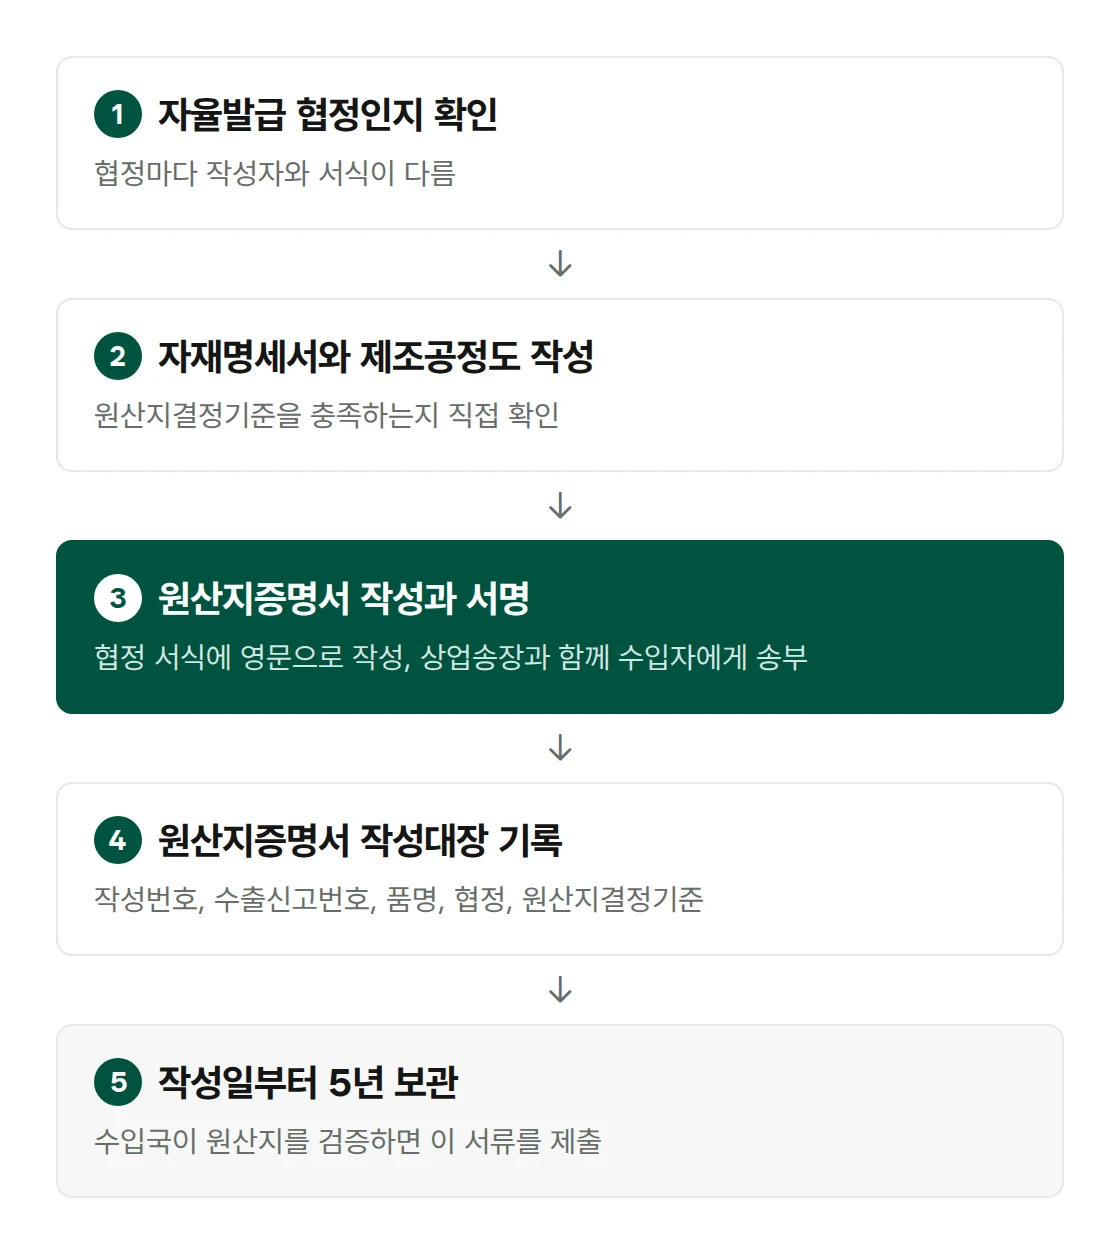
自律発給の可否や作成者の範囲は、協定ごとに異なります。輸出先の国の協定は、FTA原産地証明書の発給方式、協定別の機関発給と自律発給の区分の記事で確認します。
資材明細書と製造工程図による原産地の確認
資材明細書(BOM)は、完成品1個に使われた材料ごとに、品目番号6桁、原産地、所要量、価格を記載した表です。書式は事務処理告示の別紙第19号書式です。
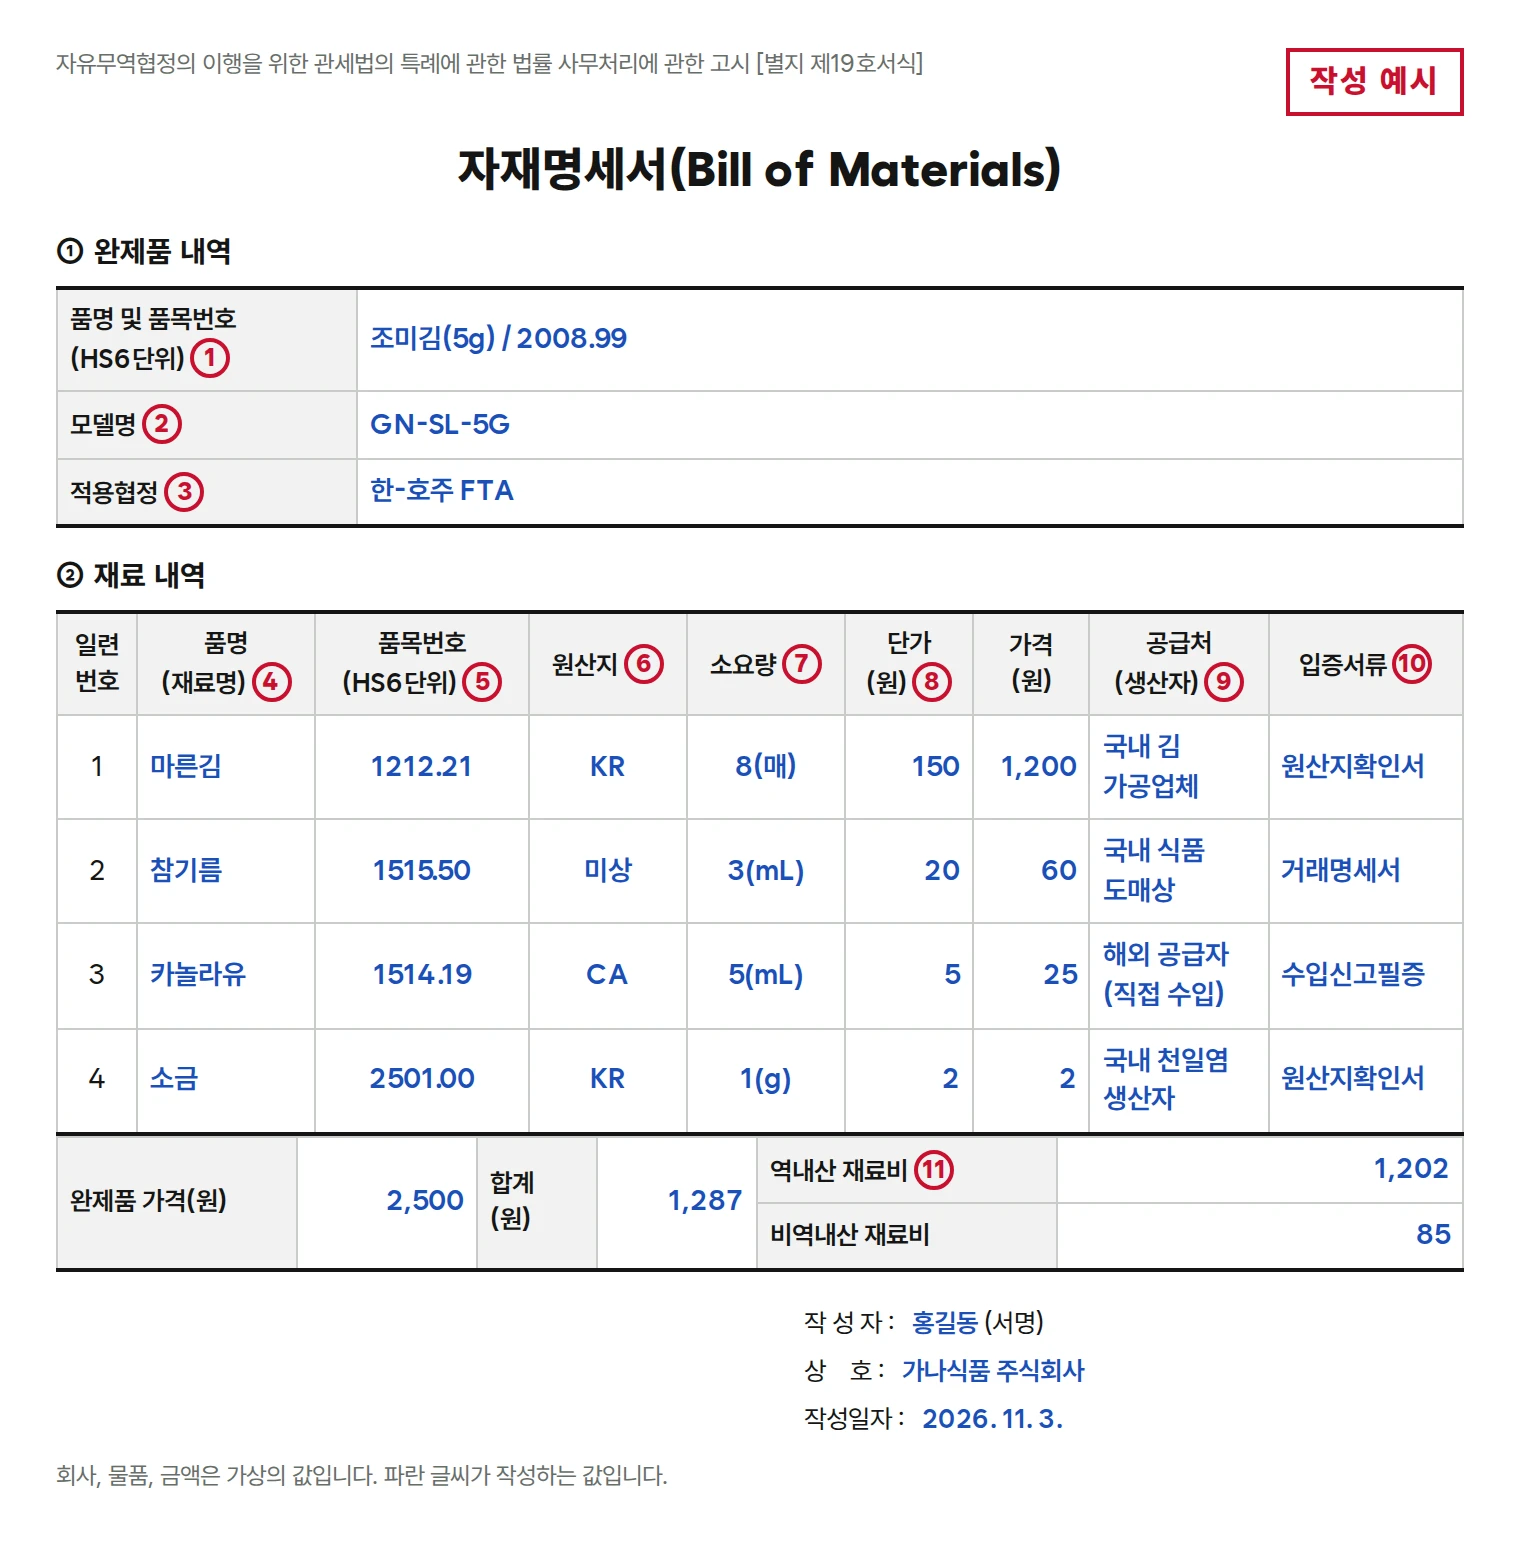
- 品目番号と原産地:輸入した材料は輸入申告済証から、国内で購入した材料は供給者が発行した原産地確認書から探して記載します。
- 原産地確認書を受け取れなかった材料は、国内で購入したものであっても“不明”と記載します。
- 所要量と金額は完成品1個を基準に記載し、すべての材料の単価を同一の基準(付加価値税を含むかどうか、単位)にそろえます。
製造工程図は、材料がどの工程に投入されて完成品になるかを順に記載した書類です。法令が定める書式はなく、材料の名称と品目番号を資材明細書と同じように記載します。
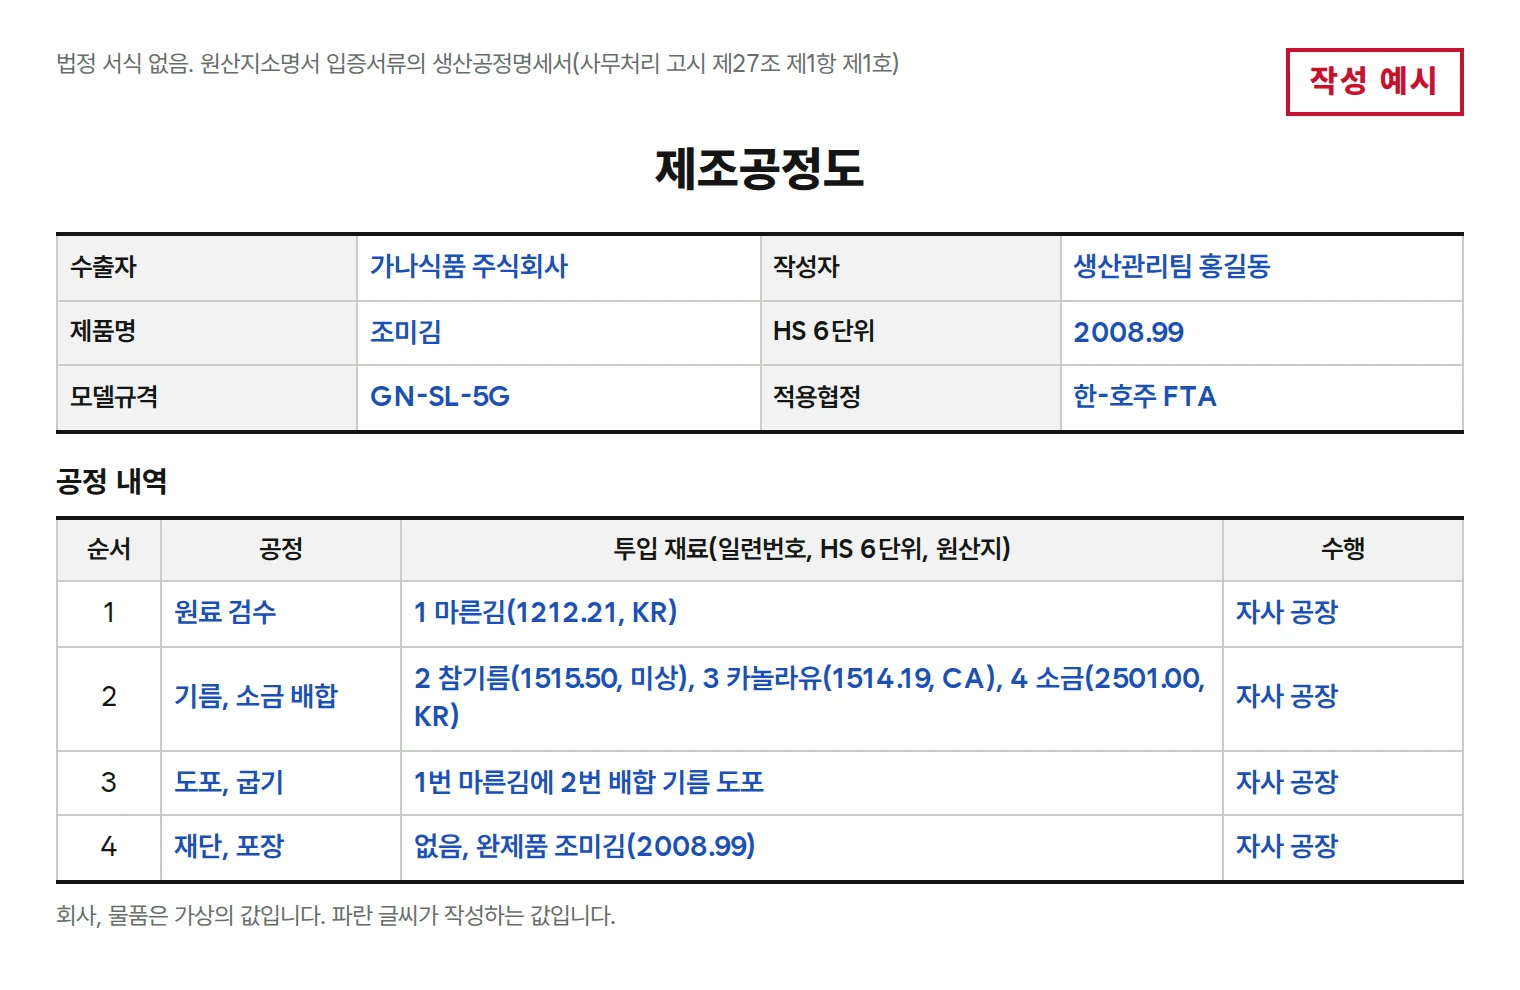
この例では、非原産材料であるごま油(第1515項)とキャノーラ油(第1514項)が、塗布と焼成の工程を経て味付け海苔(第2008項)になるため、項が変わります。韓豪FTAで、味付け海苔の品目別原産地基準は“他の項に該当する材料から生産されたもの”であるため、基準を満たします。
原産地決定基準は協定と品目によって異なるため、同じ書類でも、基準を満たしているかどうかは協定ごとに別に判断します。
欄ごとの作成方法とよくある間違いは、FTA原産地証明書の初回発給、資材明細書と製造工程図、原産地確認書の作成方法の記事で説明します。
原産地証明書の自律発給書式の作成
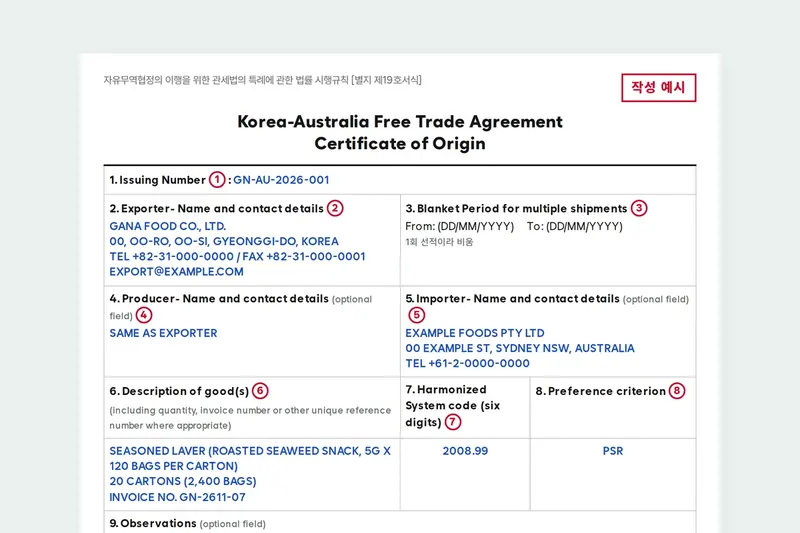
原産地証明書は、協定が定める書式に英文で作成し、あらかじめ定めた署名者が署名します。書式は協定ごとに異なりますが、輸出者、品名、数量、原産地を記載する点は同じです。
韓豪FTAの書式(施行規則別紙第19号書式)に、味付け海苔20箱を記載すると次のとおりです。
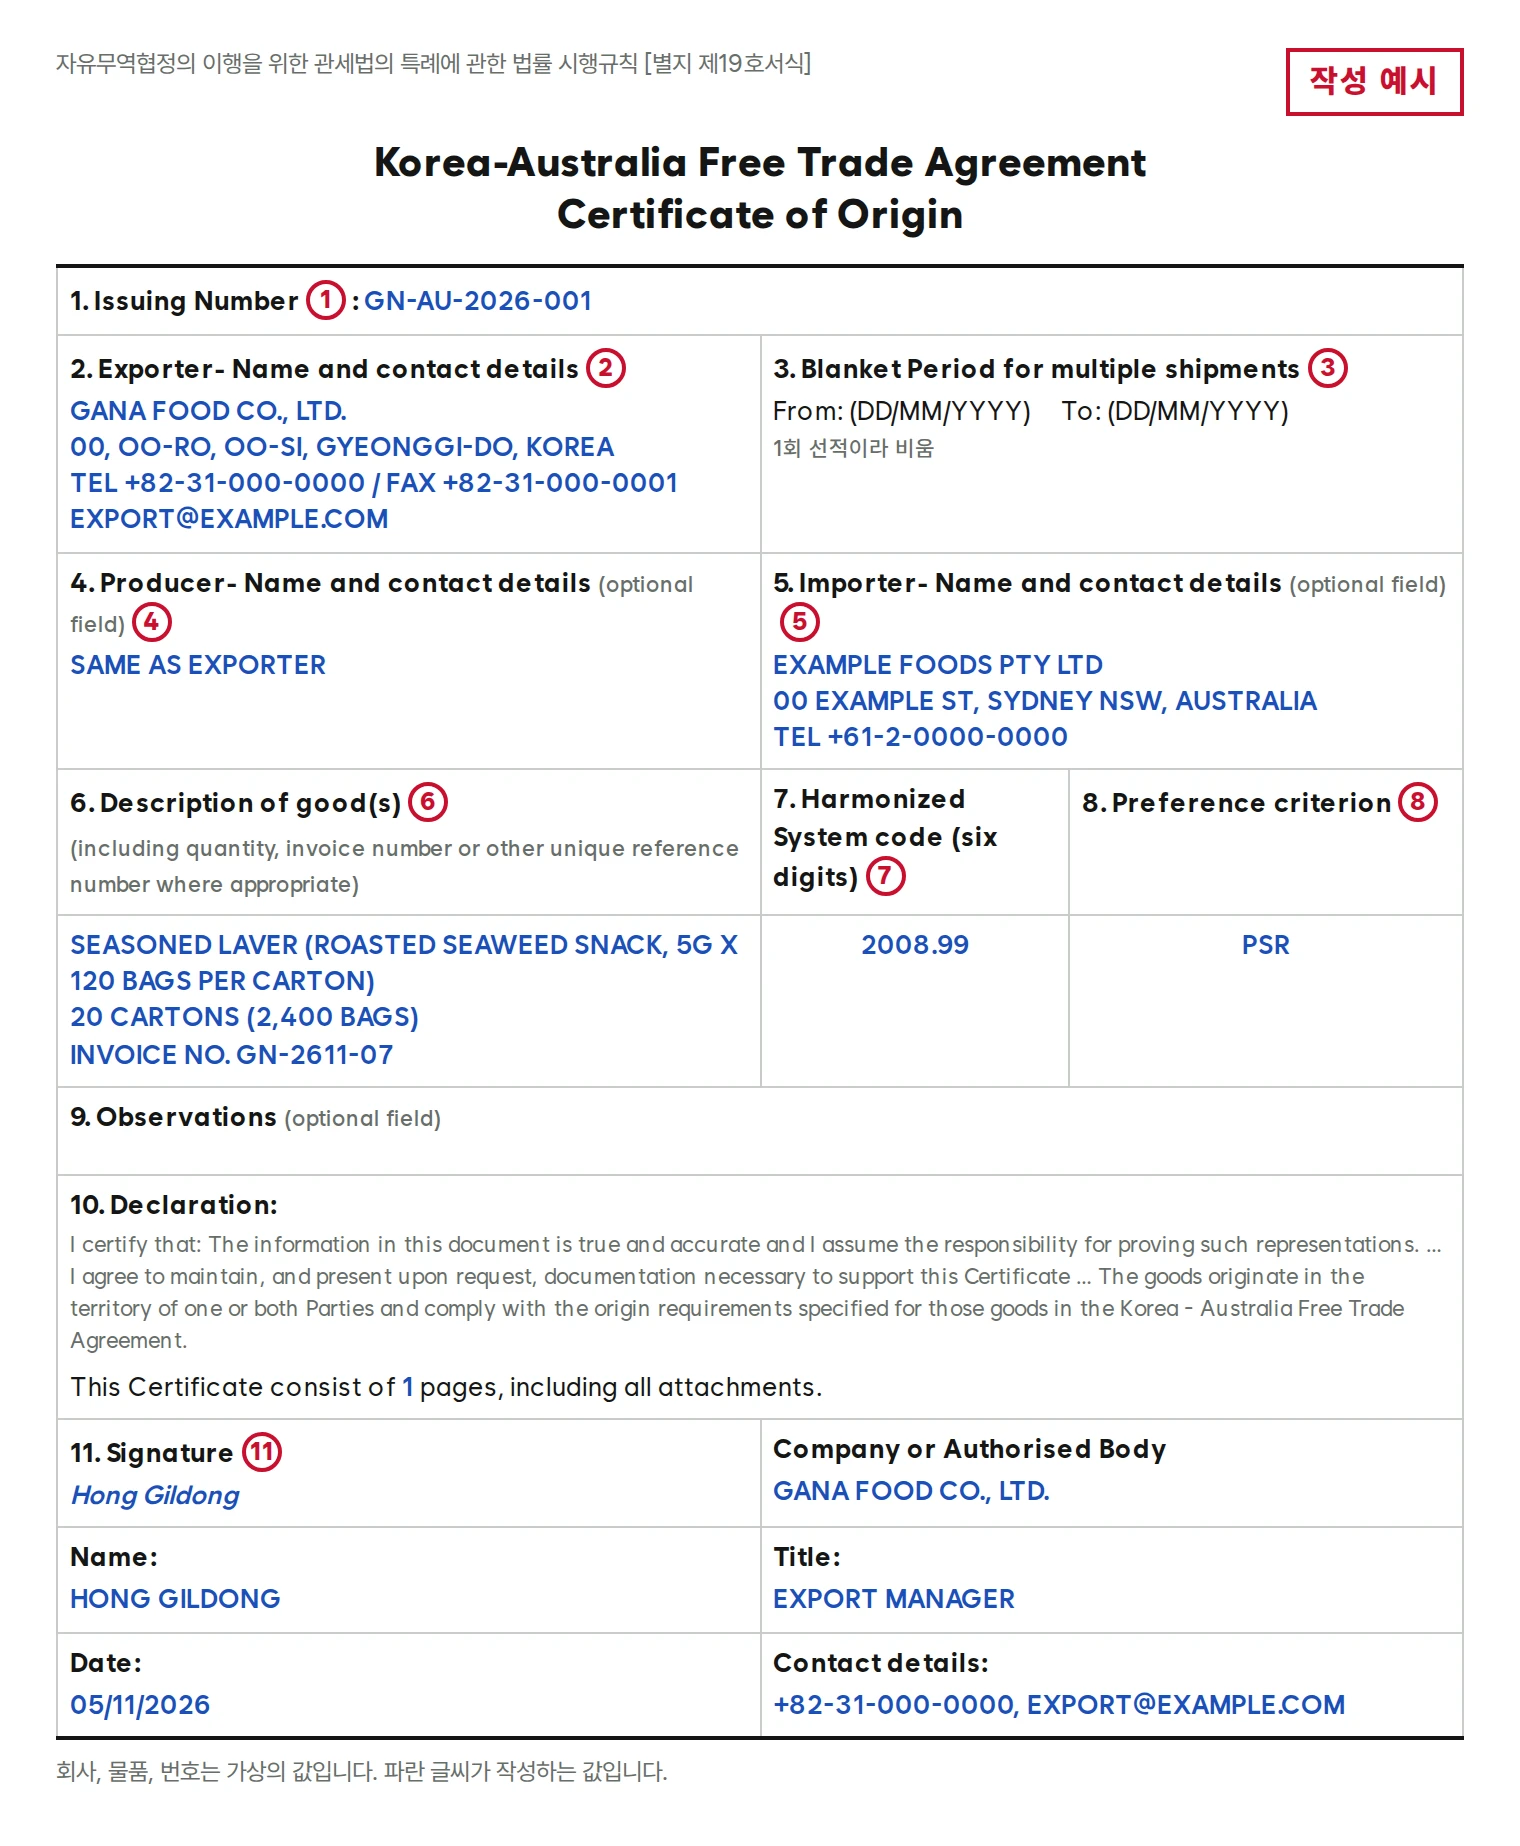
- 品名(第6欄):“SEASONED LAVER”のように、商業送り状と同じ物品であることがわかるように記載します。“FOOD”のような包括的な品名は使いません。
- 品目番号(第7欄):輸出申告済証の品目番号の上6桁を記載します。国内の10桁は記載しません。
- 原産地決定基準(第8欄):資材明細書と製造工程図で確認した基準を記載します。この例は品目別原産地基準(PSR)です。
- 包括証明期間(第3欄):同じ物品を複数回送るときだけ記載し、その期間内に輸入された物品にだけ使えます。
作成した原産地証明書は、商業送り状とともに輸入者へ送ります。輸入者が輸入国で輸入申告をするときに原産地証明書が必要になるため、遅くとも貨物が輸入国に到着する前までに送る必要があります。
韓豪FTAの原産地証明書の有効期間は2年です。
作成台帳への記録と書類の保管
原産地証明書を作成したら、原産地証明書作成台帳(施行規則別紙第7号書式)に、作成番号と作成日、輸出申告番号、品名と品目番号、輸入者、協定と原産地決定基準を記録します。根拠書類は原産地証明書の作成日から5年間保管し、紙の代わりにサーバーなどの電子媒体に保管してもかまいません。
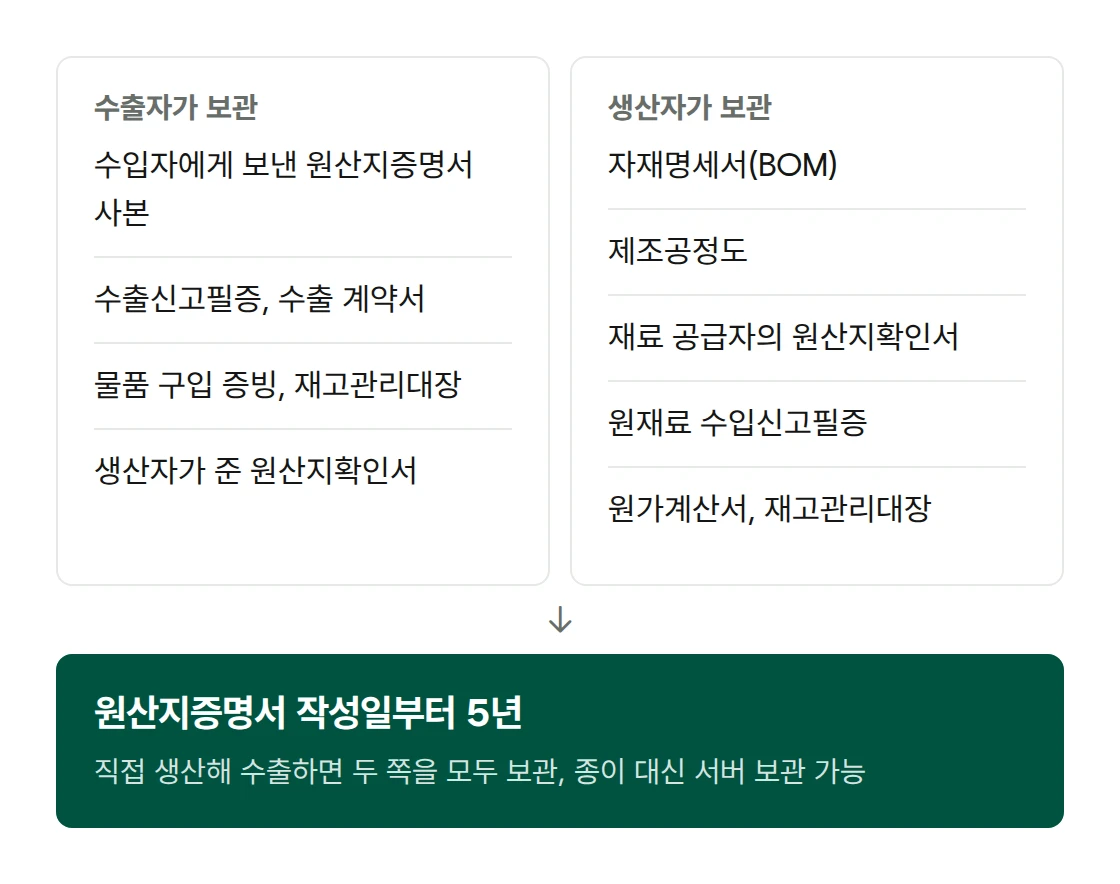
自社で生産して輸出する場合は、輸出者と生産者の書類をすべて保管します。他社の製品を購入して輸出する場合は、生産者から完成品の原産地確認書を受け取って原産地証明書を作成し、資材明細書と製造工程図は生産者が保管します。
正当な理由なく書類を保管しなければ、2,000万ウォン以下の罰金の対象となり、検証時に提出すべき書類がなければ、輸入者へのFTA協定関税の適用が拒否されることがあります。
関連記事
初めて輸出する物品は、原産地証明書を作成する前に、関税士に資材明細書と製造工程図を確認してもらうと、検証に備えることができます(原産地証明業務のご案内)。
出典:自由貿易協定の履行のための関税法の特例に関する法律第11条(原産地証明書の作成・発給等)、第15条(原産地証憑書類等の保管)、第44条(罰則)、同法施行令第6条(原産地証明書)、第10条(保管対象の原産地証憑書類等)、同法施行規則第12条(原産地確認書)、第14条(輸出入物品に対する原産地自律証明手続等)、別紙第7号書式(原産地証明書作成台帳)、別紙第19号書式(オーストラリアとの協定による原産地証明書の書式)、自由貿易協定の履行のための関税法の特例に関する法律事務処理に関する告示第27条(原産地疎明書の立証書類)、別紙第19号書式(資材明細書(Bill of Materials))、大韓民国政府とオーストラリア政府との間の自由貿易協定第3.25条(特恵関税待遇の拒否)。2026年10月22日に確認、法律は2025年10月1日、施行令は2026年1月6日、施行規則は2026年5月1日、告示は2026年6月30日施行の基準です。