
自主出具的原产地举证责任与制作顺序
自主出具的原产地证书无需向海关或商工会议所申请,因此没有机构代为确认原产地。进口国核查原产地时,制作人须以其保管的材料清单和生产工艺流程图举证原产地。
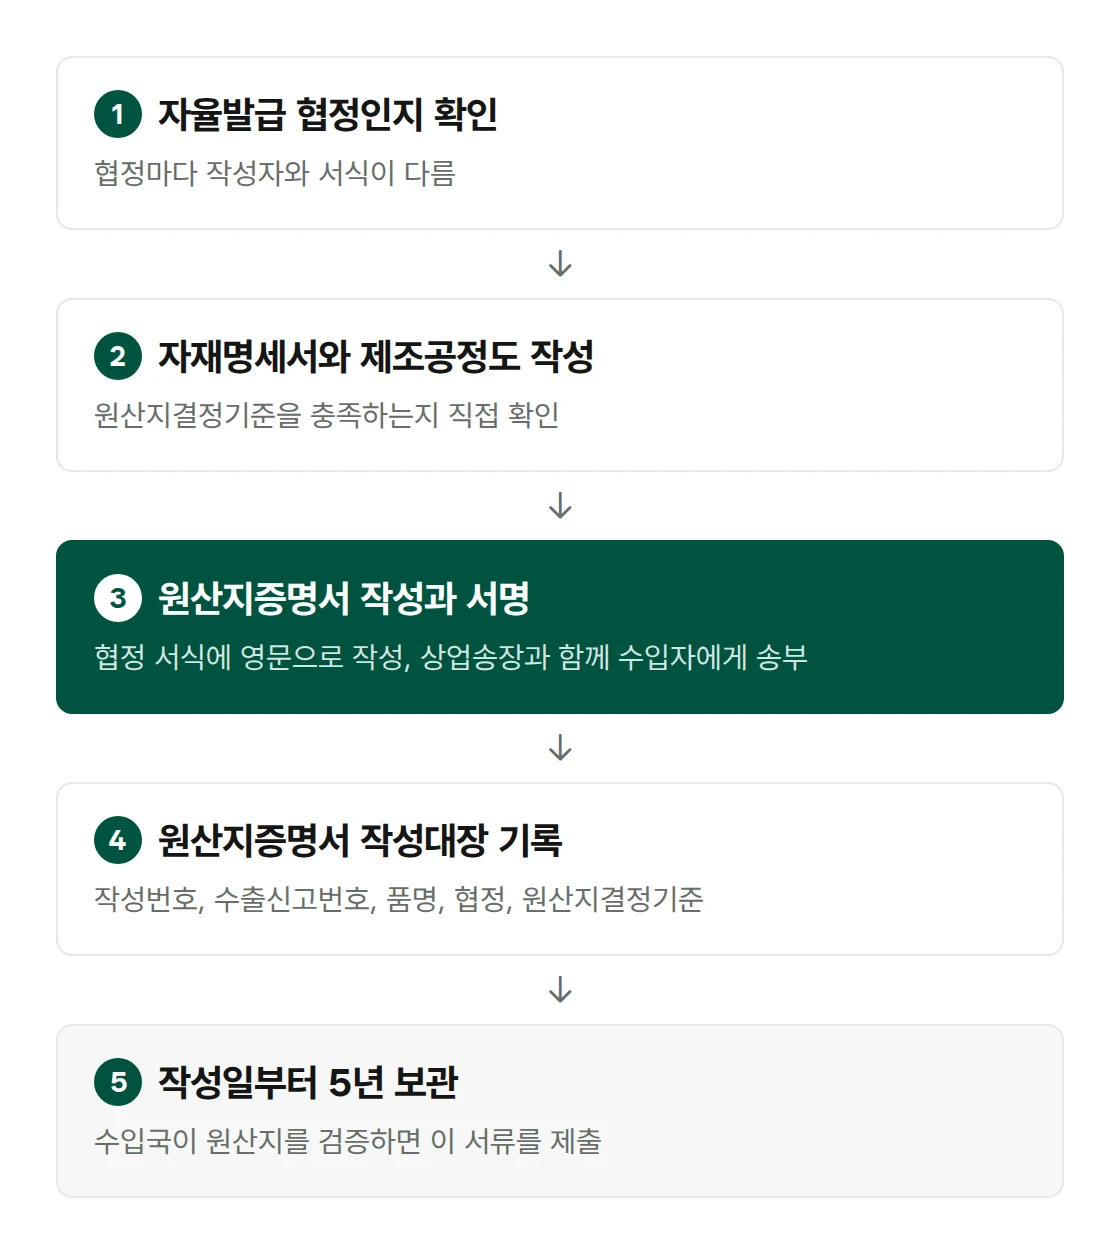
是否可自主出具及制作人范围因协定而异。拟出口国家的协定,请在FTA原产地证书签发方式,按协定区分机构签发与自主出具一文中确认。
通过材料清单和生产工艺流程图确认原产地
材料清单(BOM)是按每1件成品所用的各项材料,列明商品编码6位、原产地、所需用量和价格的表格。格式为事务处理告示附件第19号格式。
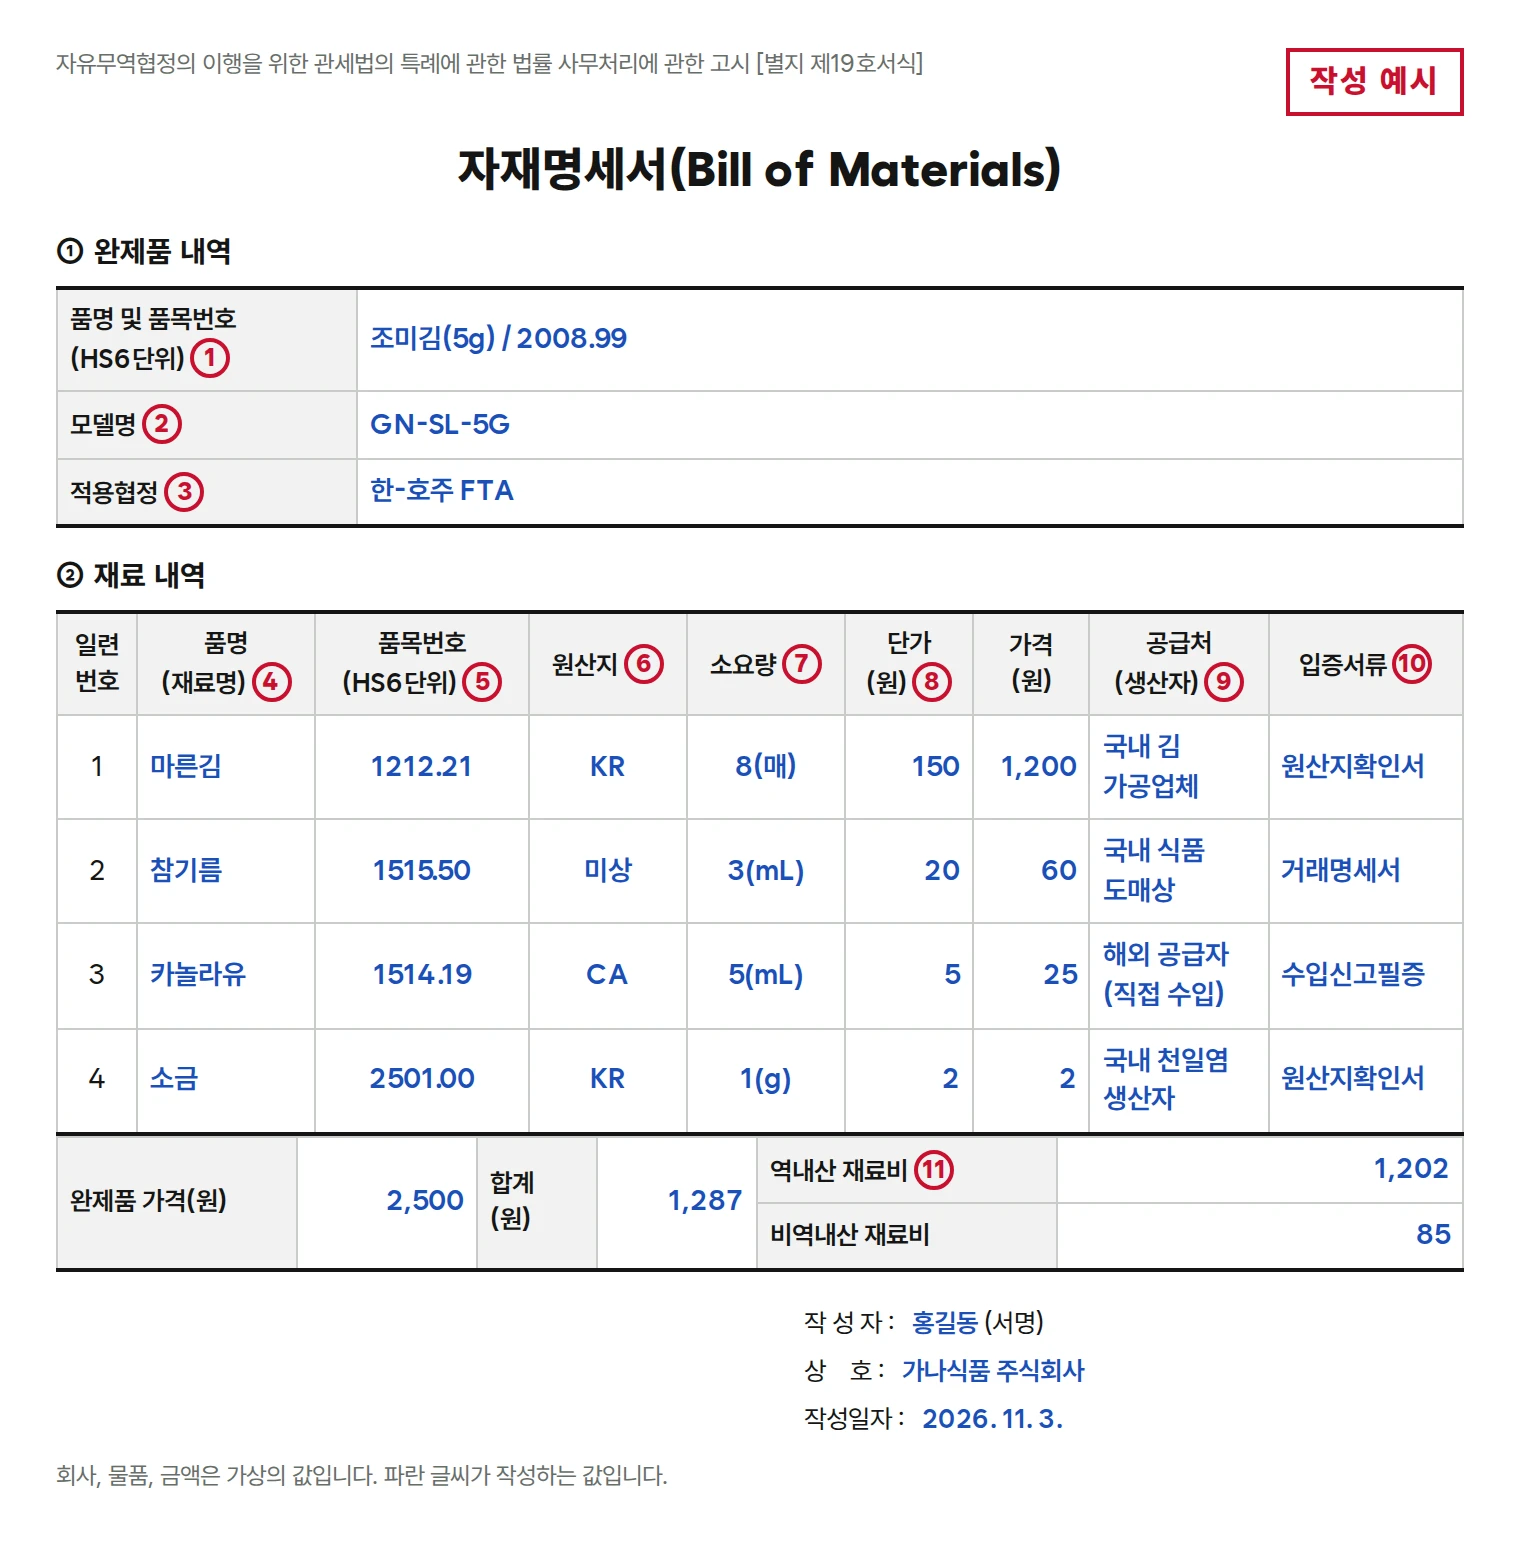
- 商品编码和原产地:进口材料从进口申报完毕凭证中查找,国内采购的材料从供应商出具的原产地确认书中查找并填写。
- 未取得原产地确认书的材料,即使在国内采购,也填写为“不明”。
- 所需用量和金额按每1件成品填写,并将所有材料的单价统一为相同的基准(是否含增值税、单位)。
生产工艺流程图是按顺序记载材料投入哪道工序、如何成为成品的文件。法令没有规定格式,材料名称和商品编码须与材料清单一致。
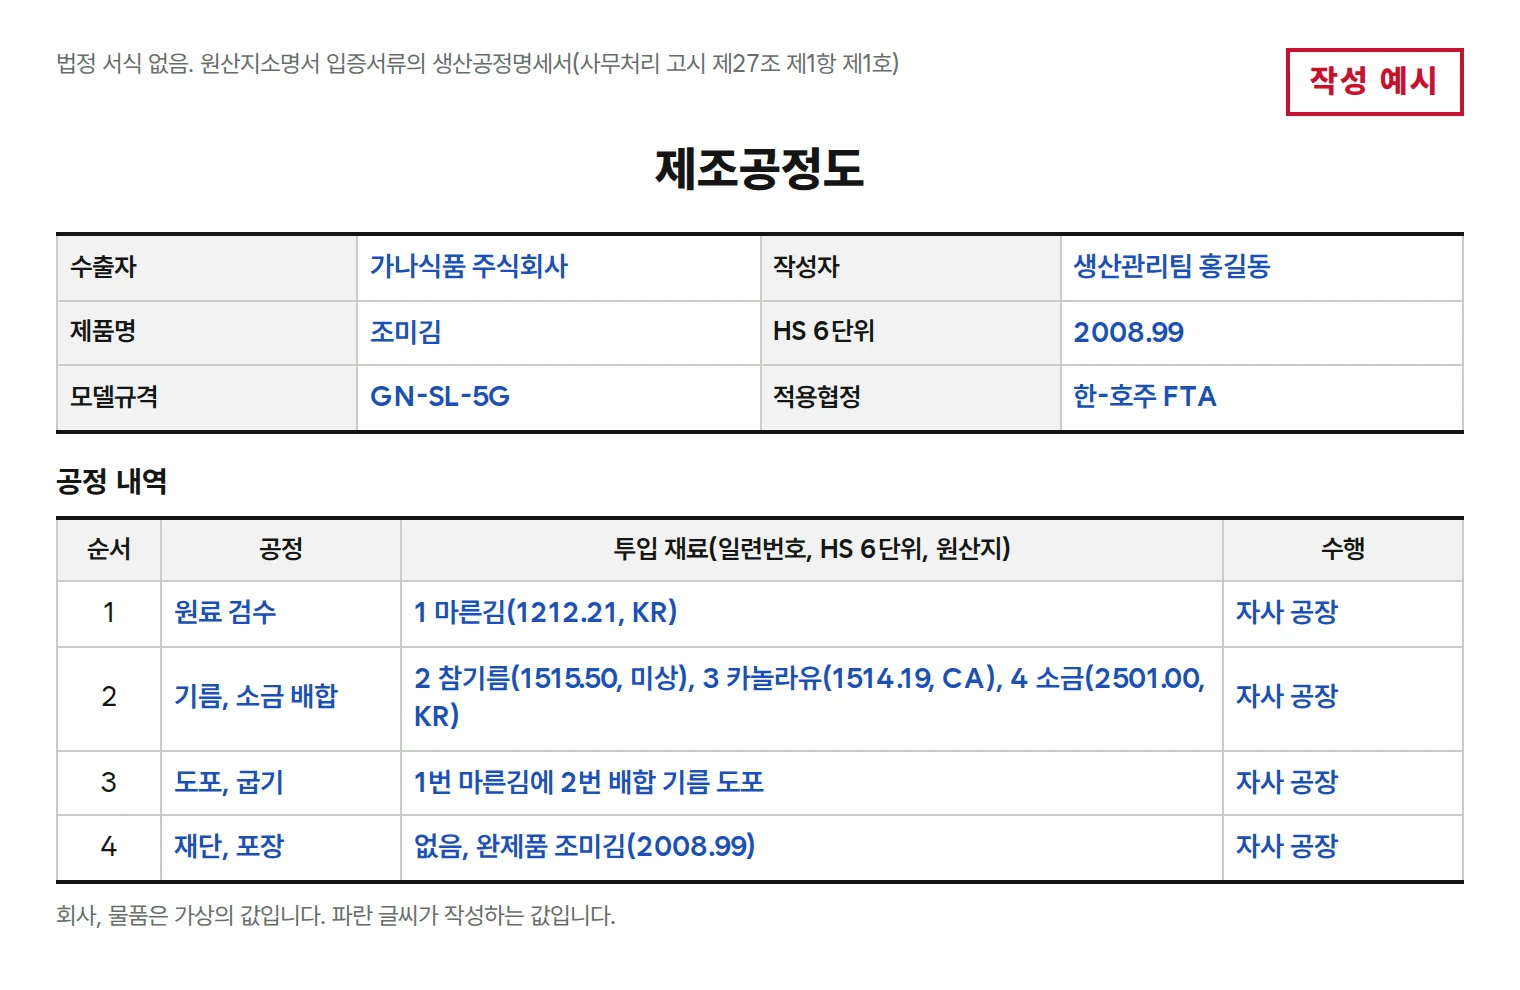
本例中,非原产材料芝麻油(税目1515)和菜籽油(税目1514)经过涂抹和烘烤工序成为调味紫菜(税目2008),因此税目发生变化。韩澳FTA中调味紫菜的品目别原产地标准为“由归入其他税目的材料生产”,因此符合标准。
原产地判定标准因协定和品目而异,即使使用同样的文件,是否符合也须按协定分别判断。
各栏填写方法和常见错误,请参阅FTA原产地证书首次签发,材料清单、生产工艺流程图和原产地确认书的填写方法一文。
原产地证书自主出具格式的填写
原产地证书须按协定规定的格式以英文填写,并由事先确定的签署人签署。格式因协定而异,但填写出口商、品名、数量、原产地这一点相同。
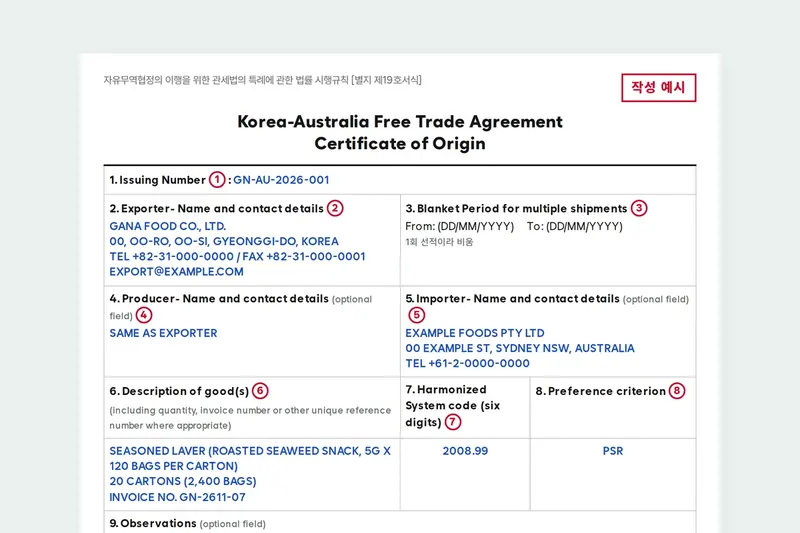
以韩澳FTA格式(施行规则附件第19号格式)填写调味紫菜20箱,示例如下。
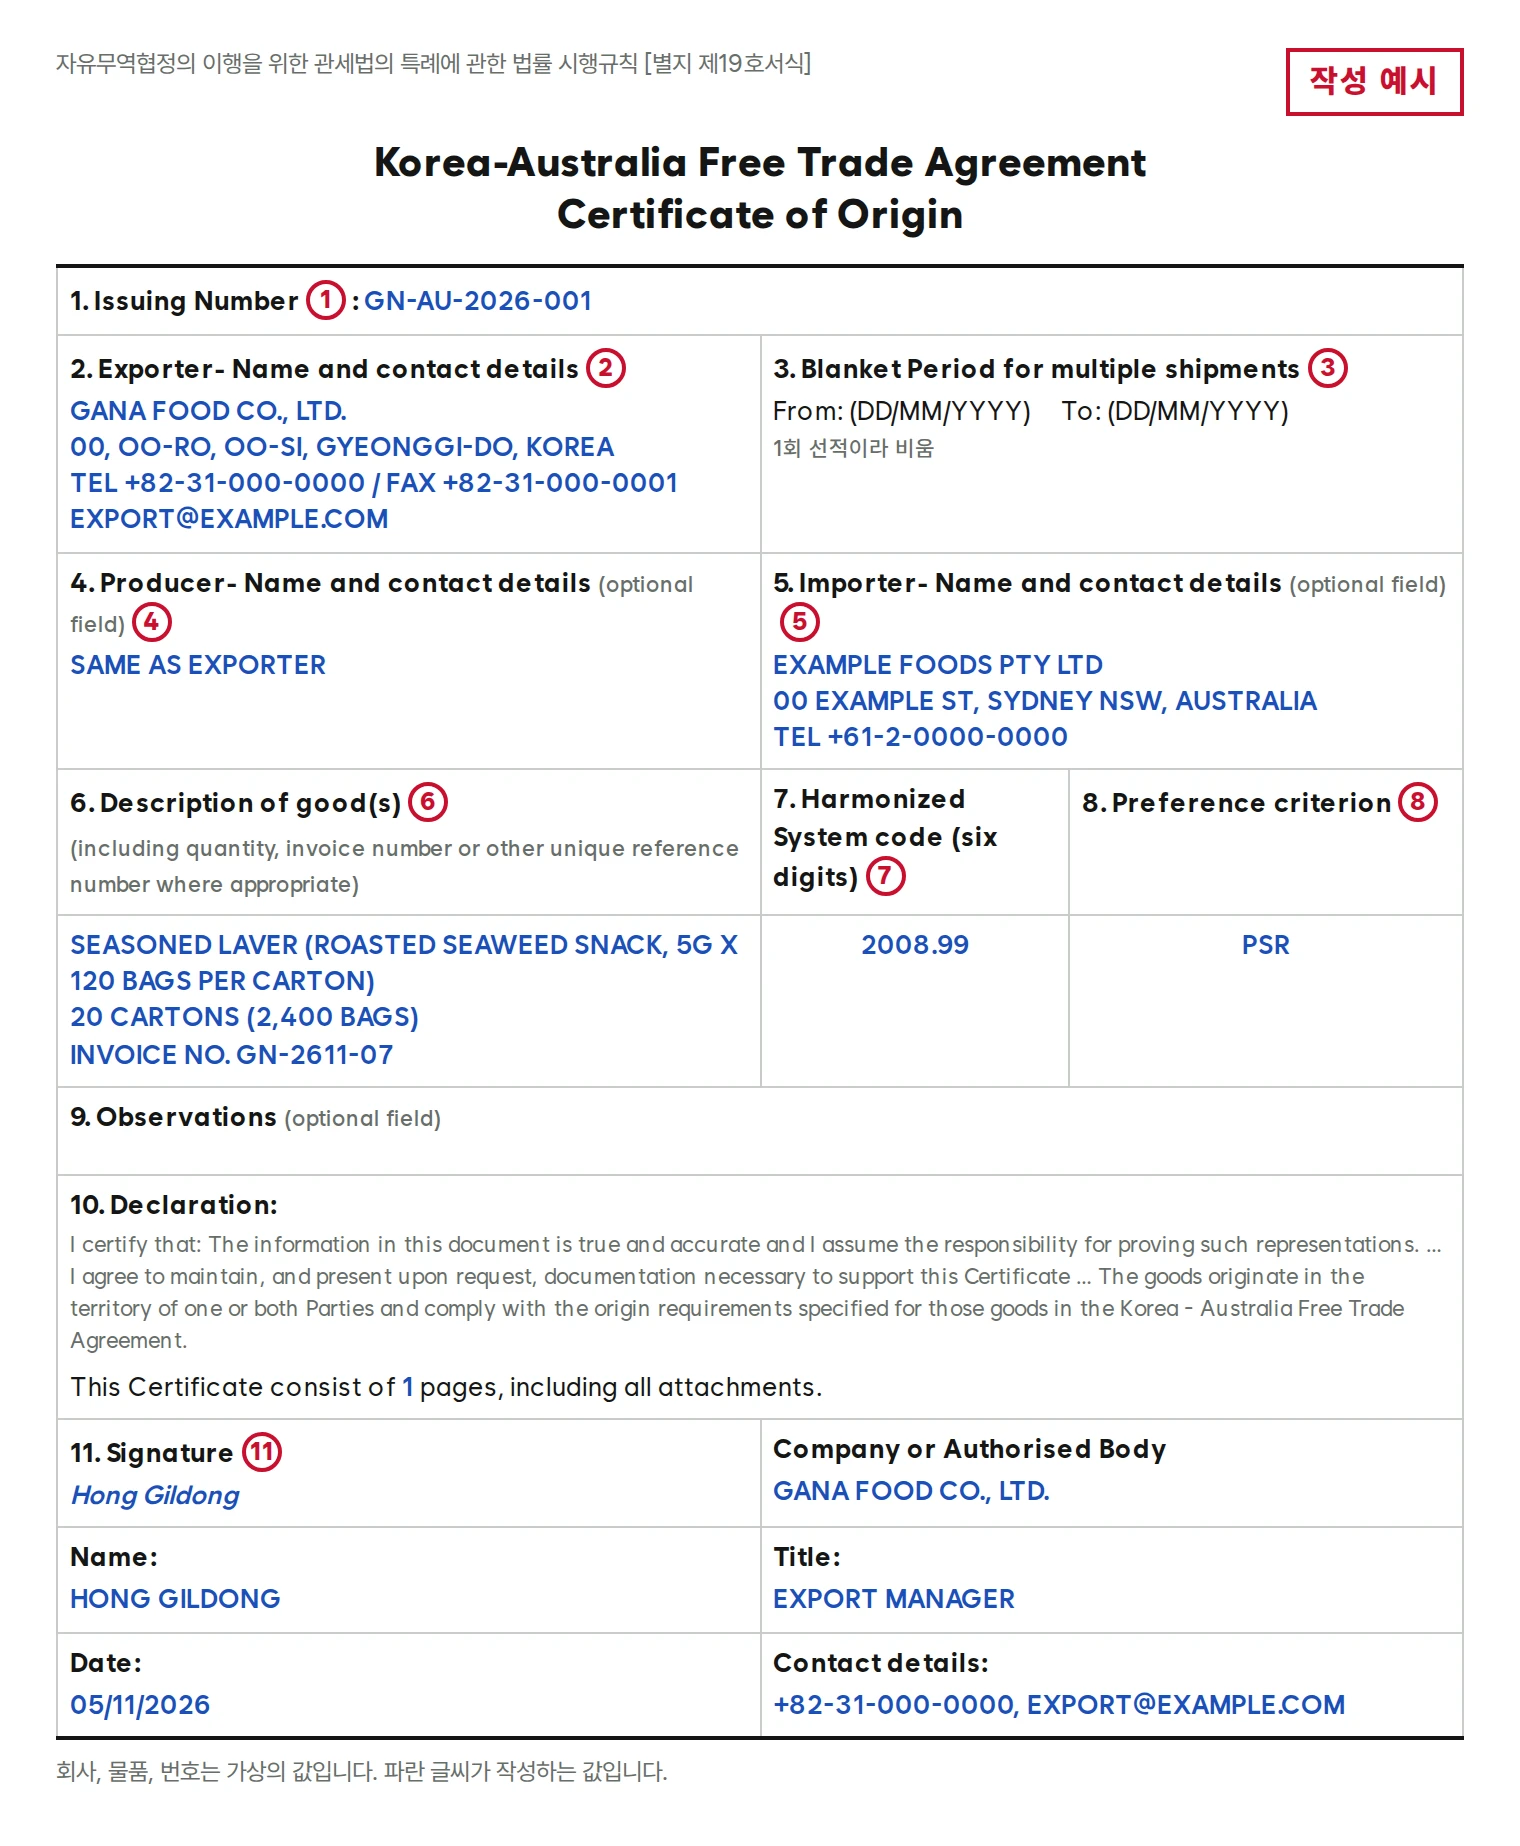
- 品名(第6栏):如“SEASONED LAVER”,须写得能看出与商业发票是同一物品。不使用“FOOD”这类概括性品名。
- 商品编码(第7栏):填写出口申报完毕凭证中商品编码的前6位。不填写国内10位编码。
- 原产地判定标准(第8栏):填写通过材料清单和生产工艺流程图确认的标准。本例为品目别原产地标准(PSR)。
- 总括证明期间(第3栏):仅在多次发运同一物品时填写,只能用于该期间内进口的物品。
制作完成的原产地证书与商业发票一并寄给进口商。进口商在进口国办理进口申报时需要原产地证书,因此最迟须在货物抵达进口国之前寄出。
韩澳FTA原产地证书的有效期为2年。
制作台账的记录与文件保管
制作原产地证书后,须在原产地证书制作台账(施行规则附件第7号格式)中记录制作编号和制作日期、出口申报编号、品名和商品编码、进口商、协定和原产地判定标准。依据文件自原产地证书制作之日起保管5年,也可以保管在服务器等电子介质上,而不用纸质。
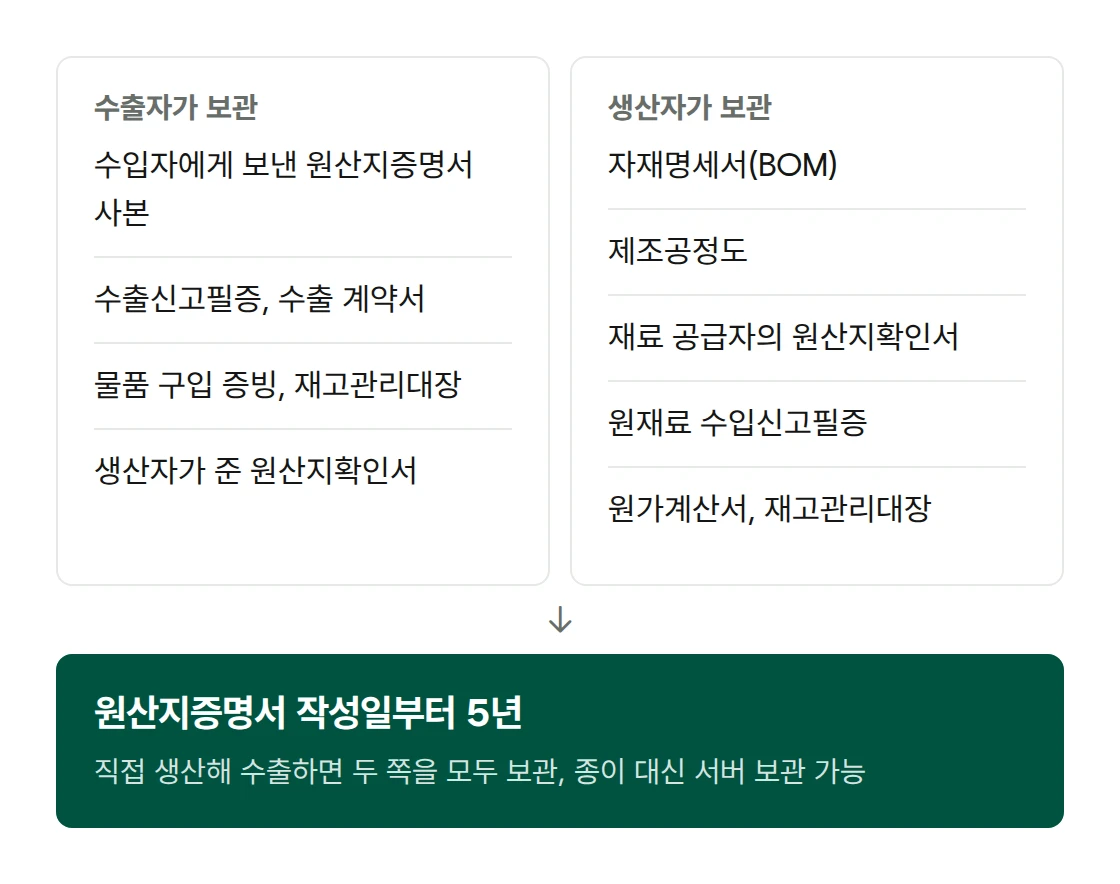
自行生产并出口的,出口商和生产商的文件都须保管。购买其他公司产品出口的,向生产商取得成品的原产地确认书后制作原产地证书,材料清单和生产工艺流程图由生产商保管。
无正当理由不保管文件的,属于2,000万韩元以下罚金的处罚对象;核查时无可提交的文件,进口商的协定关税适用可能被拒绝。
延伸阅读
首次出口的物品,在制作原产地证书前请关税师(韩国国家资格)审核材料清单和生产工艺流程图,可以为核查做好准备(原产地证明业务说明)。
来源:《关于为履行自由贸易协定的关税法特例的法律》第11条(原产地证书的制作、签发等)、第15条(原产地证明文件等的保管)、第44条(处罚),该法施行令第6条(原产地证书)、第10条(须保管的原产地证明文件等),该法施行规则第12条(原产地确认书)、第14条(进出口物品的原产地自主证明程序等)、附件第7号格式(原产地证书制作台账)、附件第19号格式(依据与澳大利亚的协定的原产地证书格式),《关于为履行自由贸易协定的关税法特例的法律事务处理的告示》第27条(原产地说明书举证文件)、附件第19号格式(材料清单(Bill of Materials))、《大韩民国政府与澳大利亚政府间自由贸易协定》第3.25条(拒绝给予优惠关税待遇)。2026年10月22日确认,该法按2025年10月1日、施行令按2026年1月6日、施行规则按2026年5月1日、告示按2026年6月30日施行的版本。