
出口商业发票与税务发票
向境外买方销售物品时,不开具税务发票,而是开具商业发票。这是因为出口货物适用增值税零税率,免除开具税务发票的义务。
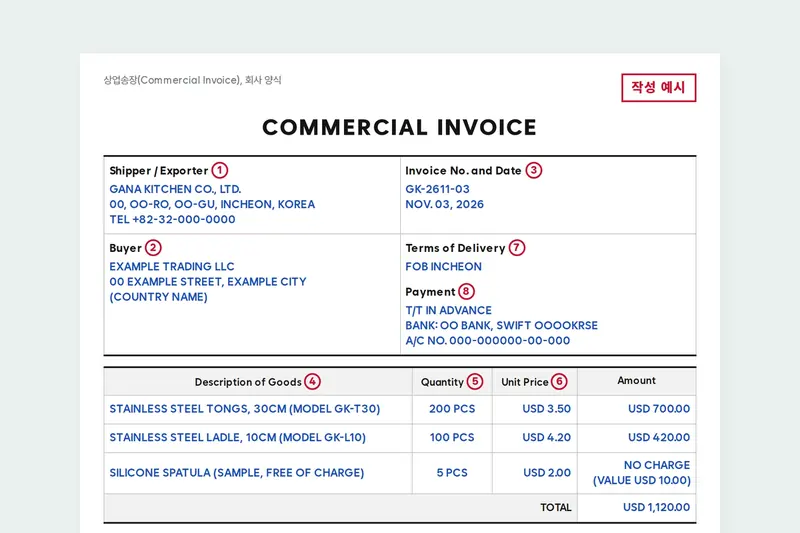
商业发票可使用公司自己的格式,但须完整填写关税师转录到出口申报书上的品名、数量、价格和买方信息。
商业发票上要填写的内容
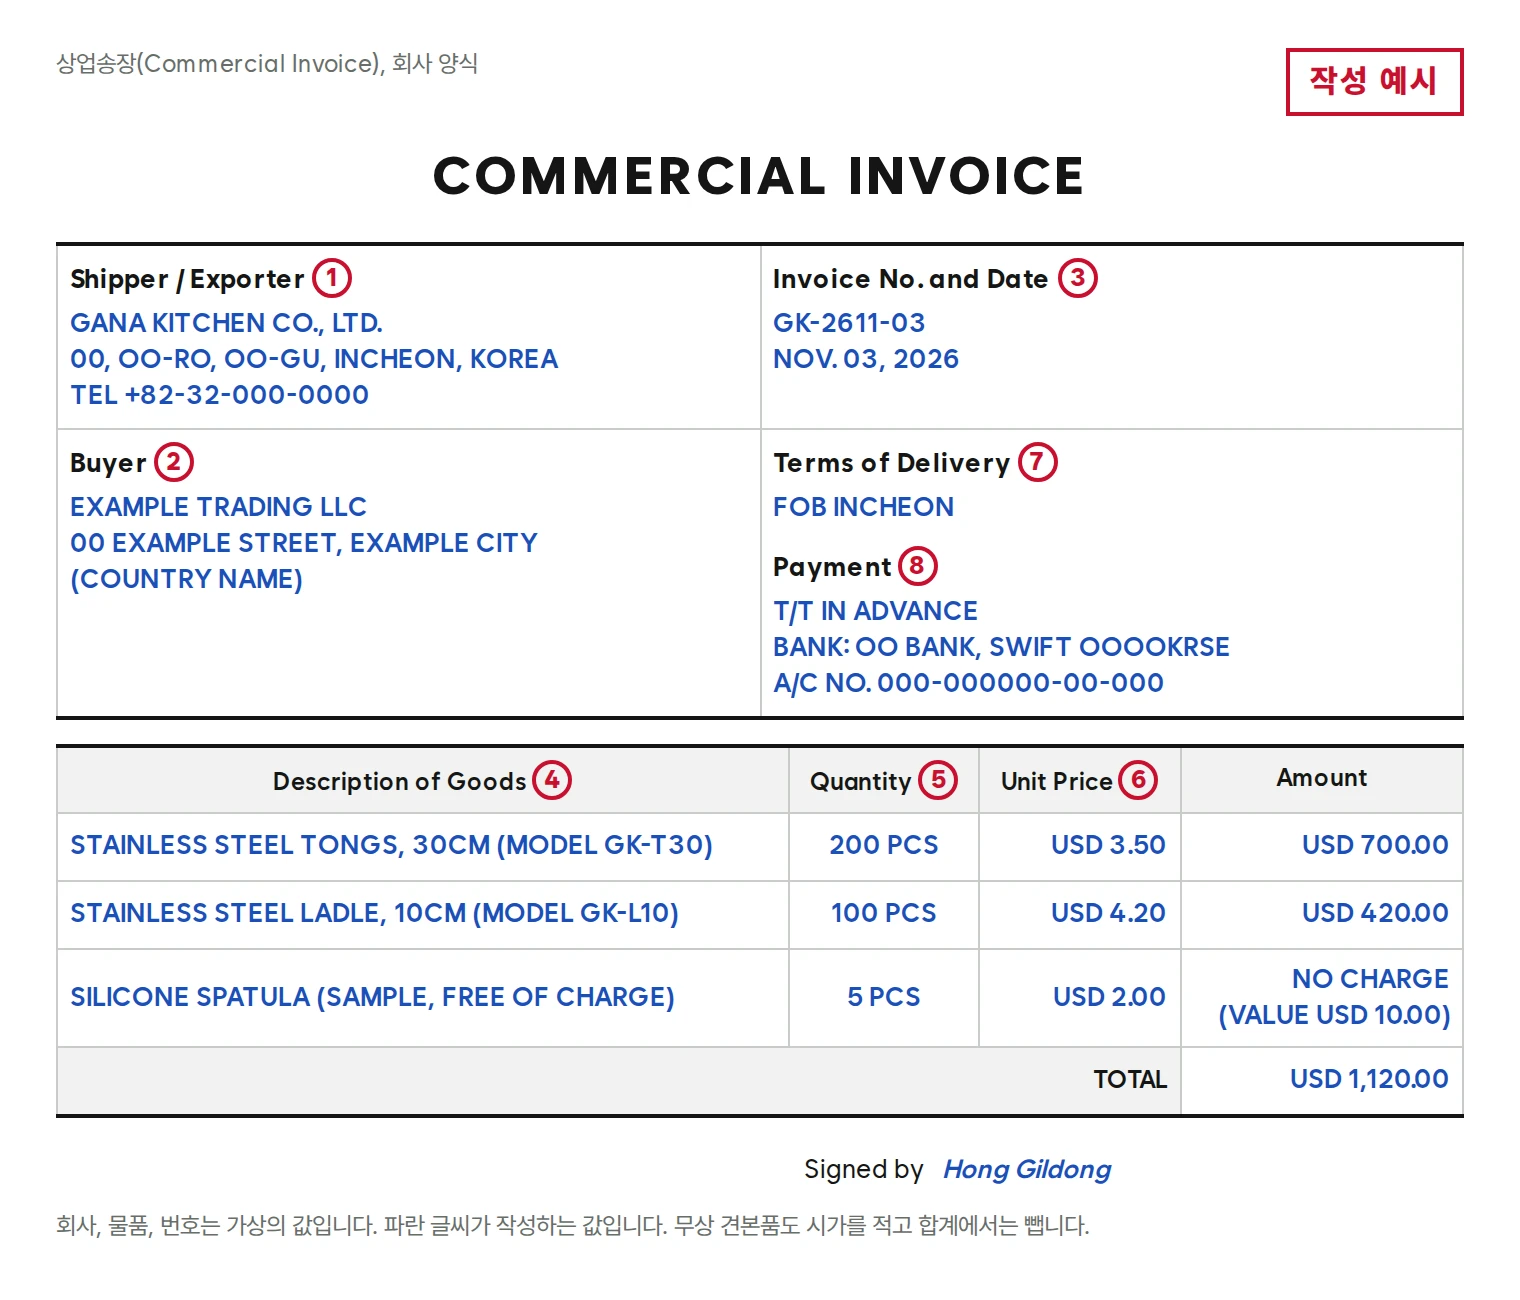
- 出口人:用英文填写与营业执照相同的名称和地址。
- 买方:用英文填写国家、名称、地址。关税师以此信息申请买方的境外交易方代码。
- 发票编号和日期:使用公司管理的编号即可。
- 品名和型号:不要笼统写成“Sample”“Parts”,须写明能看出物品是什么。
- 数量和单位:用个、套、箱等可计数的单位填写。
- 单价和金额:与USD等币种一并填写。出口申报书上须填写价格,因此不收货款的样品也不填0,而是填写市价。
- 交货条件:填写FOB、CIF等交货条件。出口申报价格以FOB为准,因此是CIF条件的,关税师会扣除运费和保险费后申报。
- 付款方式:填写汇款、信用证等方式和收款账户。不收货款的,写明无偿(Free of Charge)。
没有买方、以参展或当地寄售方式发出的物品,申报方法不同,因此装运前请与关税师商议。
不开具税务发票的原因
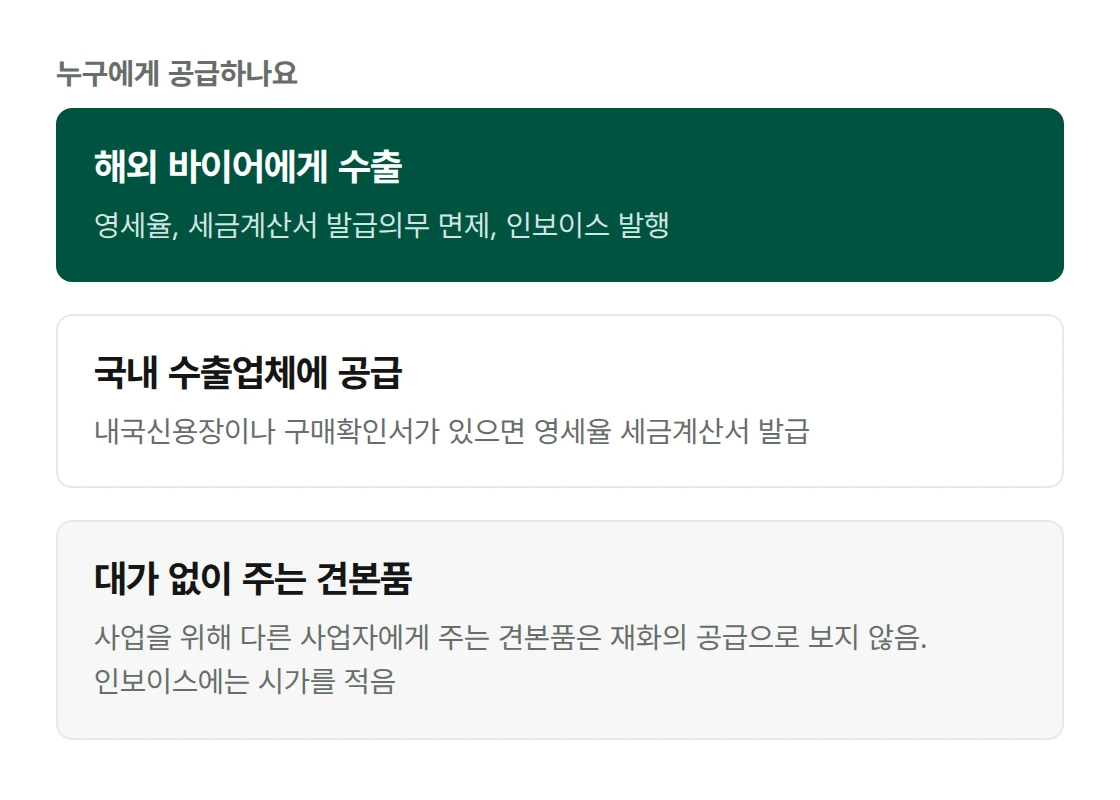
直接向境外买方出口的货物适用零税率,免除开具税务发票的义务。
但是,凭国内信用证或采购确认书向国内出口企业供货的,即使适用零税率,也要开具税务发票。
为业务目的无偿赠送给其他事业者的样品,不视为货物的供应。
以零税率申报增值税时,须附上出口业绩明细表。请将出口申报完毕凭证和商业发票一并保管,申报事宜与税务代理人商议。
出口申报代办请见出口通关。
相关文章
来源:《关税法》第241条(出口、进口或退运的申报)、《关税法施行令》第246条(出口、进口或退运的申报)、《关于通关固有代码及境外交易方代码登记、管理的告示》第9条(境外交易方代码的申请)、《增值税法》第10条(货物供应的特例)、第21条(货物的出口)、《增值税法施行令》第20条(为业务赠与而不视为货物供应的范围)、第71条(免除开具税务发票义务等)、第101条(零税率附带材料的提交)。2026年10月22日确认,《关税法》2026-10-02,《关税法施行令》和《增值税法施行令》2026-02-27,《增值税法》2026-01-02施行为准。