
輸出インボイスと税金計算書
海外のバイヤーに物品を販売するときは、税金計算書を発行せず、インボイスを発行します。輸出する財貨には付加価値税のゼロ税率が適用され、税金計算書の発行義務が免除されるためです。
インボイスは自社の様式で作成しますが、関税士が輸出申告書に転記する品名、数量、価格、バイヤー情報は漏れなく記載します。
インボイスに記載すること
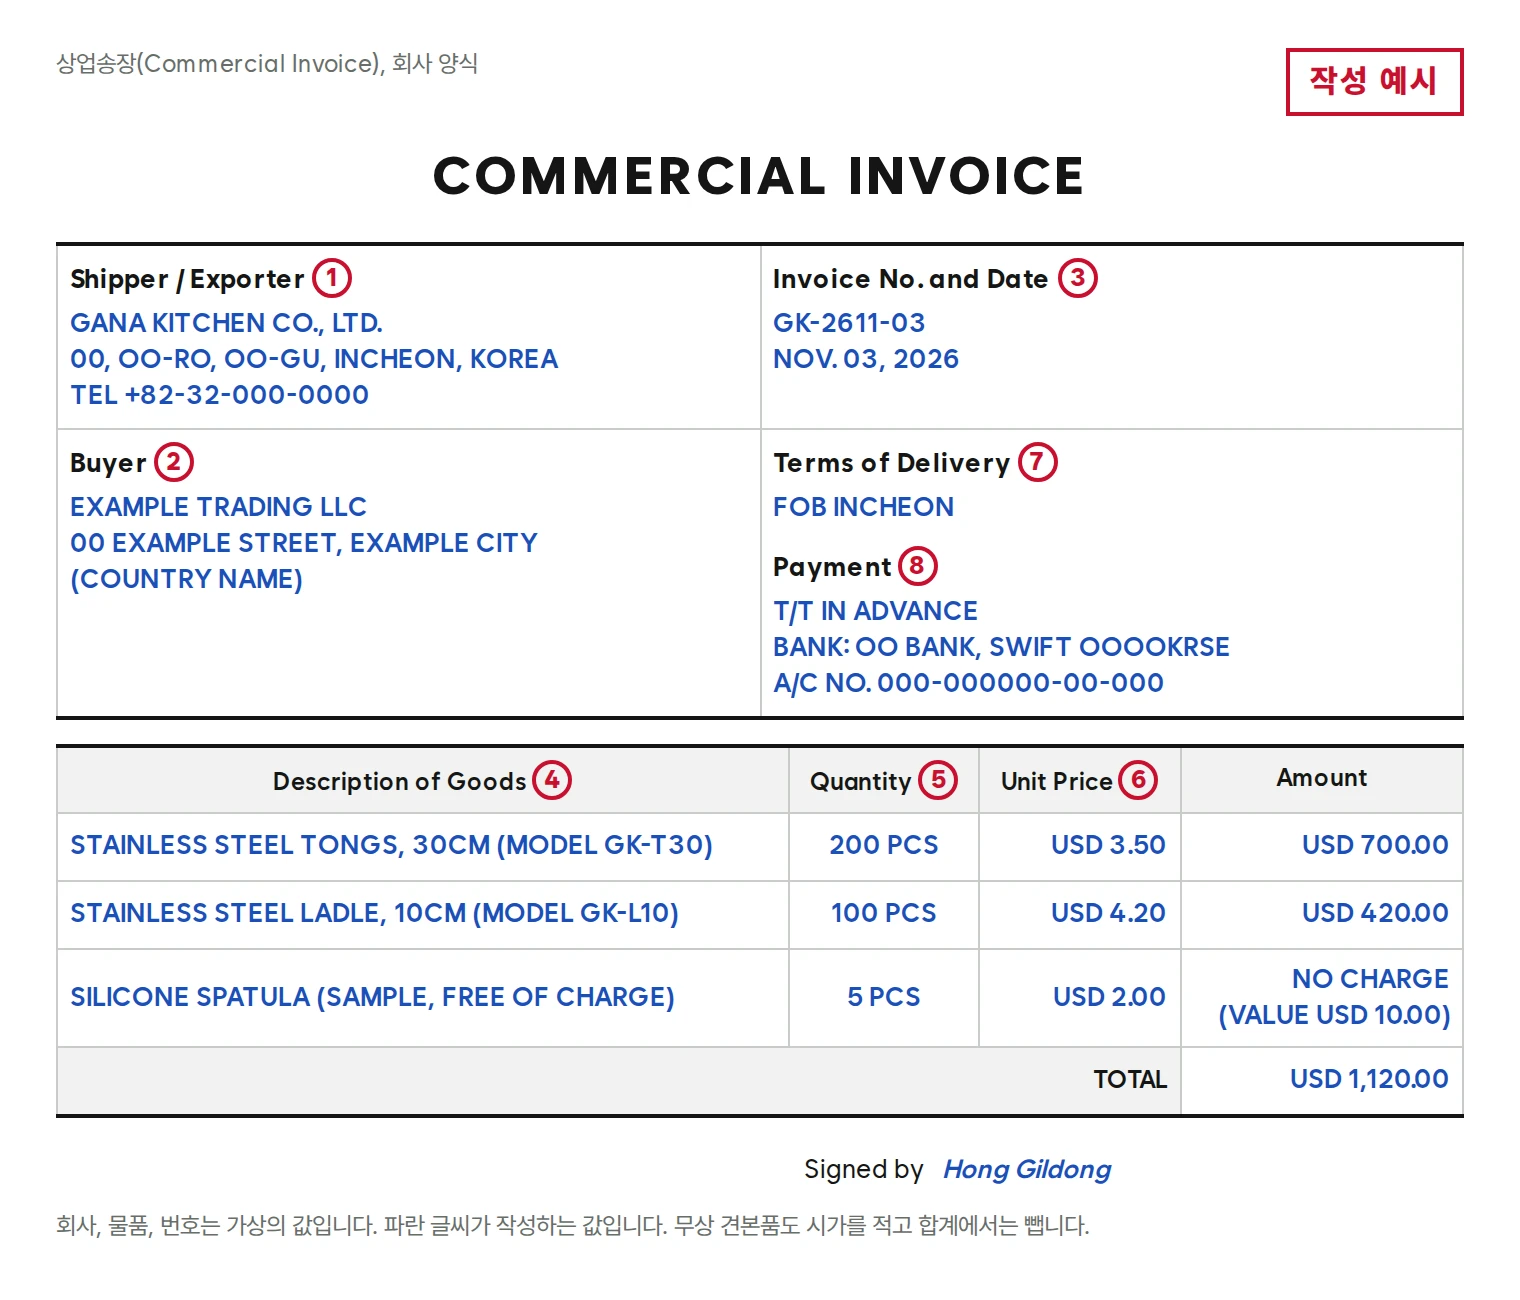
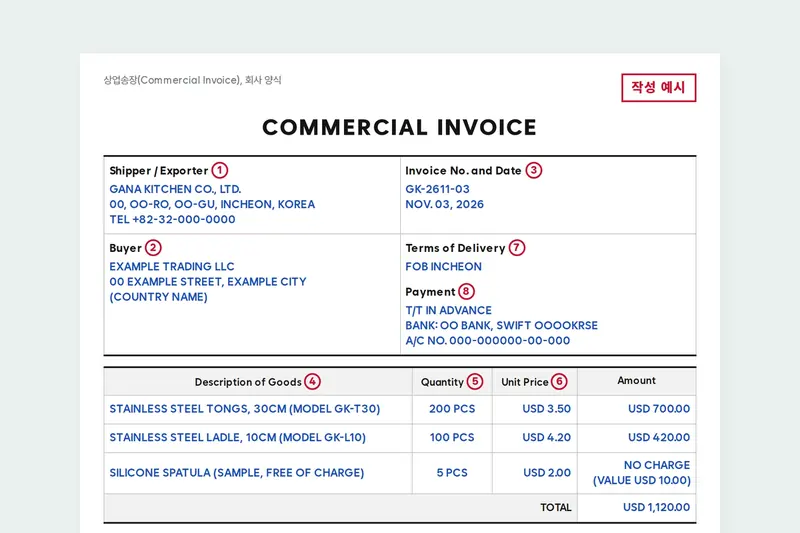
- 輸出者:事業者登録証と同じ商号と住所を英語で記載します。
- バイヤー:国、商号、住所を英語で記載します。関税士はこの情報でバイヤーの海外取引先符号を申請します。
- インボイス番号と日付:自社で管理している番号で構いません。
- 品名とモデル:“Sample”、“Parts”のようにひとまとめにせず、物品が何であるかが分かるように記載します。
- 数量と単位:個、セット、箱のように数えられる単位で記載します。
- 単価と金額:USDのように通貨もあわせて記載します。輸出申告書に価格を記載する必要があるため、代金を受け取らないサンプルも0とせず、時価を記載します。
- 引渡条件:FOB、CIFなどの引渡条件を記載します。輸出申告価格はFOB基準のため、CIF条件の場合は関税士が運賃と保険料を差し引いて申告します。
- 決済方法:送金、信用状などの方法と、代金を受け取る口座を記載します。代金を受け取らない場合は、無償(Free of Charge)と記載します。
バイヤーなしで展示や現地委託販売のために送る物品は、申告方法が異なるため、船積み前に関税士にご相談ください。
税金計算書を発行しない理由
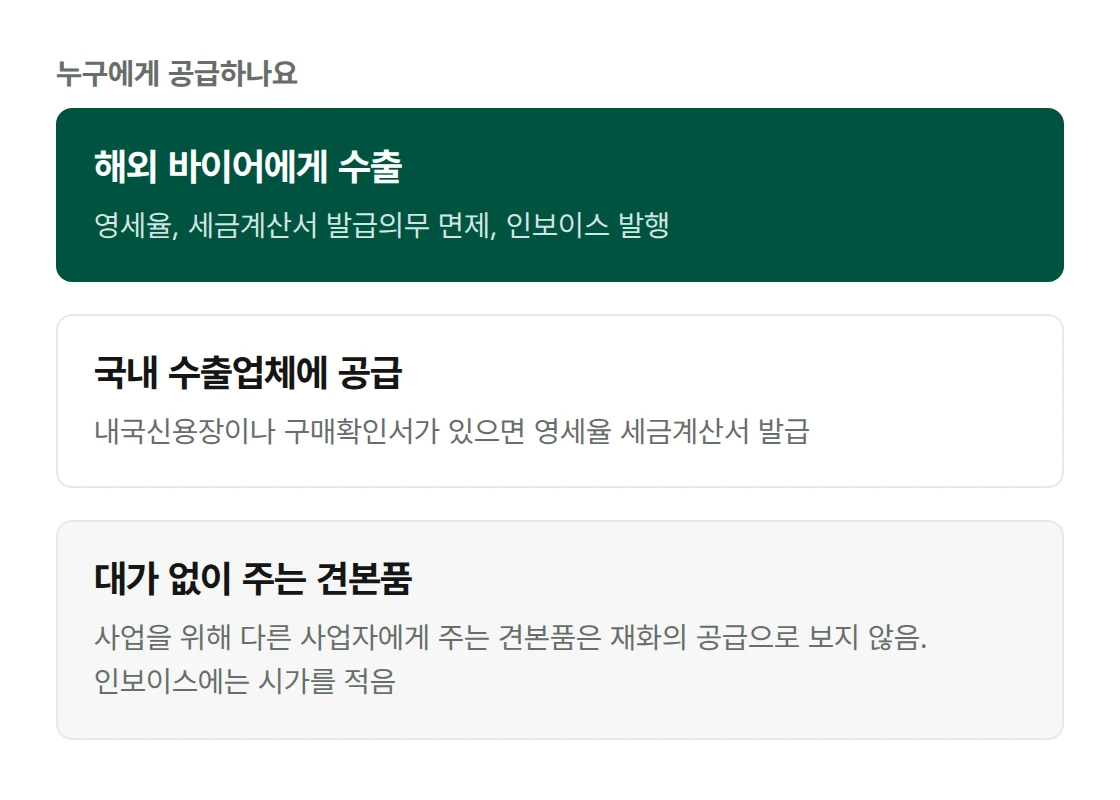
海外のバイヤーに直接輸出する財貨は、ゼロ税率で、税金計算書の発行義務が免除されます。
ただし、国内の輸出業者に内国信用状または購買確認書で物品を供給する場合は、ゼロ税率でも税金計算書を発行します。
事業のために対価なく他の事業者に渡すサンプルは、財貨の供給とみなしません。
ゼロ税率で付加価値税を申告するときは、輸出実績明細書を添付します。輸出申告済証とインボイスをあわせて保管し、申告は税務代理人にご相談ください。
輸出申告の代行は、輸出通関でご案内しています。
あわせてお読みいただきたい記事
出典:関税法第241条(輸出・輸入又は返送の申告)、関税法施行令第246条(輸出・輸入又は返送の申告)、通関固有符号及び海外取引先符号の登録・管理に関する告示第9条(海外取引先符号の申請)、付加価値税法第10条(財貨供給の特例)、第21条(財貨の輸出)、付加価値税法施行令第20条(事業のための贈与であって財貨の供給とみなさないものの範囲)、第71条(税金計算書発行義務の免除等)、第101条(ゼロ税率添付書類の提出)。2026年10月22日確認、関税法は2026年10月2日、関税法施行令と付加価値税法施行令は2026年2月27日、付加価値税法は2026年1月2日施行の基準。