
初めて原産地証明書を発給する際の書類3種類
FTA原産地証明書を初めて取得する企業が自ら作成する書類は、資材明細書(BOM)、製造工程図、原産地確認書の3種類です。
資材明細書と製造工程図は完成品を生産する企業が作成し、原産地確認書は材料や完成品を供給する協力会社が作成して生産者や輸出者に提供します。
これらの書類を受け取ると、関税士が原産地の判定、原産地疎明書の作成、原産地証明書の発給申請を行います。関税士に委任する輸出者は、UNI-PASSで自社実績の権限を設定します。
証明書発給機関は、提出された書類で原産地決定基準の充足を確認できない場合、原産地疎明書の内容を立証する書類を求めることができます。資材明細書(BOM)、生産工程明細書、原産地(包括)確認書がその立証書類に含まれます(FTA関税特例法施行規則第10条第2項、事務処理告示第27条第1項)。
資材明細書(BOM)の作成方法
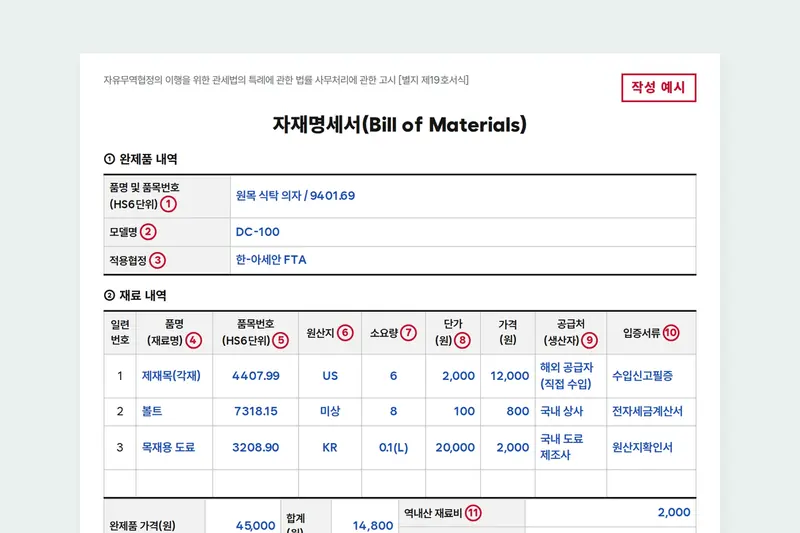
原産地疎明書の立証書類として提出する資材明細書は、事務処理告示別紙第19号書式の資材明細書を指します(告示第27条第2項)。書式は完成品の内訳と材料の内訳の2部で構成され、PDFまたはExcelファイルで提出できます。完成品の内訳には、品名および品目番号(HS6桁)、モデル名、適用協定を記入します。
| 材料の内訳の欄 | 記入する内容 | 確認する書類 |
|---|---|---|
| 品名(材料名) | 完成品1個の生産に投入される材料の名称と規格 | 生産BOM、作業指示書、購入伝票 |
| 品目番号(HS6桁) | 材料の品目番号6桁 | 輸入した材料は輸入申告済証の品目番号の上6桁、国内で購入した材料は供給者の原産地確認書の第6欄 |
| 原産地 | 材料の原産国。確認できない場合は不明 | 輸入申告済証の原産地、供給者の原産地確認書の第11欄 |
| 所要量 | 完成品1個(1 Unit)に使用する数量 | 生産BOM、原材料受払簿 |
| 単価(ウォン)、価格(ウォン) | 材料1単位の金額と、所要量を掛けた金額(ウォン建て) | 税金計算書、取引明細書、輸入申告済証 |
| 供給元(生産者) | 材料を販売した会社 | 税金計算書、取引明細書、輸入インボイス |
| 立証書類 | 原産地を確認した書類の名称 | 原産地確認書、輸入申告済証、電子税金計算書など |
材料の内訳の下には、完成品価格(ウォン)、合計(ウォン)、域内産材料費、非域内産材料費を記入します。原産地がKRと確認された材料は域内産に、不明を含むその他の材料は非域内産に入れます。協定相手国から輸入した材料をどちらに入れるかは、関税士と確認します。
例えば、無垢材のダイニングチェア(9401.69)を生産するにあたり、製材は直接輸入し、ボルトは国内の商社から、木材用塗料は国内のメーカーから購入する場合、材料の内訳は次のとおりです。
| 通し番号 | 品名(材料名) | 品目番号(HS6桁) | 原産地 | 所要量 | 単価(ウォン) | 価格(ウォン) | 供給元(生産者) | 立証書類 |
|---|---|---|---|---|---|---|---|---|
| 1 | 製材(角材) | 4407.99 | US | 6 | 2,000 | 12,000 | 海外供給者(直接輸入) | 輸入申告済証 |
| 2 | ボルト | 7318.15 | 不明 | 8 | 100 | 800 | 国内商社 | 電子税金計算書 |
| 3 | 木材用塗料 | 3208.90 | KR | 0.1(L) | 20,000 | 2,000 | 国内塗料メーカー | 原産地確認書 |
この例では、合計は14,800ウォン、域内産材料費は2,000ウォン、非域内産材料費は12,800ウォンです。
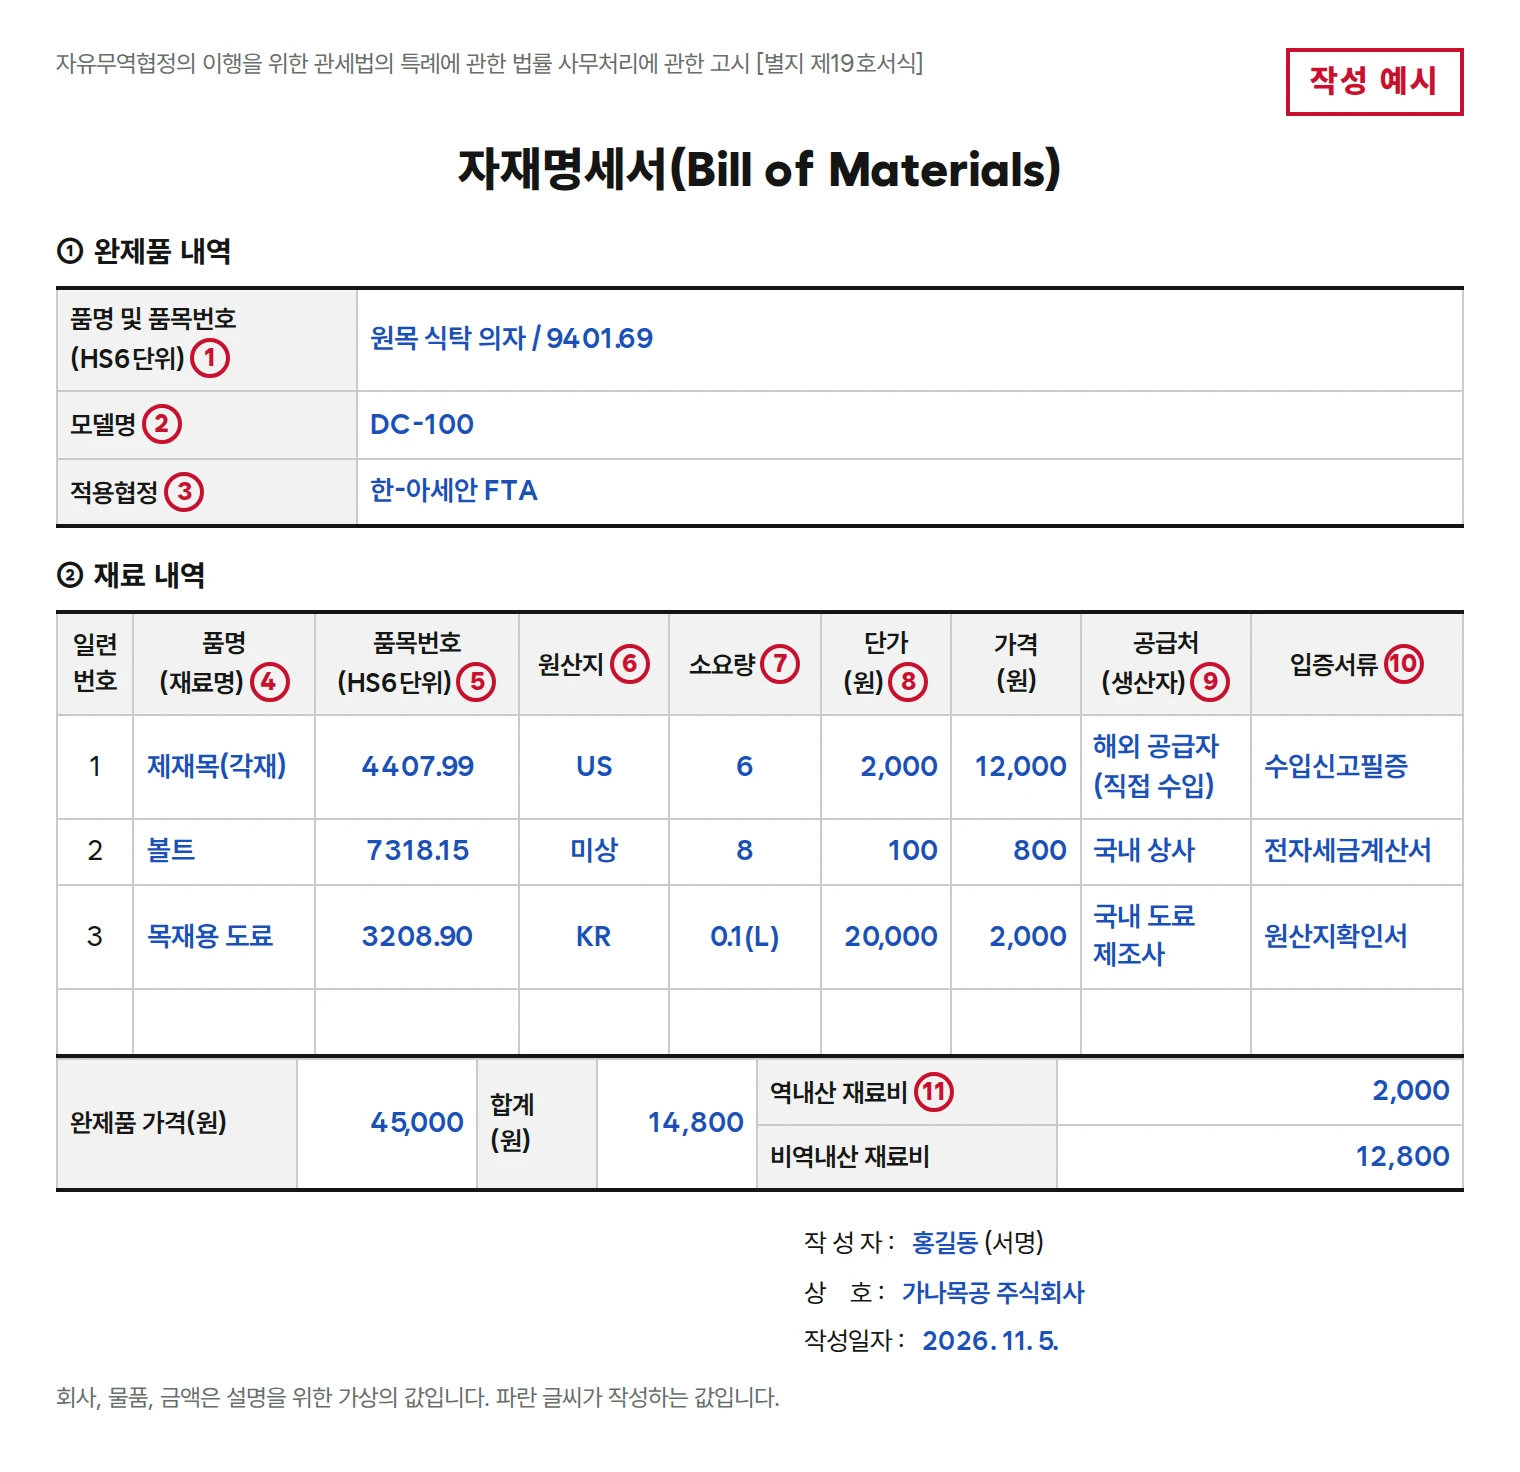
- 完成品の品名と品目番号6桁
- 輸出する製品のモデル名
- 原産地証明書を取得する協定
- 現在の生産に使用する材料の名称と規格
- 材料の品目番号6桁(輸入申告済証の上6桁、供給者の原産地確認書の第6欄)
- 材料の原産地。確認できない場合は不明
- 完成品1個に使用する数量
- すべての材料を同じ金額基準で記入した単価
- 材料を販売した会社
- 原産地を確認した書類の名称
- KRと確認された材料費と、その他(不明を含む)の材料費
資材明細書でよくある誤りは、次のとおりです。
- 原産地が分からない材料をKRと記入する:国内で購入したという事実だけでは国産になりません。釜山本部税関のガイドブックは、原産地(包括)確認書で確認できなかった材料の原産地を“不明”と記入するよう案内しています。
- 単価の基準が材料ごとに異なる:ある材料は1個当たりの単価、別の材料はまとめ単価で記入したり、付加価値税の込みと抜きが混在したりすると、材料費の合計が実際と異なります。すべての材料を、完成品1個当たりの所要量と同じ金額基準にそろえます。
- 品目番号6桁の記入漏れ:関税分類変更基準は、完成品の品目番号と非原産材料の品目番号が一定の桁以上異なるかを見る基準なので、材料の品目番号がなければ判定できません(施行規則第2条第9号)。
- 実際の投入材料と異なる一覧:韓国関税庁のFTA原産地検証標準準備資料の案内は、実際にはa、b、cを投入しているのにBOMにd、e、fが記載されていると、原産地証憑書類としての整合性が低下すると説明しています。設計BOMではなく、現在の生産に使用しているBOMで作成します。
製造工程図の作成方法
製造工程図は法令が定める書式がなく、原産地疎明書の立証書類の例にある生産工程明細書に当たります(告示第27条第1項第1号)。韓国関税庁のFTA原産地検証標準準備資料の案内は、製造工程図で工程の内訳、加工順序、製造日、不認定工程以上の工程を行ったかを確認し、BOMと製造工程図の連携を確認すると説明しています。釜山本部税関のガイドブックの見本は、冒頭に輸出者、作成者、申請製品(製品名、HS6桁、モデル規格、適用協定)を記入し、その下に工程を順番に並べています。
- 工程を実際の順序どおりに1行ずつ記入します。
- 工程ごとに投入される材料を、資材明細書の通し番号と同じ名称で記入します。
- 非原産材料(不明を含む)が投入される工程にはその材料の品目番号6桁を、完成品になる工程には完成品の品目番号6桁を記入し、関税分類が変わる箇所を示します。
- 外注工程は外注先と実施場所を記入し、海外で加工した工程があればその工程を示します。
上記のダイニングチェアの製造工程図は、次のように記入できます。
| 順序 | 工程 | 投入材料(通し番号、HS6桁) | 実施 |
|---|---|---|---|
| 1 | 裁断 | 1 製材(4407.99、US) | 自社工場 |
| 2 | 成形、サンディング | なし | 自社工場 |
| 3 | 組立 | 2 ボルト(7318.15、不明) | 自社工場 |
| 4 | 塗装 | 3 木材用塗料(3208.90、KR) | 外注(国内の塗装業者、京畿道) |
| 5 | 検査、梱包 | なし、完成品の無垢材ダイニングチェア(9401.69) | 自社工場 |
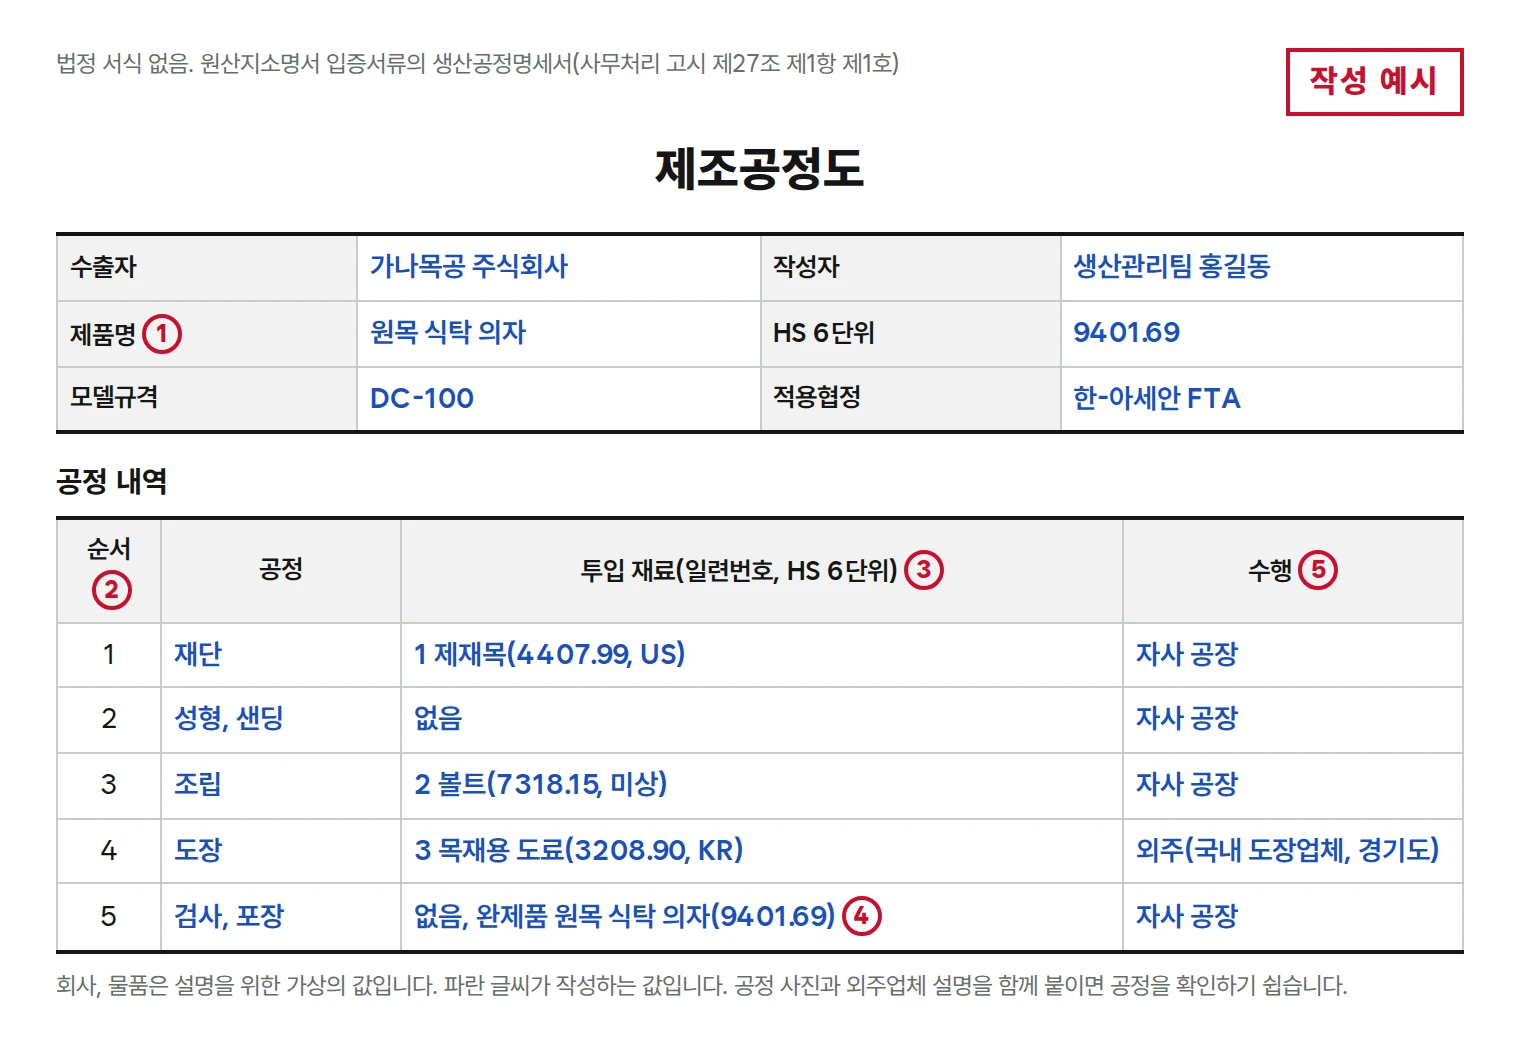
- 申請製品の名称、HS6桁、モデル規格、適用協定。資材明細書の完成品の内訳と同じに記入します。
- 工程を実際の順序どおりに1行ずつ
- 投入材料を資材明細書の通し番号と同じ名称で、非原産材料はHS6桁と原産地まで
- 完成品になる工程に完成品のHS6桁
- 外注工程は外注先と実施場所
この例では、非原産材料である製材(第44類)とボルト(第73類)は、完成品(第94類)と品目番号の上2桁から異なります。この違いが輸出先国の協定の品目別原産地決定基準を満たすかどうかは、関税士が判定します。
製造工程図でよくある誤りは、資材明細書にある材料がどの工程にも出てこない場合、外注工程を自社工程のように記入する場合、工程を実際の順序と異なって記入する場合です。釜山本部税関のガイドブックは、製造工程別のフロー図と工程写真、外注加工時の外注先の説明、工程別の域外加工の有無、電算システム(ERP)の入力根拠を併せて記入するよう案内しています。
原産地確認書の作成方法(協力会社)
原産地確認書は、材料や最終物品を生産または供給する者が、生産者や輸出者の要請を受けて原産地を確認し、作成して提供する書類です(施行規則第12条第1項)。韓国関税庁FTAポータルは、輸出企業が自ら作成するのではなく、原材料や部品を生産または供給する企業が、協定別の原産地決定基準に従って作成すると案内しています。生産者と輸出者が異なる場合、輸出者は生産者から受け取った最終物品の原産地確認書を発給申請書に添付します(施行規則第10条第1項第3号)。
同じ生産者や輸出者に長期間継続して反復供給する場合は、物品供給日から12か月を超えない範囲で最初の原産地確認書を反復して使用する原産地包括確認書を作成できます(施行規則第12条第2項)。両方の確認書とも施行規則別紙第5号書式の1種類を使用し、第12欄の原産地包括確認期間を記入しない場合は単数原産地確認書とみなされます。
| 欄 | 記入する内容(書式の記入方法) |
|---|---|
| 1. 発給番号 | 原産地確認書を発給する者が自ら管理する発給番号 |
| 2. 供給する者 | 供給する者の商号、事業者登録番号、代表者氏名、電話およびファックス番号、住所、電子メールアドレス。認証輸出者の場合は認証輸出者の認証番号 |
| 3. 供給を受ける者 | 供給を受ける者の同じ情報 |
| 4. 通し番号 | 種類の異なる物品が複数ある場合の、種類ごとの通し番号 |
| 5. 自由貿易協定の名称 | 原産地決定基準を適用した協定の名称。例:韓ASEAN FTA、韓印CEPA、RCEP |
| 6. 品目番号(HS No.) | 供給物品の品目番号(6桁) |
| 7. 品名・規格 | 供給物品の品名と規格 |
| 8. 数量および単位 | 原産地包括確認でない場合に限り、供給物品の数量および単位 |
| 9. 原産地決定基準 | WO、PE、CC、CTH、CTSH、BD、BU、MC、NC、SP、OP、Otherのうち適用した基準。2つ以上を同時に満たす場合はCTH + BDのように組み合わせる |
| 10. 原産地決定基準の充足の有無 | 充足した場合は充足に“√” |
| 11. 原産地 | 原産地決定基準を満たす物品の原産国。韓国産であれば“KR”または“韓国” |
| 12. 原産地包括確認期間 | 物品供給日から12か月を超えない反復使用期間 |
| 13. 原産地簡易確認物品か否か | 原産地簡易確認物品として発給する場合は“√” |
| 14~16. RCEP原産国の確認 | RCEPの適用のために、輸出物品の生産者が輸出者に発給する場合に限り記入 |
書式の末尾には、作成者の署名(または印)、役職、商号および住所、作成日を記入します。上記の例の塗料メーカーが韓ASEAN FTAの基準で判定して4桁の関税分類変更基準を満たし、1年間反復して供給する場合、供給物品明細書の1行目は、通し番号1、韓ASEAN FTA、3208.90、木材用塗料4L、数量欄は空欄、CTH、充足、KR、2026.11.01 - 2027.10.31と記入します。
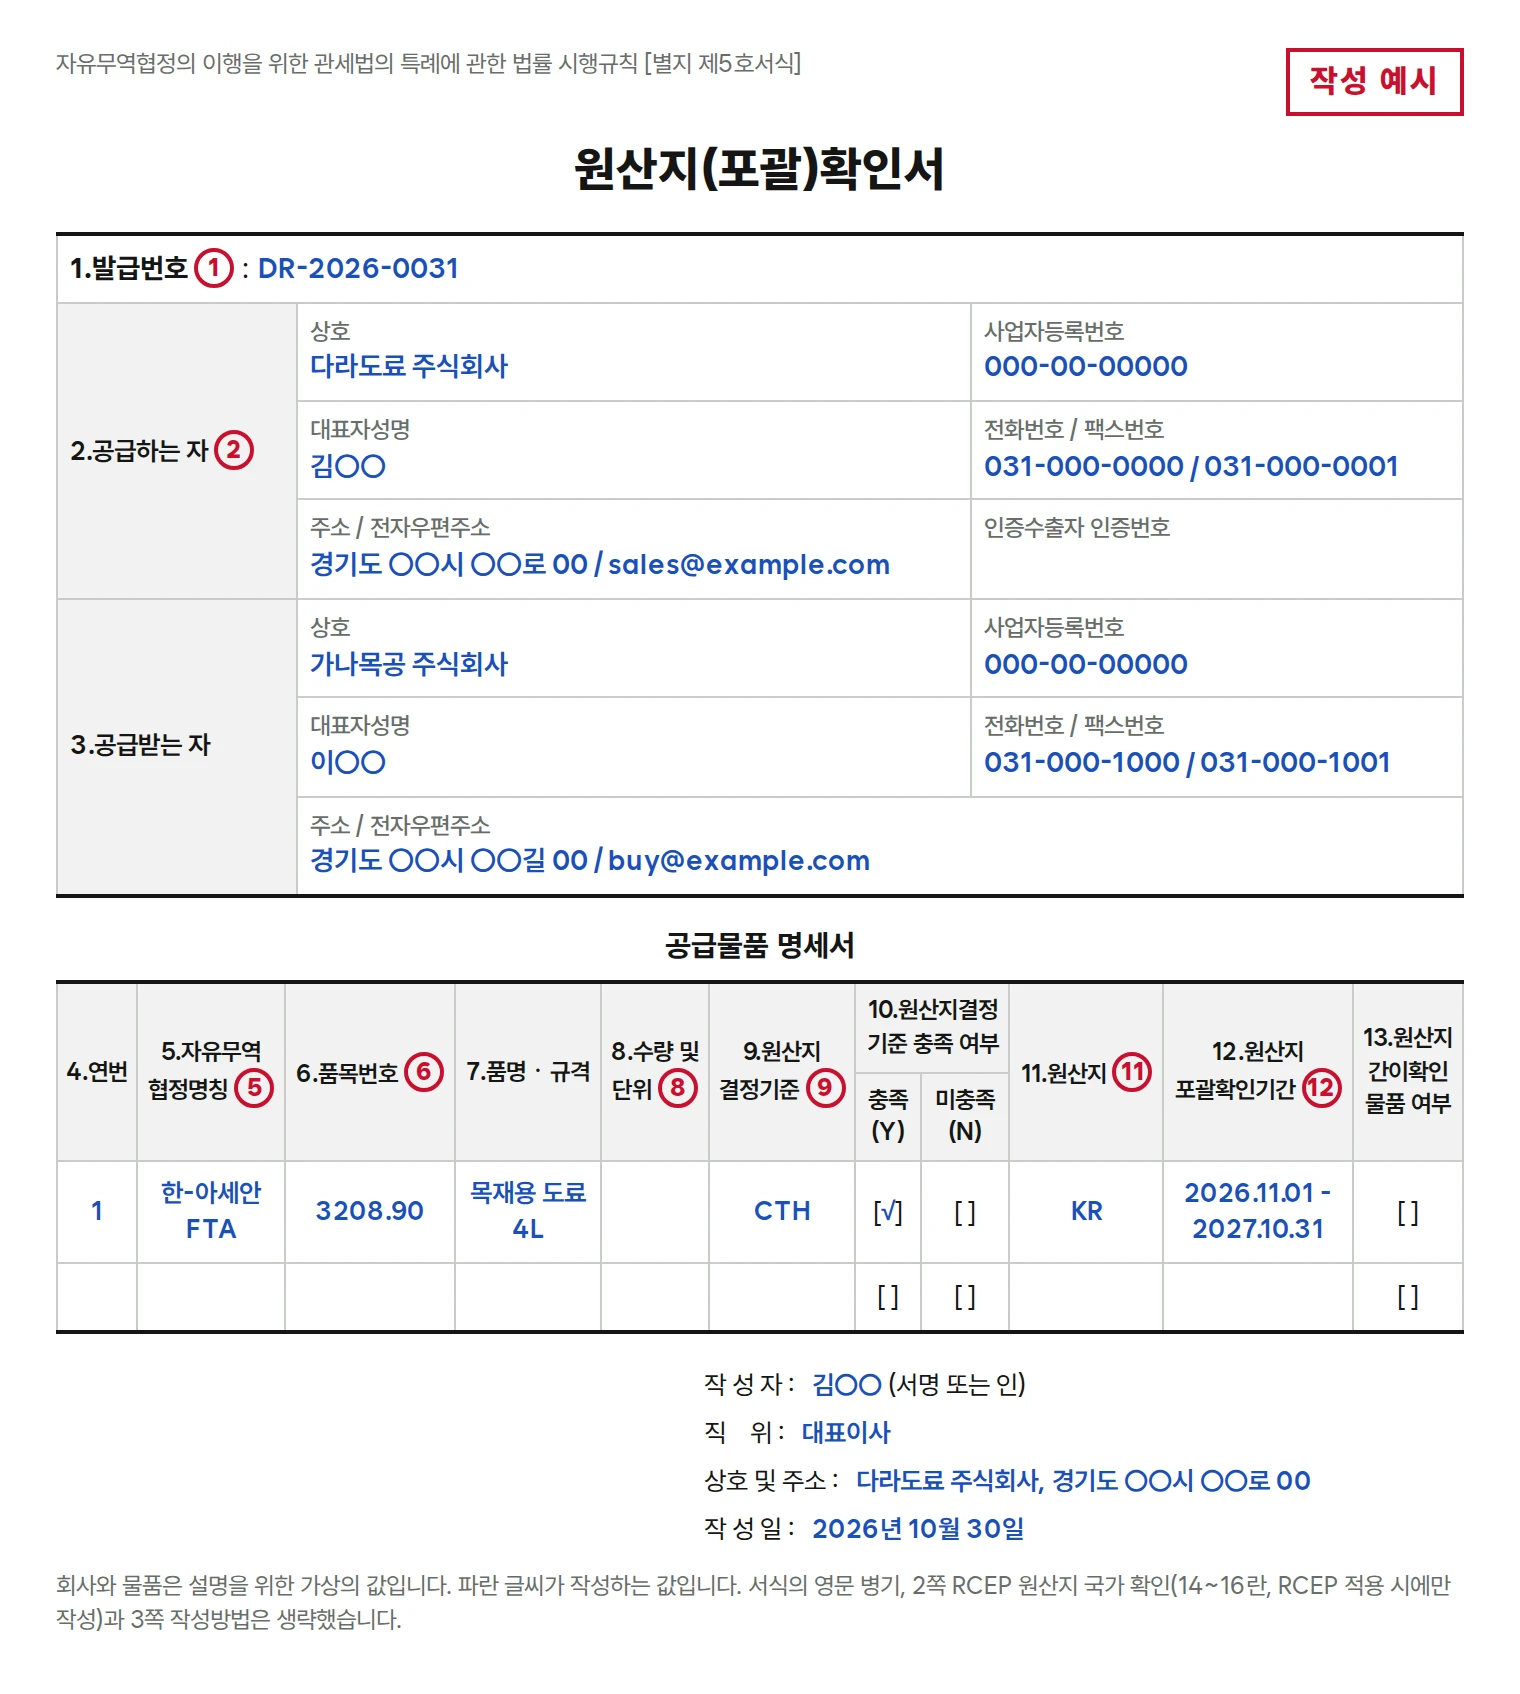
- 第1欄:協力会社が自ら管理する発給番号
- 第2欄:原産地確認書を作成する協力会社。認証輸出者の場合は認証番号まで
- 第5欄:輸出者から知らされた協定の名称
- 第6欄:供給物品の品目番号6桁。輸出者はこの値を資材明細書の品目番号(5番)の欄に転記します。
- 第8欄:包括確認書は空欄にします。
- 第9欄:適用した基準の記号。4桁の関税分類変更基準はCTH
- 第11欄:原産地決定基準を満たした物品の原産地
- 第12欄:物品供給日から12か月以内。空欄の場合は単数原産地確認書とみなされます。
原産地確認書でよくある誤りは、次のとおりです。
- 第5欄の協定名の記入漏れ、または別の協定の基準での作成:大韓商工会議所は、協定ごとに品目別の原産地基準が異なるため、特定の協定で基準を満たした物品でも別の協定では不充足になり得ると案内しています。輸出者は依頼時に輸出する協定と品目を伝え、協力会社はその協定の基準で判定します。
- 第9欄の記号の誤記:2桁の関税分類変更をCTHと記入するなど、桁と記号が合わない場合や、組み合わせ基準を満たしているのに片方の基準だけを記入する場合です。協定別の原産地証明書で使用する“RVC 40%”、“CTC”などの表記は、この書式の記入方法の表にありません。
- 包括確認書への数量の記入と期間の超過:原産地包括確認書は第8欄の数量および単位を記入せず、第12欄の期間は物品供給日から12か月を超えないように記入します。
- 基準を満たさない物品の第11欄への記入:第11欄の原産地は、原産地決定基準を満たした物品に記入します。
原産地確認書を作成して提供した生産者(材料の生産者を含む)は、作成台帳を記録し管理します(告示第42条第2項)。生産者は、輸出者に作成して提供した書類と、原価計算書、原資材明細書、工程明細書を、原産地証明書の作成日または発給日から5年間(中国との協定は3年間)保管します(FTA関税特例法施行令第10条)。
出典:自由貿易協定の履行のための関税法の特例に関する法律施行令 第10条(保管対象の原産地証憑書類など)、同法施行規則 第2条(定義)、第10条(輸出物品に対する原産地証明書の発給手続)、第12条(原産地確認書)、別紙第5号書式(原産地(包括)確認書(Declaration of Origin))、自由貿易協定の履行のための関税法の特例に関する法律の事務処理に関する告示 第27条(原産地疎明書の立証書類)、第42条(原産地自律証明手続)、別紙第19号書式(資材明細書(Bill of Materials))、韓国関税庁 輸出入企業のためのFTA原産地検証標準準備資料の案内、釜山本部税関 かんたん原産地管理ガイドブック、韓国関税庁FTAポータル 原産地(包括)確認書、大韓商工会議所原産地証明センター 原産地(包括)確認書の作成要領。2026年10月16日確認、施行令は2026年1月6日、施行規則は2026年5月1日、告示は2026年6月30日施行時点の基準。