
首次申请原产地证书所需的3类文件
首次申请FTA原产地证书的企业需要自行制作的文件有3类:材料明细表(BOM)、制造工序图和原产地确认书。
材料明细表和制造工序图由生产成品的企业编制,原产地确认书由供应材料或成品的合作企业编制,并提供给生产商或出口商。
收到这些文件后,关税师(韩国国家资格的关税专业人员)负责原产地判定、原产地说明书的编制和原产地证书签发申请;委托关税师办理的出口商需在UNI-PASS中设置本企业实绩权限设置。
证书签发机构无法凭已提交的文件确认是否满足原产地判定标准时,可以要求提交证明原产地说明书内容的文件,材料明细表(BOM)、生产工序明细书和原产地(综合)确认书属于这类证明文件(《FTA关税特例法施行规则》第10条第2款,事务处理告示第27条第1款)。
材料明细表(BOM)的编制方法
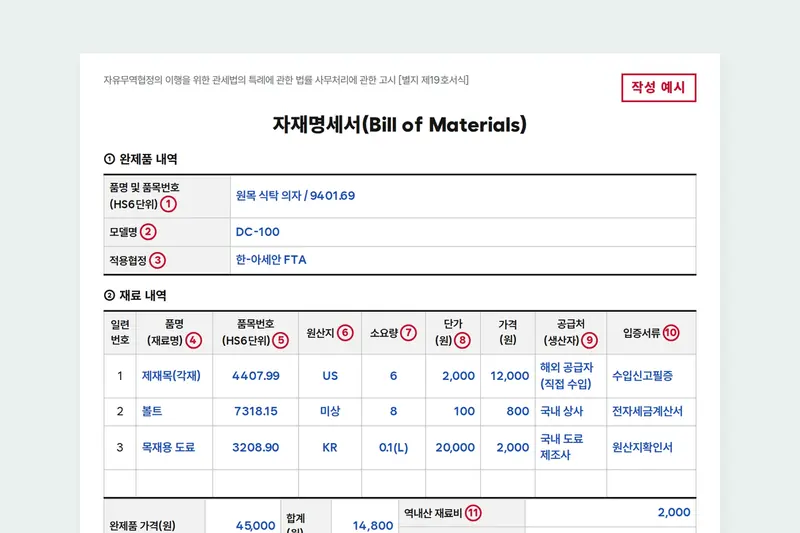
作为原产地说明书证明文件提交的材料明细表,是指事务处理告示附件第19号格式的材料明细表(告示第27条第2款)。该格式分为成品明细和材料明细2个部分,可以用PDF或Excel文件提交。成品明细中填写品名及品目编号(HS 6位)、型号和适用协定。
| 材料明细栏 | 填写内容 | 查找文件 |
|---|---|---|
| 品名(材料名) | 生产1件成品所投入材料的名称和规格 | 生产BOM、作业指示书、采购单据 |
| 品目编号(HS 6位) | 材料的6位品目编号 | 进口材料看进口申报完毕凭证品目编号的前6位,国内采购的材料看供应商原产地确认书第6栏 |
| 原产地 | 材料的原产国。无法确认时填“未知” | 进口申报完毕凭证的原产地、供应商原产地确认书第11栏 |
| 用量 | 1件成品(1 Unit)所用的数量 | 生产BOM、原材料收发存账 |
| 单价(韩元)、价格(韩元) | 材料1个单位的金额,以及与用量相乘后的金额(韩元) | 税务发票、交易明细单、进口申报完毕凭证 |
| 供应方(生产商) | 销售该材料的公司 | 税务发票、交易明细单、进口发票 |
| 证明文件 | 用于确认原产地的文件名称 | 原产地确认书、进口申报完毕凭证、电子税务发票等 |
材料明细下方填写成品价格(韩元)、合计(韩元)、区域内原产材料费和非区域内原产材料费。确认原产地为KR的材料计入区域内原产,包括“未知”在内的其余材料计入非区域内原产;从协定对方国进口的材料计入哪一类,需与关税师确认。
例如,生产实木餐椅(9401.69)时,锯材直接进口,螺栓向国内商社采购,木器涂料向国内制造商采购,材料明细如下。
| 序号 | 品名(材料名) | 品目编号(HS 6位) | 原产地 | 用量 | 单价(韩元) | 价格(韩元) | 供应方(生产商) | 证明文件 |
|---|---|---|---|---|---|---|---|---|
| 1 | 锯材(方材) | 4407.99 | US | 6 | 2,000 | 12,000 | 境外供应商(直接进口) | 进口申报完毕凭证 |
| 2 | 螺栓 | 7318.15 | 未知 | 8 | 100 | 800 | 国内商社 | 电子税务发票 |
| 3 | 木器涂料 | 3208.90 | KR | 0.1(L) | 20,000 | 2,000 | 国内涂料制造商 | 原产地确认书 |
在这个例子中,合计为14,800韩元,区域内原产材料费为2,000韩元,非区域内原产材料费为12,800韩元。
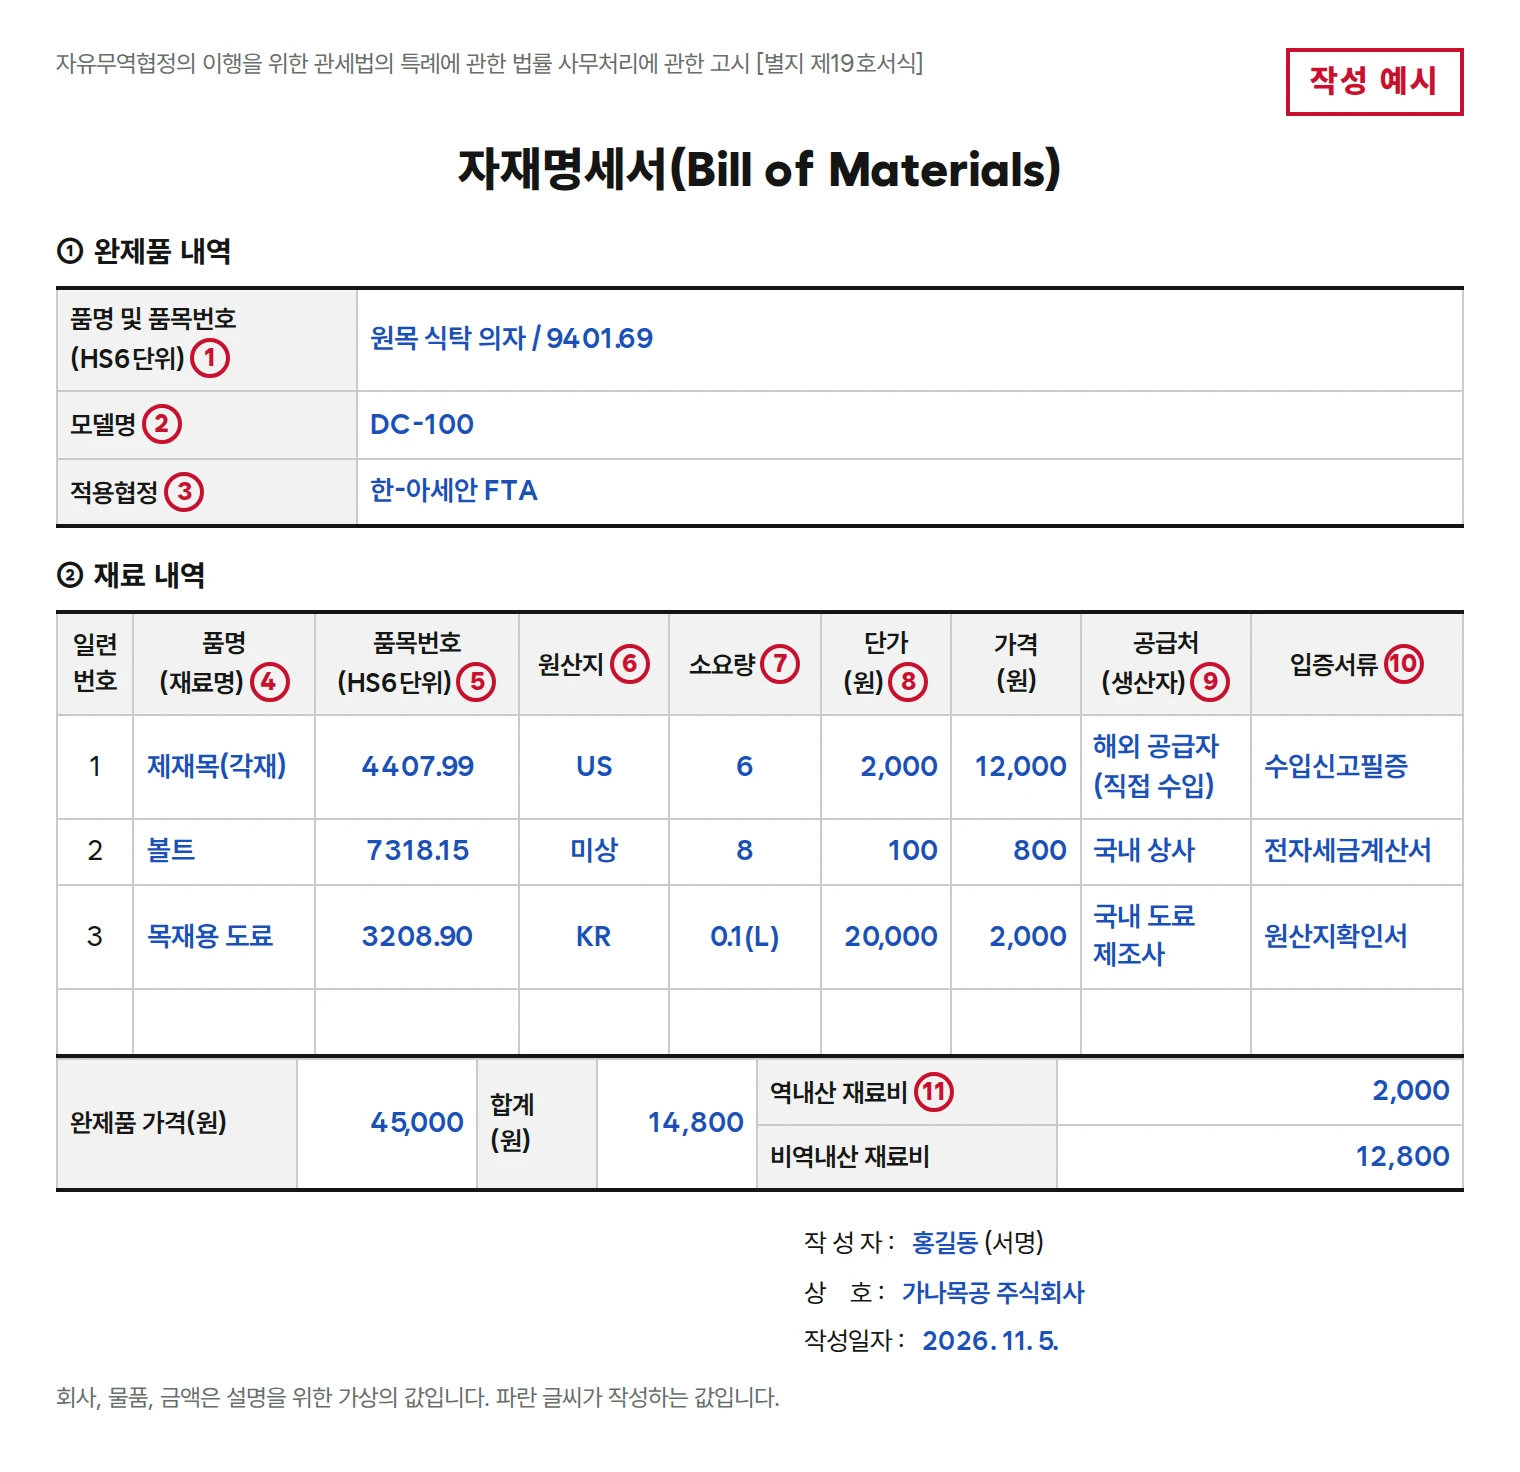
- 成品的品名和6位品目编号
- 出口产品的型号
- 申请原产地证书所依据的协定
- 目前生产所用材料的名称和规格
- 材料的6位品目编号(进口申报完毕凭证的前6位、供应商原产地确认书第6栏)
- 材料的原产地。无法确认时填“未知”
- 1件成品所用的数量
- 所有材料按同一金额标准填写的单价
- 销售该材料的公司
- 用于确认原产地的文件名称
- 确认为KR的材料费与其余(含“未知”)材料费
材料明细表中常见的错误如下。
- 把不清楚原产地的材料填成KR:仅凭在国内采购,材料不会成为国产。釜山本部海关指南手册规定,未能通过原产地(综合)确认书确认的材料,原产地应填“未知”。
- 各材料的单价标准不一致:有的材料按单个单价填写,有的按整包单价填写,或是含增值税与不含增值税混用,材料费合计就会与实际不符。所有材料都应按与1件成品用量相同的金额标准统一。
- 漏填6位品目编号:税则归类改变标准是看成品的品目编号与非原产材料的品目编号在一定位数以上是否不同,因此没有材料的品目编号就无法判定(施行规则第2条第9项)。
- 与实际投入材料不同的清单:韩国关税厅的标准准备资料指南说明,如果实际投入的是a、b、c,而BOM中写的是d、e、f,作为原产地证明文件的一致性就会降低。应按目前生产所用的BOM编制,而不是设计BOM。
制造工序图的编制方法
制造工序图法令没有规定格式,相当于原产地说明书证明文件示例中的生产工序明细书(告示第27条第1款第1项)。韩国关税厅的标准准备资料指南说明,通过制造工序图确认工序内容、加工顺序、制造日期以及是否实施了超出不予认定原产地的简单工序的工序,并确认BOM与制造工序图之间的关联性。釜山本部海关指南手册中的样本,在表头填写出口商、编制人和申请产品(产品名、HS 6位、型号规格、适用协定),其下按顺序列出各道工序。
- 按实际顺序每行填写1道工序。
- 各道工序所投入的材料,使用与材料明细表序号相同的名称填写。
- 投入非原产材料(含“未知”)的工序填写该材料的6位品目编号,形成成品的工序填写成品的6位品目编号,以标明税则归类发生改变的节点。
- 外包工序填写外包企业和实施地点,有在境外加工的工序时要标明该工序。
上述餐椅的制造工序图可以这样填写。
| 顺序 | 工序 | 投入材料(序号、HS 6位) | 实施方 |
|---|---|---|---|
| 1 | 裁切 | 1 锯材(4407.99,US) | 本公司工厂 |
| 2 | 成型、砂光 | 无 | 本公司工厂 |
| 3 | 组装 | 2 螺栓(7318.15,未知) | 本公司工厂 |
| 4 | 涂装 | 3 木器涂料(3208.90,KR) | 外包(国内涂装企业,京畿道) |
| 5 | 检验、包装 | 无,成品实木餐椅(9401.69) | 本公司工厂 |
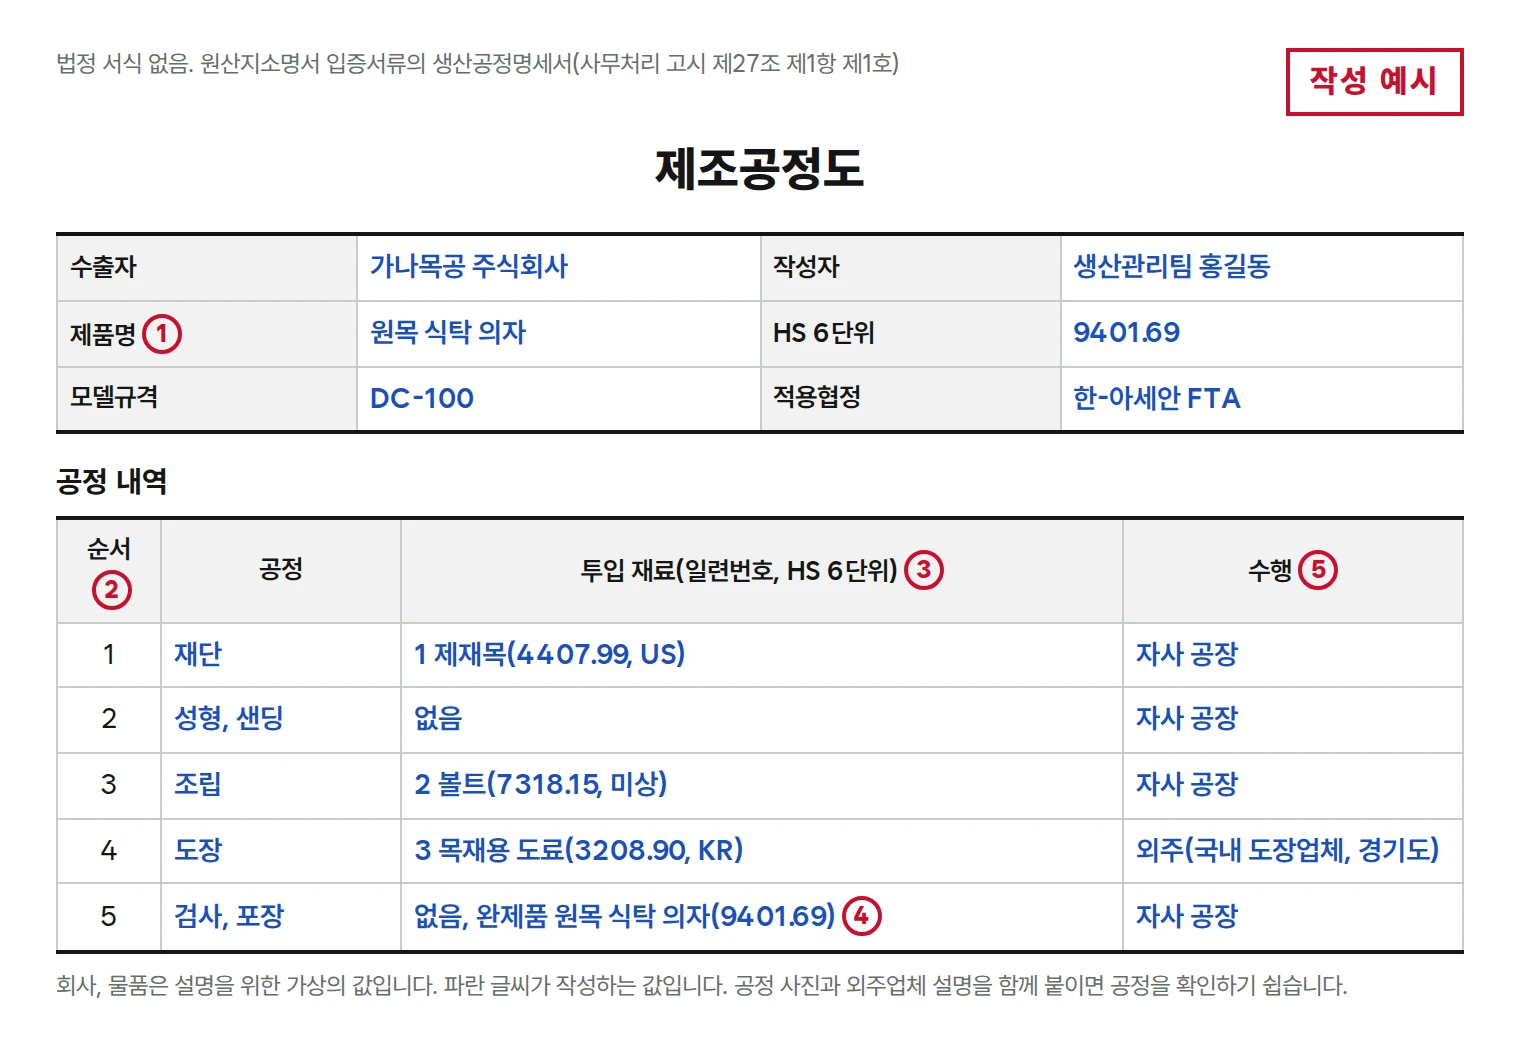
- 申请产品的名称、HS 6位、型号规格和适用协定。与材料明细表的成品明细填写一致。
- 按实际顺序每行填写1道工序
- 投入材料使用与材料明细表序号相同的名称,非原产材料还要写明HS 6位和原产地
- 在形成成品的工序中填写成品的HS 6位
- 外包工序填写外包企业和实施地点
在这个例子中,非原产材料锯材(第44章)和螺栓(第73章)与成品(第94章)从品目编号的前2位起就不同。这一差异是否满足出口协定中该品目的原产地判定标准,由关税师判定。
制造工序图中常见的错误有:材料明细表中的材料没有出现在任何一道工序中,把外包工序写成本公司工序,工序顺序与实际不符。釜山本部海关指南手册要求同时填写各制造工序的流程图和工序照片、外包加工时对外包企业的说明、各工序是否有区域外加工,以及录入电子系统(ERP)的依据。
原产地确认书的编制方法(合作企业)
原产地确认书是生产或供应材料或最终物品的人,应生产商或出口商的要求确认原产地后编制并提供的文件(施行规则第12条第1款)。韩国关税厅FTA门户网站说明,原产地确认书不是由出口企业自行编制,而是由生产或供应原材料、零部件的企业按各协定的原产地判定标准编制。生产商与出口商不同时,出口商将从生产商处取得的最终物品原产地确认书附在签发申请书上(施行规则第10条第1款第3项)。
向同一生产商或出口商长期持续重复供应时,可以编制原产地综合确认书,在自供应物品之日起不超过12个月的范围内重复使用最初的原产地确认书(施行规则第12条第2款)。两种确认书使用施行规则附件第5号格式这1种格式,未填写第12栏原产地综合确认期间的,视为单次原产地确认书。
| 栏 | 填写内容(格式填写说明) |
|---|---|
| 1. 签发编号 | 签发原产地确认书的人自行管理的签发编号 |
| 2. 供应方 | 供应方的商号、营业执照号码、代表人姓名、电话和传真号码、地址、电子邮箱地址。属于认证出口商的,填写认证出口商认证编号 |
| 3. 受供方 | 受供方的相同信息 |
| 4. 序号 | 有多种不同种类的物品时,各种类的序号 |
| 5. 自由贸易协定名称 | 适用原产地判定标准的协定名称。例:韩-东盟FTA、韩-印CEPA、RCEP |
| 6. 品目编号(HS No.) | 供应物品的品目编号(6位) |
| 7. 品名、规格 | 供应物品的品名和规格 |
| 8. 数量及单位 | 仅在不属于原产地综合确认时填写供应物品的数量及单位 |
| 9. 原产地判定标准 | 在WO、PE、CC、CTH、CTSH、BD、BU、MC、NC、SP、OP、Other中填写所适用的标准。同时满足2种以上标准时,如CTH + BD那样组合填写 |
| 10. 是否满足原产地判定标准 | 满足时在“满足”处打“√” |
| 11. 原产地 | 满足原产地判定标准的物品的原产国。韩国产的填“KR”或“韩国” |
| 12. 原产地综合确认期间 | 自供应物品之日起不超过12个月的重复使用期间 |
| 13. 是否为原产地简易确认物品 | 作为原产地简易确认物品签发时打“√” |
| 14~16. RCEP原产国确认 | 仅在为适用RCEP而由出口物品生产商向出口商签发时填写 |
格式末尾填写编制人签名(或盖章)、职位、商号及地址和编制日期。如果上例中的涂料制造商依据韩-东盟FTA判定为满足4位税则归类改变标准,且在1年内重复供应,则供应物品明细第1行填写为:序号1、韩-东盟FTA、3208.90、木器涂料4L、数量栏空白、CTH、满足、KR、2026.11.01 - 2027.10.31。
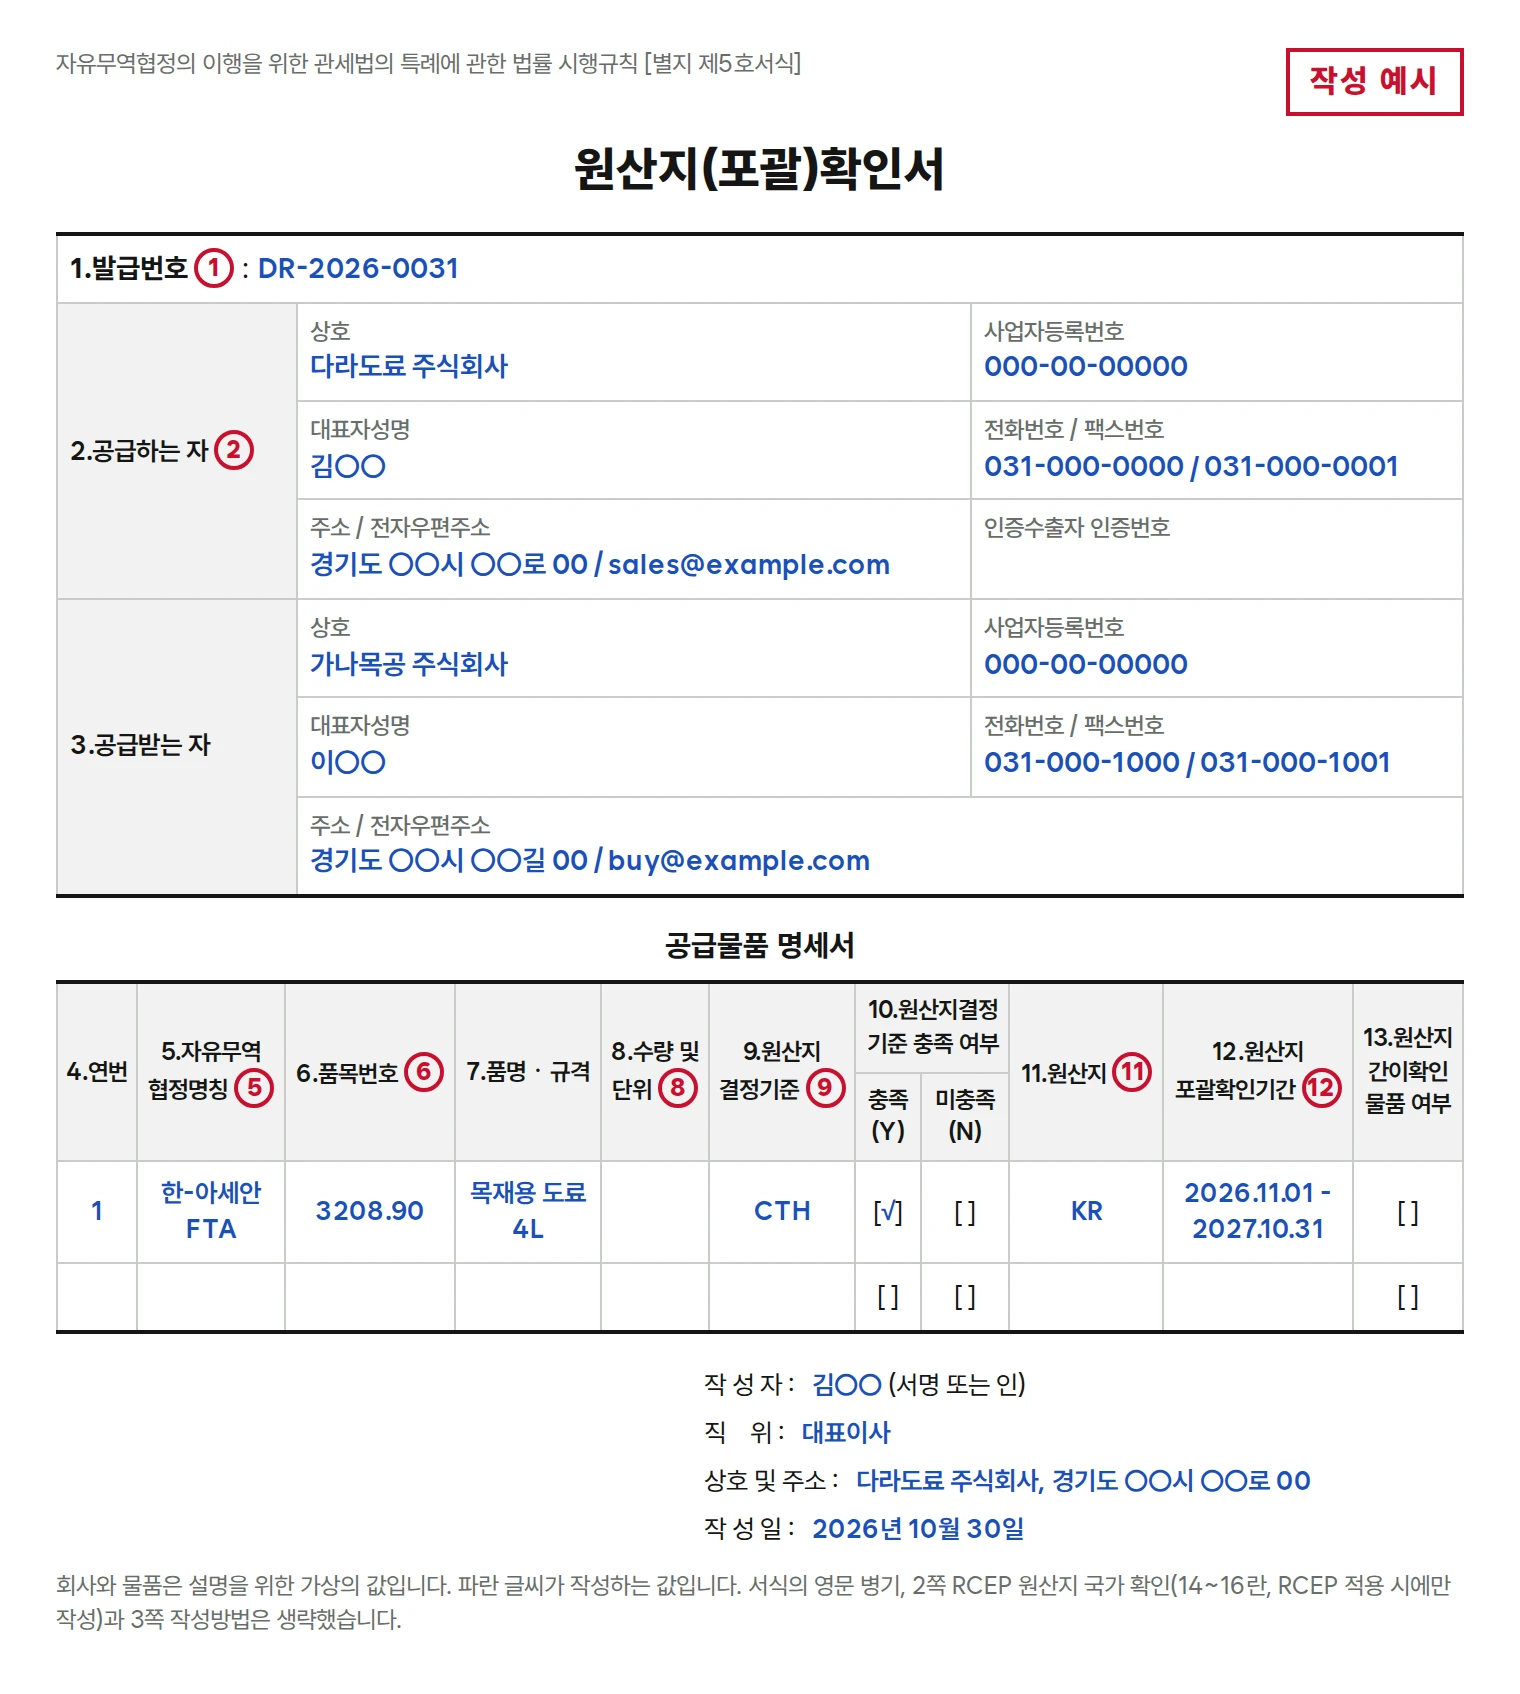
- 第1栏:合作企业自行管理的签发编号
- 第2栏:编制原产地确认书的合作企业。属于认证出口商的,一并填写认证编号
- 第5栏:出口商告知的协定名称
- 第6栏:供应物品的6位品目编号。出口商把这个值抄入材料明细表的品目编号(第5项)栏。
- 第8栏:综合确认书留空。
- 第9栏:所适用标准的代号。4位税则归类改变标准为CTH
- 第11栏:满足原产地判定标准的物品的原产地
- 第12栏:自供应物品之日起12个月以内。留空的,视为单次原产地确认书。
原产地确认书中常见的错误如下。
- 漏填第5栏协定名称,或按其他协定的标准编制:大韩商工会议所说明,各协定的品目原产地标准不同,在某一协定中满足标准的物品,在其他协定中也可能不满足。出口商提出要求时应告知将出口所适用的协定和品目,合作企业按该协定的标准判定。
- 第9栏代号填错:例如把2位税则归类改变写成CTH,位数与代号不符,或满足的是组合标准却只填写其中一种标准。各协定原产地证书中使用的“RVC 40%”“CTC”等写法,不在本格式的填写方法表中。
- 综合确认书填写数量和期间超限:原产地综合确认书不填写第8栏数量及单位,第12栏期间自供应物品之日起不得超过12个月。
- 在未满足标准的物品上填写第11栏:第11栏原产地填写在满足原产地判定标准的物品上。
编制并提供原产地确认书的生产商(包括材料的生产商)要记录并管理编制台账(告示第42条第2款)。生产商要将编制并提供给出口商的文件以及成本核算书、原材料明细书、工序明细书,自原产地证书的编制日或签发日起保管5年(与中国的协定为3年)(《FTA关税特例法施行令》第10条)。
来源:《关于为履行自由贸易协定的关税法特例的法律施行令》第10条(保管对象原产地证明文件等)、同法施行规则第2条(定义)、第10条(出口物品原产地证书的签发程序)、第12条(原产地确认书)、附件第5号格式(原产地(综合)确认书(Declaration of Origin))、《关于为履行自由贸易协定的关税法特例的法律事务处理的告示》第27条(原产地说明书证明文件)、第42条(原产地自主证明程序)、附件第19号格式(材料明细表(Bill of Materials))、韩国关税厅面向进出口企业的FTA原产地核查标准准备资料指南、釜山本部海关《轻松上手的原产地管理指南手册》、韩国关税厅FTA门户网站 原产地(综合)确认书、大韩商工会议所原产地证明中心 原产地(综合)确认书编制要领。2026年10月16日确认,施行令依据2026年1月6日施行的版本,施行规则依据2026年5月1日施行的版本,告示依据2026年6月30日施行的版本。