
小批量出口申报方法的选择
销售用物品即使数量很少,亲自携带出境时也须办理出口申报,并在出境时接受海关的装载确认。
以快件寄出时,非退还对象的FOB 200万韩元以下物品,由快件企业向海关提交通关清单,即可省略出口申报。
需要退还关税或需要出口申报完毕凭证的物品,无论采用哪种方式都须办理出口申报。
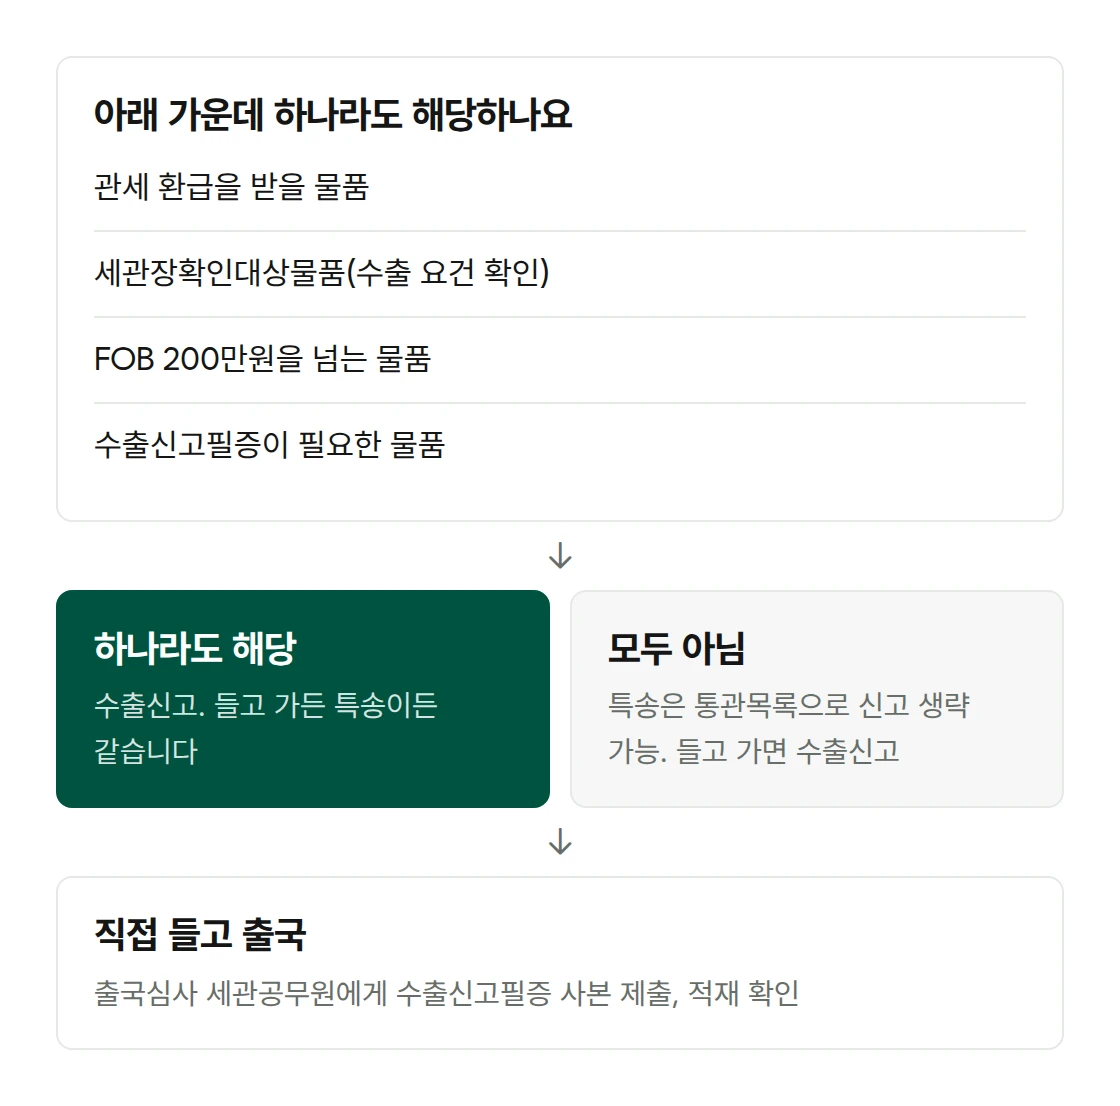
亲自携带时
- 出境前办理出口申报,取得出口申报完毕凭证。请将物品信息、出境日期和机场连同发票一并发给关税师(韩国国家资格)。
- 出境时,向出境检查的海关公务员出示出口申报完毕凭证副本和物品。
- 海关公务员与物品核对后进行装载确认,并在通关系统中登记装载事实。
为出口洽谈或参展而携带的样品,海关关长认为合理的,可以以口头申报代替出口申报。退还对象物品、贵金属类、支付手段、海关确认对象物品除外。
展览后将复进口的样品,在载明品名、规格、数量的发票上于出境时取得运出确认,复进口免税通关时即可作为凭证使用。
以快件寄出时
非退还对象的FOB 200万韩元以下物品,由快件企业向海关提交载明运出事由和价格的通关清单,即可省略出口申报。
海关确认对象物品、因与合同不符而退回的物品、为复进口时取得关税减免而提交文件的物品,被排除在清单通关之外,须办理出口申报。
客户向快件企业提交发票,并如实填写品名和价格。
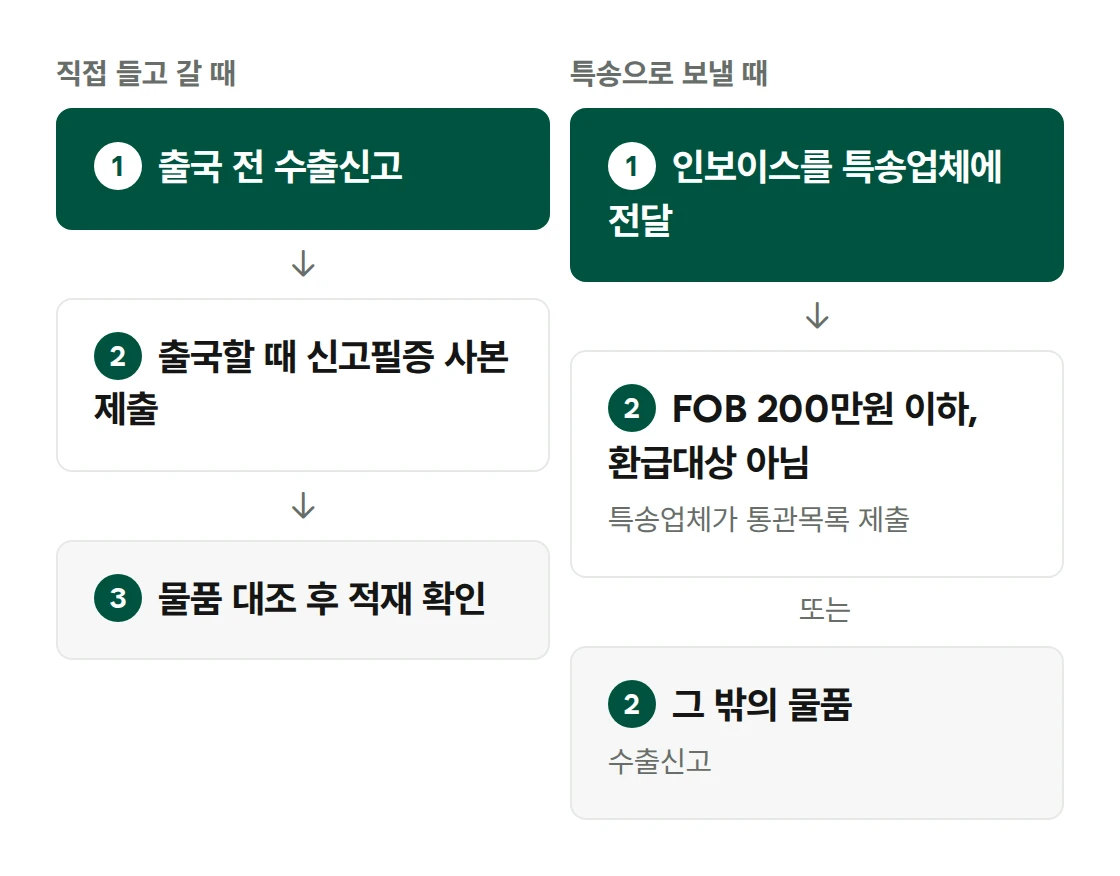
以清单通关方式出口的物品没有出口申报完毕凭证。需要出口申报完毕凭证的,例如退还关税、增值税零税率凭证,即使金额较小也须办理出口申报。
进口国通关时所需的文件和进口要求,由买方向当地通关代理确认。
出境携带运出申报请参阅随身携带货物通关,快件出口申报请参阅出口通关。
延伸阅读
来源:《关税法》第241条(出口、进口或退运的申报)、《关税法施行令》第246条(出口、进口或退运的申报)、《关于出口及退运通关的告示》第7条(出口申报及提交文件)、第55条(清单通关)、第63条(携带运出样品的特例)、第67条(随身托运物品的装载)。2026年10月22日确认,《关税法》按2026年10月2日、施行令按2026年2月27日、告示按2026年6月26日施行的版本。