
指南
共 28 篇
手办平行进口:暂缓通关的标准与单据
海外正品手办和角色周边也可以以公司名义办理进口申报。能否通关取决于是否侵犯商标权和角色著作权,以及是否满足儿童产品要求,因此装船前须逐个品目确认权利关系和适用年龄标识。
- 1转运公司要求拆分为个人通关时
- 2公司商标与原作角色分别判断
- 3商标权平行进口的正品标准
- 4角色著作权须逐个角色确认
- 5海关怀疑侵权时的程序和期限
- 6以个人名义拆分进口的问题
- 7按销售方的购买凭证和合并发票
- 8手办进口关税与HS编码
- 9是否属于儿童产品与原产地标识
- 10委托前须备齐的资料
- 11推荐阅读
- 依据法令
- Customs Act, Notice on Export and Import Clearance Procedures for the Protection of Intellectual Property Rights, Copyright Act, Notice on Import Clearance Procedures, Value-Added Tax Act, Special Act on the Safety of Children's Products
- 最后修改日期
卫生用品进口申报:从营业申报到精密检查
一次性杯、卫生纸、牙刷等卫生用品不按食品、而是依据《卫生用品管理法》进口。接受卫生教育后办理1次卫生用品进口业营业申报,每种产品向地方食药厅办理进口申报,首次进口须先接受精密检查,然后向海关办理进口申报。
- 1进口货主在卫生用品进口申报前要做的事
- 2属于卫生用品的物品
- 3卫生用品与食品用器具、容器的区别
- 4卫生用品进口业营业申报
- 5卫生用品进口申报的材料和时间
- 6卫生用品进口检查的种类和办理期限
- 7海关进口申报和海关确认
- 8卫生用品进口流程中常见的错误
- 9委托代办时的准备材料
- 10相关文章
- 依据法令
- Hygiene Products Control Act, Regulation on Inspection of Imported Hygiene Products, Food Sanitation Act, Customs Act
- 最后修改日期
境外生产企业注册:须向工厂索取的材料及确认书填写示例
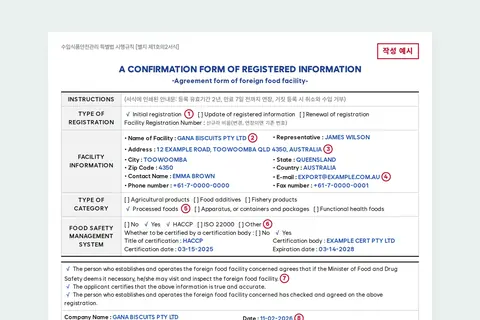
食品和食品用器具、容器在进口申报前,须将境外工厂注册到食品医药品安全处。须向工厂索取的材料是出口国营业许可证和境外生产企业注册信息确认书,各份材料上的名称和地址必须逐个字符完全一致。
- 1须先完成境外生产企业注册
- 2境外生产企业注册材料
- 3查询是否为已注册的工厂
- 4境外生产企业注册信息确认书填写示例
- 5境外生产企业注册中常见的错误
- 6有效期延期和变更申请
- 依据法令
- Special Act on Imported Food Safety Control
- 最后修改日期
食品进口程序:首次进口时应向工厂索取的单据和顺序
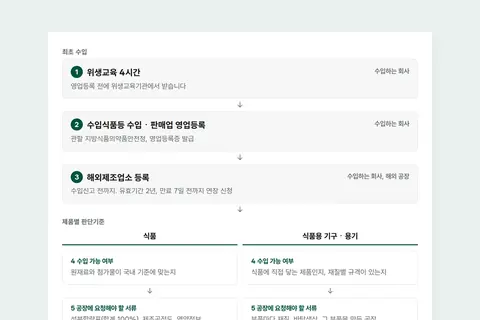
首次进口食品和食品用器具、容器的,需一次性完成卫生教育、营业登记和境外生产企业注册,之后每种产品再准备工厂单据和韩文标签。食品须取得成分含量表和生产工艺流程图,器具、容器须取得各部件的材质和底色。
- 1食品进口程序8个步骤
- 2首次进口:卫生教育和营业登记
- 3食品医药品安全处营业登记与税务署增加业种的区别
- 4首次进口:境外生产企业注册
- 5先确认是否为可进口的产品
- 6须向工厂索取的单据:食品
- 7须向工厂索取的单据:食品用器具、容器
- 8韩文标签
- 9食品医药品安全处进口申报和检查
- 10订购方贴牌(OEM)产品
- 11委托代办时的准备资料
- 依据法令
- Special Act on Imported Food Safety Control, Regulation on Declaration and Inspection of Imported Food, etc., Enforcement Decree of the Value-Added Tax Act
- 最后修改日期
境外委托加工减免:修理后复进口的关税减征
出口原材料在境外加工,或在境外修理物品后复进口的,适用境外委托加工减免(委托加工减税),按出口申报价格乘以税率的金额减征关税。减免申请要附上加工或修理事实证明文件,材料明细表和委托加工合同也要提前备齐。
- 1境外委托加工减免(委托加工减税)自出口申报时起就要准备
- 2依据条文:《关税法》第101条 境外委托加工物品等的减免
- 32类减免对象与减征额
- 4质量保证期内的修理,减征范围包括运费和修理费
- 5修理事实证明文件与应提前备齐的文件
- 6不能减征的情形与复进口免税的区别
- 7境外委托加工减免的通关代办范围
- 依据法令
- Customs Act, Value-Added Tax Act
- 最后修改日期
复出口免税的担保和条件、期限延长与加算税
展览会参展品、待修理物品等将复出口的物品,在进口申报受理前申请减免,即可通过复出口免税免除关税。减免税额在500,000韩元以上时,海关关长可要求提供担保;未在期限内出口的,将征收被免除的关税及关税20%(上限5,000,000韩元)的加算税。
- 1复出口免税条件:进口申报时进口人要做的事
- 2依据条文:《关税法》第97条 复出口免税
- 3对象物品和复出口期限
- 4复出口期限延长和出口时间
- 5未履行复出口的加算税和用途外使用
- 6复出口免税的担保提供对象和担保免除条件
- 7复出口时提交的材料和增值税
- 8复出口免税通关代办范围
- 依据法令
- Customs Act, Notice on Implementation of the System for Exemption from Customs Duties for Re-exportation under Article 97 of the Customs Act, Notice on Collection Procedures, Value-Added Tax Act
- 最后修改日期
复进口免税的条件和材料:出口后2年内
已出口的物品未在境外加工、修理或使用,并自出口申报受理之日起2年内运回的,可通过复进口免税免除关税。须确认出口时是否已退税、出口人与进口人是否相同,并在进口申报受理前备齐出口申报完毕凭证后申请减免。
- 1复进口免税条件:进口申报前须确认的3件事
- 2依据条文:《关税法》第99条 复进口免税
- 3在境外使用过但仍可考虑免税的物品
- 4已获得退还,或出口人与进口人不同的情形
- 5复进口免税的材料和减免申请时间
- 6增值税一并免除的条件
- 7复进口通关代办范围
- 依据法令
- Customs Act, Enforcement Decree of the Value-Added Tax Act, Notice on Export and Return Clearance
- 最后修改日期
清单通关后的进口申报:自提离之日起30日内
即使是已通过清单通关完成配送的快件物品,自提离之日起30日内重新运入海关关长指定的场所,也可以办理进口申报。UBIS关税师事务所代办已与物流公司确定重新运入日程的物品的进口申报。
- 1想对清单通关物品办理进口申报的进口人要做的事
- 2依据条文:清单通关快件物品的进口申报
- 330日期限和同一物品的确认
- 4运输公司和仓库不愿接收重新运入的原因
- 5通关代办范围和委托流程
- 依据法令
- Notice on Import Clearance Procedures for Express Shipments
- 最后修改日期
FTA原产地证书签发方式,按协定区分机构签发与自主出具
FTA原产地证书依协定不同,由海关或商工会议所签发,或由出口商或生产商亲自制作。韩欧盟、韩英FTA等协定只有原产地认证出口商才能亲自制作,因此请先确认出口目的国的协定。
- 1各协定的原产地证书签发方式
- 2自主出具协定的制作人与有效期
- 3需要原产地认证出口商认证的情形
- 依据法令
- Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements
- 最后修改日期
应对FTA原产地核查:出口商应提交的文件与期限
进口国核查原产地时,出口商要在期限内提交证明原产地证书所填原产地判定标准的文件。韩国海关要求时须在30日内提交,未能提交文件的,进口商的协定关税适用将被拒绝。
- 1原产地核查程序
- 2应提交的文件
- 3提交期限
- 4所编制的原产地证书有误时
- 依据法令
- Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements, Notice on Procedures under the Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements
- 最后修改日期