进口汽车零部件的关税,进口前进口人应办理的事项
汽车零部件中,制动器、变速箱等8708品目零部件的基本税率为8%。美国产和欧盟产零部件备齐原产地证书的,可申请适用0%,中国产零部件可申请适用1.6%或3.2%的协定税率。
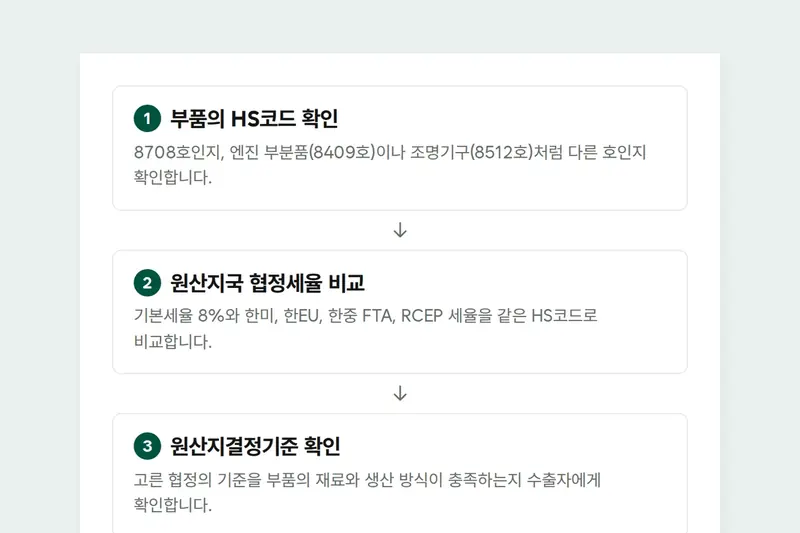
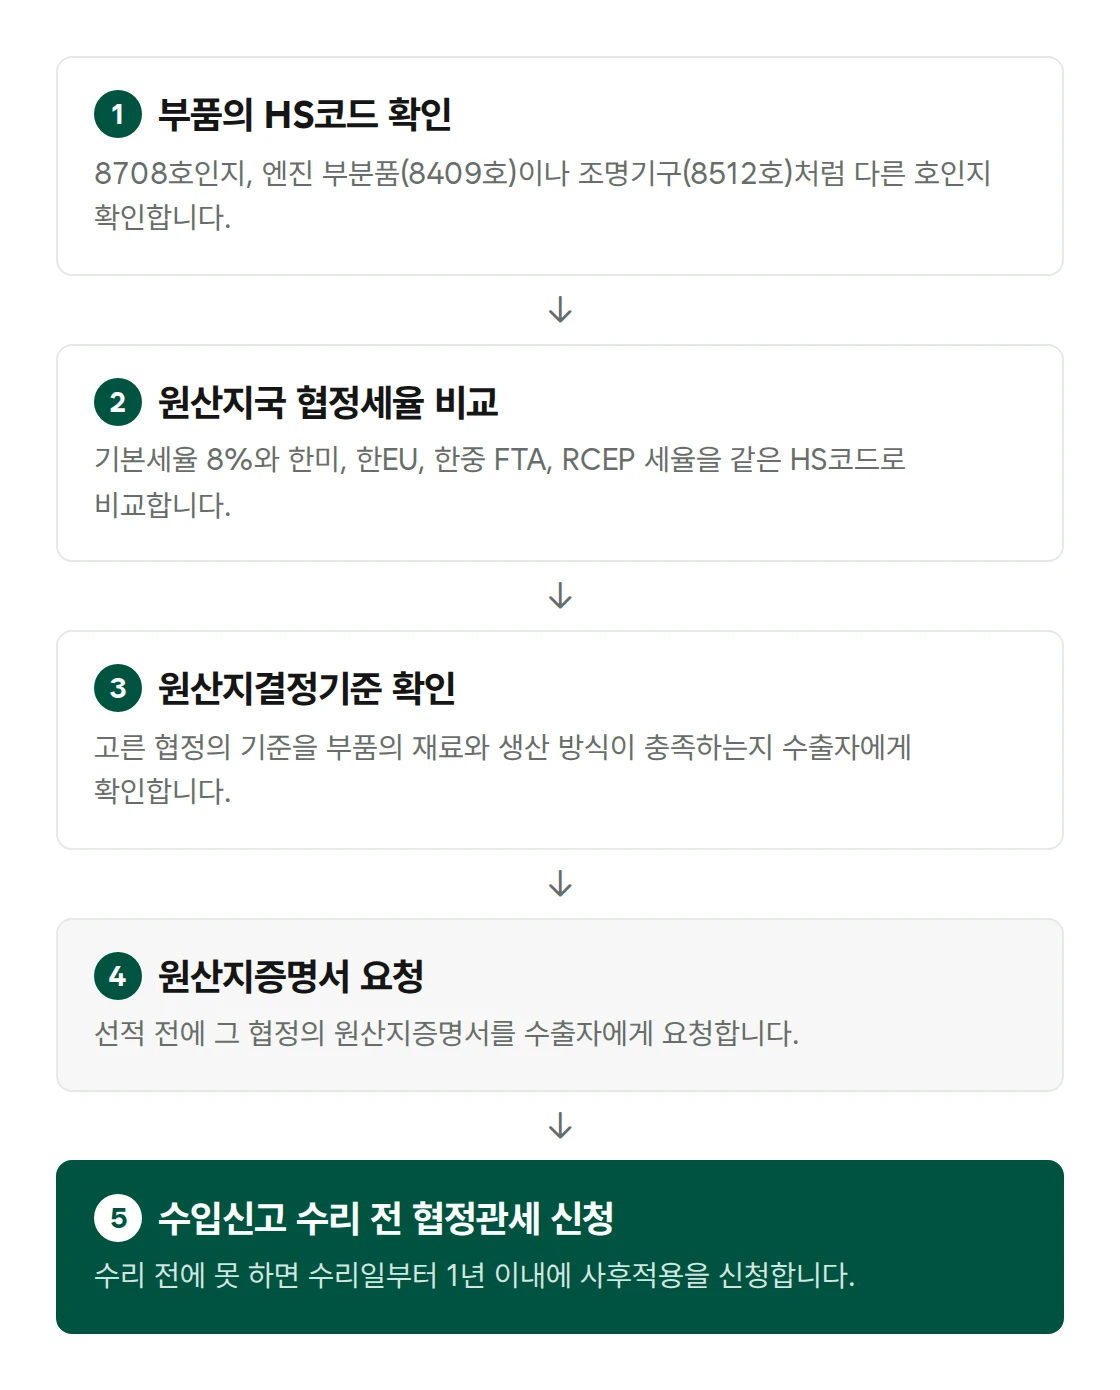
进口前确定零部件的HS编码并确认原产国的协定税率,装运前向出口人索取该协定的原产地证书。
汽车零部件HS编码,8708品目与其他品目的区分
8708品目在关税税率表中的品名为“零件与附件(仅限第8701品目至第8705品目的车辆用)”。再细分为缓冲器、制动装置、变速箱、驱动桥、车轮、悬架等。
即使是用于汽车的零部件,也有一些零部件在8708品目以外的其他品目中另有品名。发动机零件归入8409品目“专用于或主要用于第8407品目或第8408品目发动机的零件”,汽车用照明器具及刮水器归入8512品目,税率也须另行确认。
汽车零部件关税税率示例,按HS编码比较协定税率
8708品目的4个HS编码,2026年基本税率均为8%,韩美FTA和韩欧盟FTA税率为0%。韩中FTA和RCEP税率如下。
| HS编码与关税税率表品名 | 韩中FTA | RCEP 中国 | RCEP 日本 |
|---|---|---|---|
| 8708.30-9000 制动装置及其零件中的“其他” | 1.6% | 无 | 无 |
| 8708.40-0000 “变速箱及其零件” | 1.6% | 无 | 无 |
| 8708.70-0000 “车轮(road wheel)及其零件、附件” | 3.2% | 5.3% | 5.3% |
| 8708.80-0000 “悬架系统(suspension system)及其零件” | 1.6% | 5.3% | 5.3% |
“无”是指该协定中没有该HS编码的协定税率,此时适用基本税率8%。日本产制动零部件及变速箱,即使取得RCEP原产地证书也没有协定税率。
中国产零部件的韩中FTA税率低于或等于RCEP税率,因此索取韩中FTA原产地证书。表中的税率为2026年1月1日至12月31日适用的税率,须每年重新确认。
原产地证书及协定关税申请
要适用协定关税,须在进口申报受理前向海关关长申请适用协定关税,申请时须备齐原产地证明文件(《关于为履行自由贸易协定的关税法特例的法律》第8条第1款、第2款)。
受理前未能申请的,可以自进口申报受理之日起1年以内申请事后适用(同法第9条第1款)。此时须提交原产地证明文件(同条第3款)。
物品须满足该协定的原产地确定标准,才能取得原产地证书。例如在韩美FTA中,8708.30制动装置须使用其他子目的材料生产,或区域价值成分按累积法或净成本法须为35%以上,按扣除法须为55%以上。
申请时间及证明文件的详细内容,请参考“FTA协定税率的适用:申请时间与原产地证明文件”一文。
通关代理范围
UBIS关税师事务所确认零部件的用途及结构后审查HS编码,并比较原产国协定税率及原产地证书要求。随后代理进口申报及协定关税申请。零部件的HS编码和原产国确定后,请在装运前通过进口通关委托办理。
相关文章
来源:韩国关税厅UNI-PASS关税税率表查询(8708.30-9000、8708.40-0000、8708.70-0000、8708.80-0000,适用期间2026年1月1日至12月31日),韩国关税厅HSK品目编号表(8409、8512、8708),《关于为履行自由贸易协定的关税法特例的法律》第8条(协定关税的适用申请等)、第9条(协定关税事后适用的申请),《关于为履行自由贸易协定的关税法特例的法律施行规则》第4条(原产地确定标准)附表8(8708.30)。2026年11月5日确认,法律以2026年1月2日施行、施行规则以2026年5月1日施行为准。