
适用FTA协定税率(协定关税)的要件
FTA协定关税,进口人须备齐原产地证明文件,并在进口申报受理前申请,才能适用。
进口人在装运前确认出口人是否已按协定规定的方式签发或编制原产地证书;受理前未能申请的,自受理之日起1年内申请事后适用。原产地证明文件自申请之日的次日起保管5年。
原产地为FTA缔约对方国的物品,满足协定规定的原产地判定标准并证明原产地的,可适用协定规定的税率(协定关税)。协定关税须由进口人申请才能适用,申请时间和须保管的材料,由《关于为履行自由贸易协定的关税法特例的法律》(FTA关税特例法)规定。
即使协定关税使关税为0%,进口增值税仍按计税价格加关税等之和的10%缴纳(进口计税价格)。
不适用协定关税的情形
协定关税的税率低于《关税法》第50条规定的适用税率时,适用协定关税。协定关税的税率与适用税率相同或更高的,优先适用适用税率,但税率相同时,进口人申请适用协定关税的,可以适用协定关税的税率。反倾销关税、反补贴关税等《关税法》另行规定的税率,优先于协定关税的税率(FTA关税特例法第5条)。
申请时间
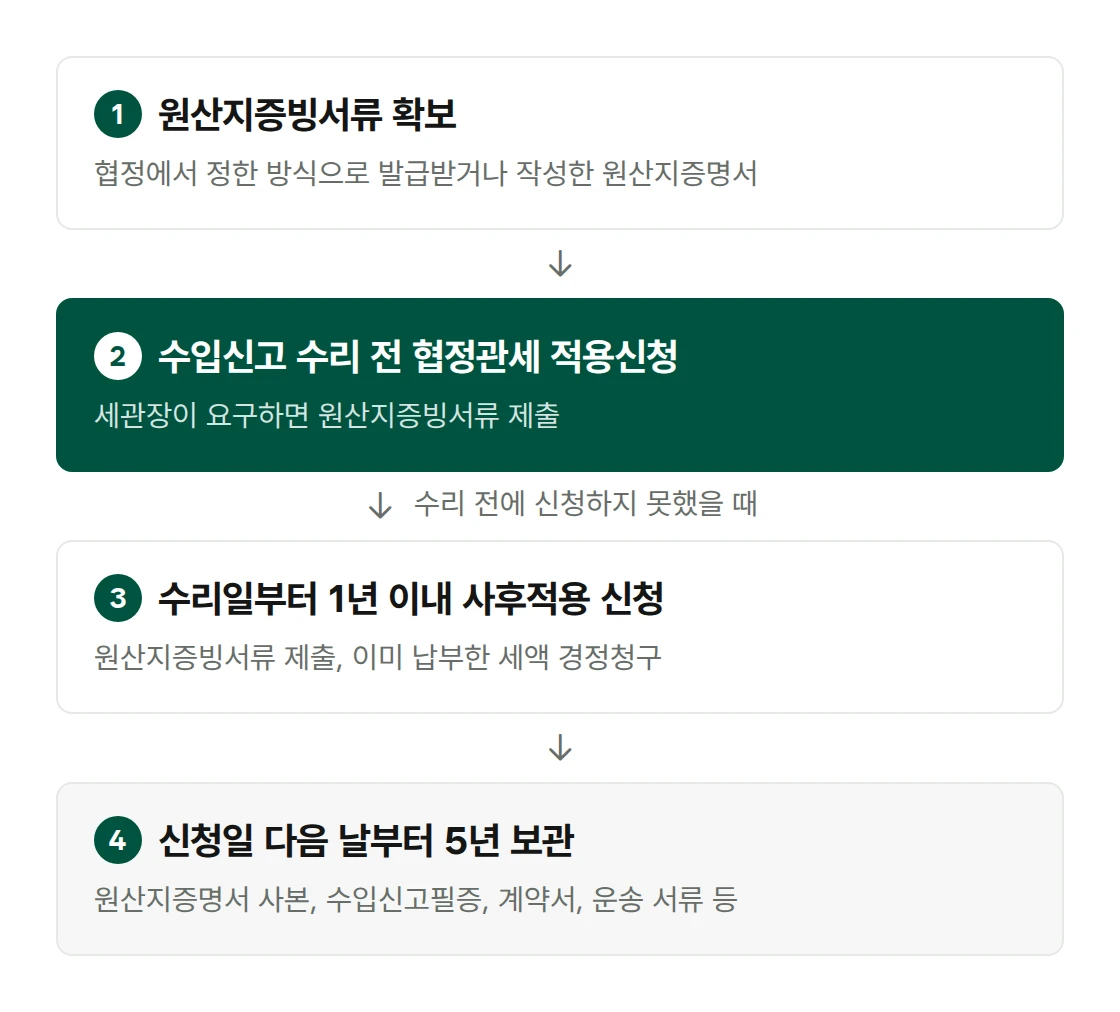
要适用协定关税的进口人,须在进口申报受理前向海关关长申请适用(第8条)。申请时须已备齐原产地证明文件,海关关长要求提交的,应当提交。未提交被要求的材料,或仅凭该材料难以认定原产地的,海关关长可以不适用协定关税。
受理前未能申请的,可自进口申报受理之日起1年内申请事后适用(第9条)。申请事后适用时必须提交原产地证明文件,已缴纳的税额可通过更正请求取回。
海关关长自收到更正请求之日起2个月内通知结果。从以电子方式交换原产地信息的缔约对方国进口,且原产地证书信息已交换的,进口人可以不提交原产地证书。
因商品归类变更而更正申报,或海关关长按其他商品归类征收关税的,可自更正申报之日或收到缴税通知之日起,在3个月范围内由施行令规定的期限内申请事后适用。
须保管的材料
进口人自申请适用协定关税之日的次日起,保管下列材料5年(第15条、施行令第10条)。
- 原产地证书复印件(基于进口人的证明或认知申请的,为证明属于协定关税适用对象的材料)
- 进口申报完毕凭证
- 与进口交易有关的合同
- 与知识产权交易有关的合同
- 有关进口物品计税价格确定的材料
- 与进口物品国际运输有关的单据
- 原产地事前审查书复印件和事前审查所需的证明材料(取得事前审查书的情形)
原产地证书由谁、以何种方式签发或编制,因协定而异。进口人在装运前确认出口人是否已按协定规定的方式签发或编制原产地证书。
相关文章
来源:《关于为履行自由贸易协定的关税法特例的法律》第5条(税率适用的优先顺序)、第8条(协定关税的适用申请等)、第9条(协定关税事后适用的申请)、第10条(原产地证明)、第15条(原产地证明文件等的保管)、同法施行令第10条(保管对象原产地证明文件等)、《增值税法》第29条(课税标准)。2026年10月14日施行法令为准。