
计税价格与进口税额
进口计税价格是在发票金额的基础上,加上至进口港的运费和保险费、买方承担的手续费和包装费、权利使用费等在发票之外支付的费用,再扣除进口后的安装费和国内运费等明确区分的费用后的金额。
进口商在申报前要确认除发票外是否还向卖方或第三方另行支付了款项,并备齐能够确认该金额的合同和运输文件。安装费或国内运费与货款一并支付的,要请卖方在发票上分开填写金额。
税率以%规定的物品,其关税为计税价格乘以税率所得的金额。进口增值税为计税价格加上关税、个别消费税、酒税、教育税、农渔村特别税、交通、能源、环境税后金额的10%(《增值税法》第29条第2款、第30条),未加工食品等同法第27条规定的物品免征。
起点是买方已支付或应支付的价格
计税价格以买方为向韩国出口而销售的物品实际已支付或应支付的价格为起点(《关税法》第30条)。将应收卖方的款项与货款抵销,或代为偿还卖方债务的,该金额也计入已支付的价格。
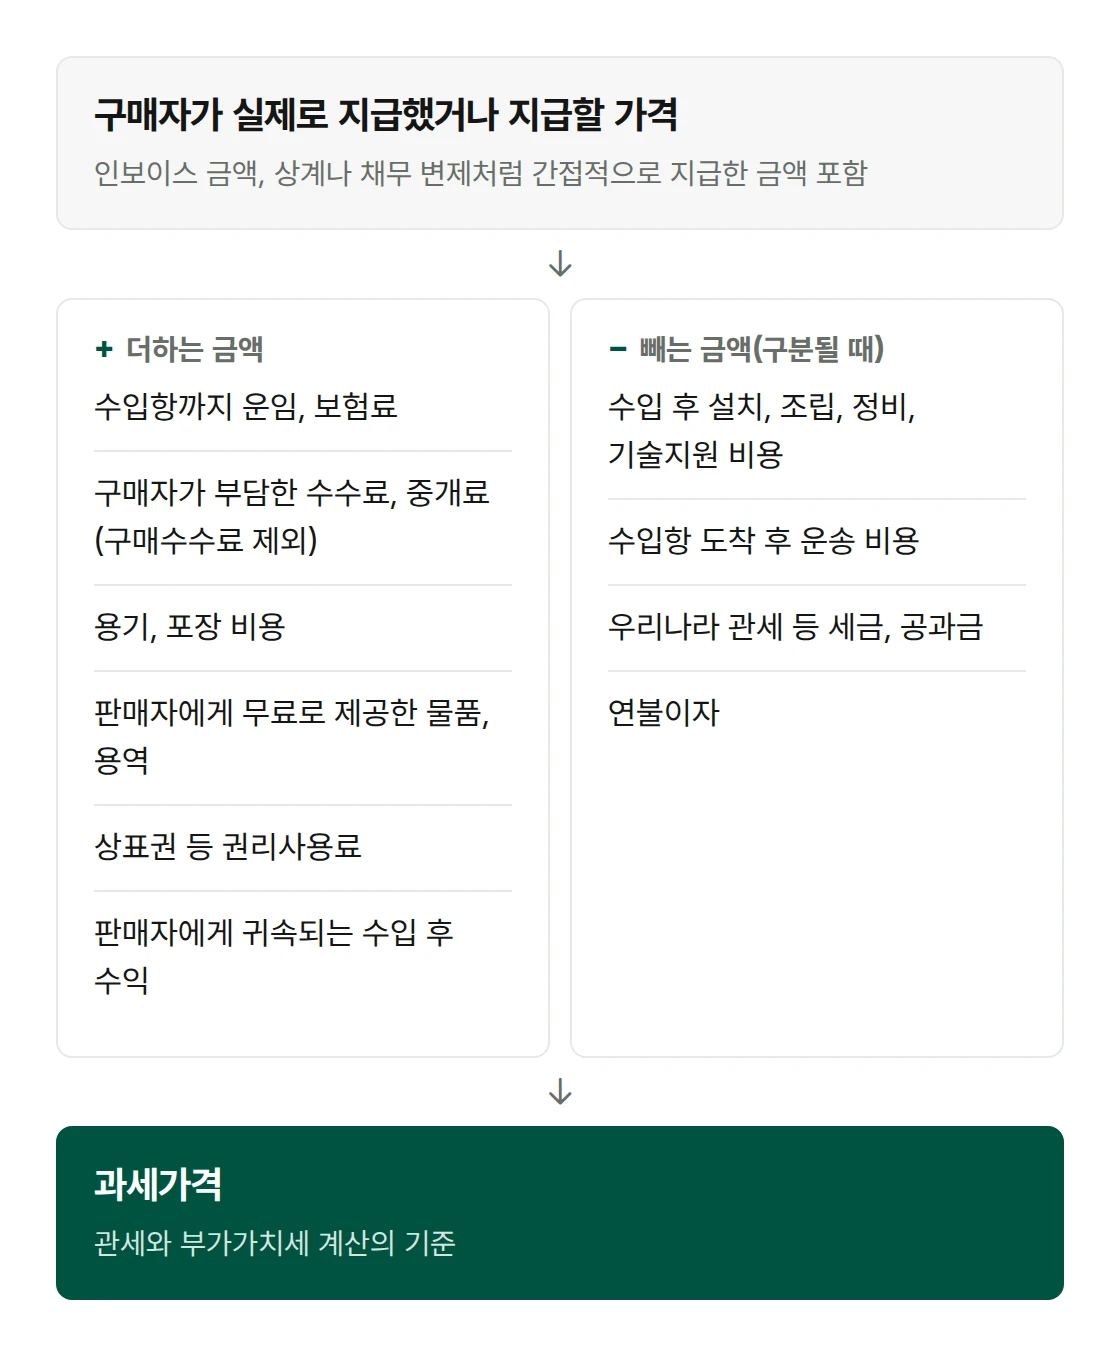
应加计的费用(《关税法》第30条第1款)
| 项目 | 加计的金额 |
|---|---|
| 手续费、佣金 | 买方承担的手续费和佣金。购买手续费不加计。 |
| 容器、包装费用 | 与物品视为一体的容器费用,以及由买方承担的包装所需的人工费和材料费 |
| 生产协助费用 | 买方为物品的生产和出口交易免费提供物品或服务的,加计其价格;以降价方式提供的,加计分摊后的降价差额 |
| 权利使用费 | 作为专利权、实用新型权、外观设计权、商标权等的使用对价,与该物品相关并作为交易条件由买方支付的金额 |
| 事后归属收益 | 进口后转售、处分、使用所产生的收益中归属于卖方的金额 |
| 运费、保险费 | 至进口港的运费、保险费以及其他与运输相关的费用 |
加计的金额要依据客观且可量化的资料计算。没有资料的,海关关长不采用成交价格方法,而是依《关税法》第31条至第35条的方法确定计税价格,因此运费、保险费、权利使用费要备齐能够用运输文件和合同确认金额的资料。
发票为FOB条件的,加计至进口港的运费和保险费;为CIF条件的,运费和保险费已包含在发票金额中。
应扣除的费用(《关税法》第30条第2款)
已支付的总金额中含有下列金额,且能够明确区分的,予以扣除。
- 进口后进行的建设、安装、组装、维护、保养、技术支持所需的费用
- 物品抵达进口港后的运输所需的运费、保险费和运输相关费用
- 在韩国征收的关税等税金和公课
- 延期付款条件进口的延期付款利息
无法区分的,不予扣除。安装费或国内运费与货款一并支付时,要请卖方在合同和发票上分开填写金额。
外币金额的折算
以外国货币表示的价格,按韩国关税厅长规定的计税汇率折算为韩元。计税汇率是进口申报当日所在周的上一周的基准汇率或套算汇率的平均值(《关税法》第17条、第18条)。
例如,假设FOB金额为10,000美元,至进口港的运费为500美元,保险费为20美元,计税汇率为1美元兑1,400韩元,则计税价格为10,520美元乘以1,400韩元,即14,728,000韩元。税率为8%时,关税约为118万韩元,增值税为计税价格与关税之和的10%,约为159万韩元。
来源:《关税法》第17条(适用法令)、第18条(计税汇率)、第30条(计税价格确定的原则)、《关税法施行令》第19条(权利使用费的计算)、《增值税法》第27条(货物进口的免税)、第29条(课税标准)、第30条(税率)。依据2026年10月14日施行的法令。