
課税価格と輸入税額
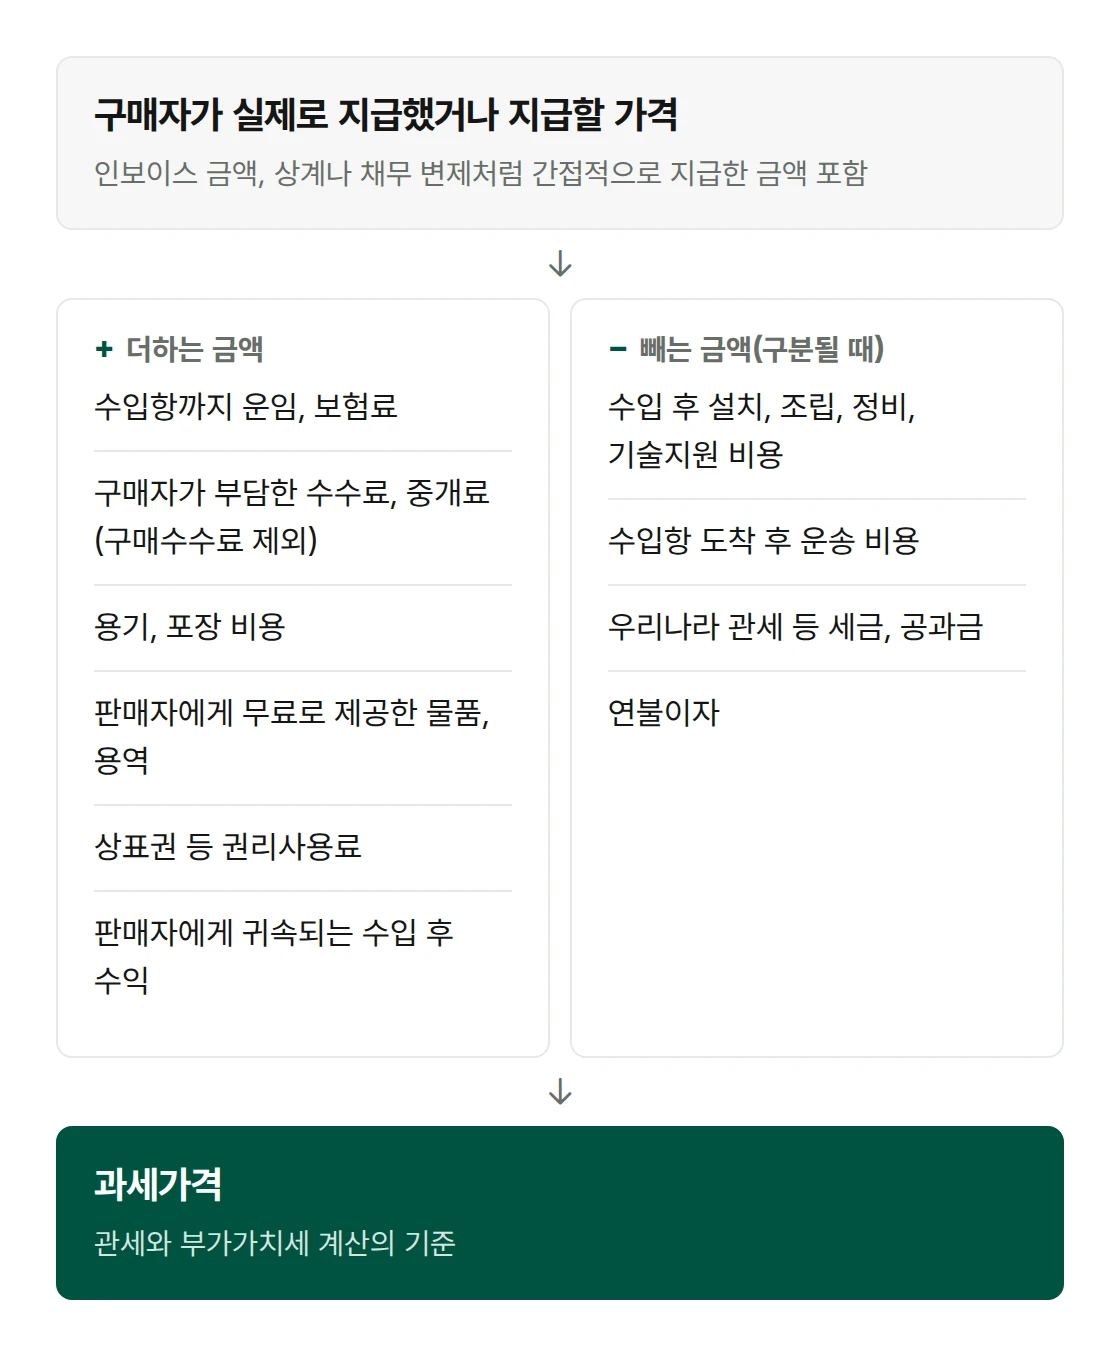
輸入の課税価格は、インボイス金額に、輸入港までの運賃と保険料、購入者が負担した手数料と包装費、権利使用料のようにインボイスの外で支払った費用を加え、輸入後の設置費や国内運送費のように明確に区分される費用を差し引いた金額です。
輸入者は、申告前に、インボイスのほかに販売者や第三者へ別途支払った金銭があるかを確認し、その金額を確認できる契約書と運送書類をそろえます。設置費や国内運送費を物品代金と一緒に支払う場合は、販売者に依頼してインボイスに金額を分けて記載してもらいます。
関税率が%で定められた物品の関税は、課税価格に関税率を掛けた金額です。輸入の付加価値税は、課税価格に関税、個別消費税、酒税、教育税、農漁村特別税、交通・エネルギー・環境税を加えた金額の10%であり(付加価値税法第29条第2項、第30条)、加工されていない食料品のように同法第27条が定める物品は免除されます。
出発点は購入者が支払った、または支払うべき価格
課税価格は、韓国へ輸出するために販売される物品について、購入者が実際に支払った、または支払うべき価格から出発します(関税法第30条)。販売者から受け取るべき金額を物品代金と相殺した場合や、販売者の債務を代わりに返済した場合は、その金額も支払った価格に含まれます。
加える費用(関税法第30条第1項)
| 項目 | 加える金額 |
|---|---|
| 手数料、仲介料 | 購入者が負担する手数料と仲介料。購入手数料は加えません。 |
| 容器、包装の費用 | 物品と一体として扱われる容器の費用、包装にかかる労務費と資材費で購入者が負担する費用 |
| 生産支援の費用 | 購入者が物品の生産と輸出取引のために物品や役務を無償で供給したときはその価格、引き下げた価格で供給したときはその引下げ差額を配分した金額 |
| 権利使用料 | 特許権、実用新案権、意匠権、商標権などの使用の対価で、その物品に関連し、取引条件として購入者が支払う金額 |
| 事後帰属利益 | 輸入後の転売、処分、使用により生じた収益のうち、販売者に帰属する金額 |
| 運賃、保険料 | 輸入港までの運賃、保険料、その他の運送に関連する費用 |
加える金額は、客観的で数量化できる資料で計算します。資料がなければ、税関長は取引価格方式を使わず、関税法第31条から第35条までの方法で課税価格を決めるため、運賃、保険料、権利使用料は、運送書類と契約書で金額を確認できるようにそろえます。
インボイスがFOB条件であれば、輸入港までの運賃と保険料を加え、CIF条件であれば、運賃と保険料がインボイス金額に含まれています。
差し引く費用(関税法第30条第2項)
支払った総額に下記の金額が含まれており、その金額を明確に区分できる場合は差し引きます。
- 輸入後に行う建設、設置、組立、整備、維持、技術支援に必要な費用
- 輸入港に到着した後に物品を運送するために必要な運賃、保険料、運送関連費用
- 韓国で課される関税などの税金と公課
- 延払条件の輸入における延払利子
区分できなければ差し引きません。設置費や国内運送費を物品代金と一緒に支払うときは、販売者に依頼して、契約書とインボイスに金額を分けて記載してもらいます。
外貨金額の換算
外国通貨で表示された価格は、韓国関税庁長が定める課税為替レートでウォンに換算します。課税為替レートは、輸入申告をした日が属する週の前週の基準為替レートまたは裁定為替レートの平均です(関税法第17条、第18条)。
たとえば、FOB金額が10,000米ドル、輸入港までの運賃が500米ドル、保険料が20米ドルで、課税為替レートが1米ドル当たり1,400ウォンと仮定すると、課税価格は10,520米ドルに1,400ウォンを掛けた14,728,000ウォンです。関税率が8%であれば、関税は約118万ウォン、付加価値税は課税価格と関税を加えた金額の10%である約159万ウォンです。
出典:関税法第17条(適用法令)、第18条(課税為替レート)、第30条(課税価格決定の原則)、関税法施行令第19条(権利使用料の算出)、付加価値税法第27条(財貨の輸入に対する免税)、第29条(課税標準)、第30条(税率)。2026年10月14日施行の法令を基準としています。