
ガイド
全 28 件
FTA原産地証明書の自律発給の作成方法、資材明細書と製造工程図の作成と保管
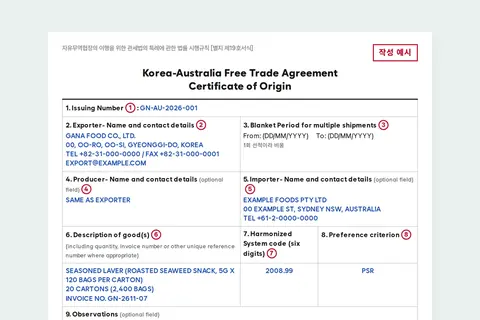
自律発給の原産地証明書は、輸出者または生産者が自ら作成して署名します。作成前に資材明細書と製造工程図で原産地決定基準を満たしているか確認し、作成後は作成台帳に記録して、根拠書類を5年間保管します。
- 1自律発給における原産地の立証責任と作成の順序
- 2資材明細書と製造工程図による原産地の確認
- 3原産地証明書の自律発給書式の作成
- 4作成台帳への記録と書類の保管
- 根拠法令
- Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements, Notice on Procedures under the Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements
- 最終更新日
輸出インボイスの作成方法と税金計算書の発行免除
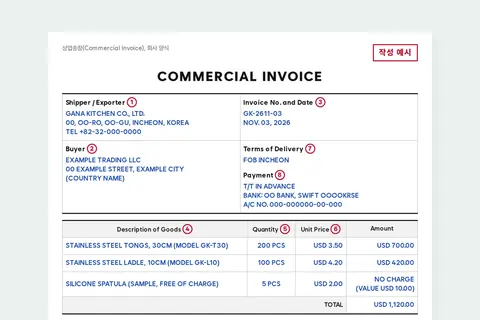
海外のバイヤーに販売する物品は、税金計算書の代わりにインボイスを発行します。輸出する財貨にはゼロ税率が適用されて税金計算書の発行義務が免除され、インボイスには輸出申告に使う品名、数量、価格、バイヤー情報を漏れなく記載します。
- 1輸出インボイスと税金計算書
- 2インボイスに記載すること
- 3税金計算書を発行しない理由
- 根拠法令
- Customs Act, Notice on Registration and Management of Customs Clearance Codes and Overseas Supplier Codes, Value-Added Tax Act
- 最終更新日
初めての輸出の通関固有符号と貿易業固有番号の申請
初めて輸出する事業者は、輸出申告前にUNI-PASSで通関固有符号を、韓国貿易協会で貿易業固有番号を申請します。バイヤーの海外取引先符号は、インボイスに記載したバイヤー情報をもとに、関税士が一緒に申請します。
- 1初めての輸出前の登録の順序
- 2通関固有符号
- 3貿易業固有番号
- 4バイヤー側の海外取引先符号
- 根拠法令
- Enforcement Decree of the Customs Act, Notice on Registration and Management of Customs Clearance Codes and Overseas Supplier Codes, Foreign Trade Management Regulation
- 最終更新日
ハンドキャリーと国際宅配便、少量の輸出申告の方法
販売用の物品を自分で持って出国する場合も輸出申告をし、出国の際に税関で積載確認を受けます。国際宅配便で送る場合は、還付対象ではないFOB 200万ウォン以下の物品は、国際宅配便業者の通関目録の提出で輸出申告を省略できます。
- 1少量の輸出申告方法の選択
- 2自分で持って行く場合
- 3国際宅配便で送る場合
- 根拠法令
- Customs Act, Notice on Export and Return Clearance
- 最終更新日
EMSの関税と付加価値税、免税基準150米ドルと簡易税率
EMSや国際宅配便で届いた自家使用の物品は、運賃を除いた物品価格が150米ドル(米国発の国際宅配便は200米ドル)以下であれば関税と付加価値税が免除されます。150米ドルを超えると、郵便料金と保険料を加えた全体の金額に簡易税率(一般物品は15%)が適用されるか、関税と付加価値税が課されます。販売用の物品は、金額が小さくても少額物品の免税対象ではありません。自家使用の物品の簡易通関申請書には物品価格と運賃を分けて記入し、物品代金と運賃が区分された領収書を併せて提出します。
- 1EMSの関税、自家使用の物品の免税と課税
- 2免税基準:運賃を除いた物品価格150米ドル
- 3販売用の物品は金額が小さくても輸入申告
- 4課税価格:物品価格に郵便料金と保険料を加えた金額
- 5郵便物の簡易税率:関税と内国税を合わせた1つの税率
- 6簡易税率を適用しない物品
- 7簡易税率を適用しない場合の関税、付加価値税、個別消費税
- 8分けて受け取った物品の合算課税
- 9税額の計算例
- 根拠法令
- Customs Act, Value-Added Tax Act, Individual Consumption Tax Act, Notice on Import Clearance Procedures for International Mail, Notice on Import Clearance Procedures, Notice on Import Clearance Procedures for Express Shipments
- 最終更新日
輸出検査、申告地検査と積載地検査の違いと準備
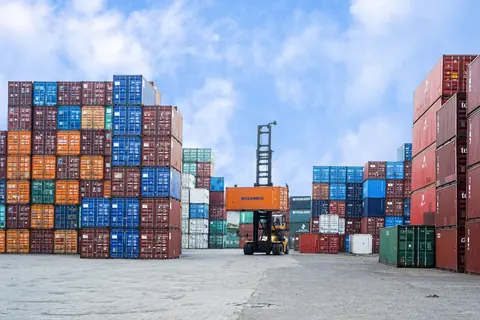
輸出物品の検査は原則として省略され、検査対象になった場合は、船積みされる港や空港の保税地域で行う積載地検査が原則です。積載地検査の対象は、船積み前に物品を積載地の保税地域に搬入して検査を要請する必要があり、申告地検査の対象は、申告した物品の所在地で検査を受けます。
- 1輸出検査の原則と輸出者が行うこと
- 2申告地検査と積載地検査
- 3検査対象の選別と通知
- 4積載地検査の対象になったら
- 5申告地検査の対象になったら
- 6税関が輸出検査で確認すること
- 7費用
- 根拠法令
- Customs Act, Notice on Export and Return Clearance
- 最終更新日
旅行者携帯品の韓EU FTA特恵税率、領収書の原産地申告文言と金額基準
EUで購入したEU原産の物品は、携帯品申告書で協定関税の適用を申請すると、関税をFTA協定関税で納付できます。EU産物品の合計が1,000米ドルを超える場合は、購入領収書に原産地申告文言と販売者の署名が必要で、付加価値税などの内国税はそのまま納付します。
- 1EU産携帯品へのFTA協定関税の適用
- 2FTA協定関税の適用対象物品
- 3金額基準と必要な書類
- 4領収書に受け取る原産地申告文言
- 5入国時の申請方法と税金
- 6入国場で書類が足りないとき
- 根拠法令
- Notice on Customs Clearance of Baggage of Travelers and Crew, Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements, Customs Act
- 最終更新日
FTA原産地証明書の初回発給、資材明細書と製造工程図、原産地確認書の作成方法
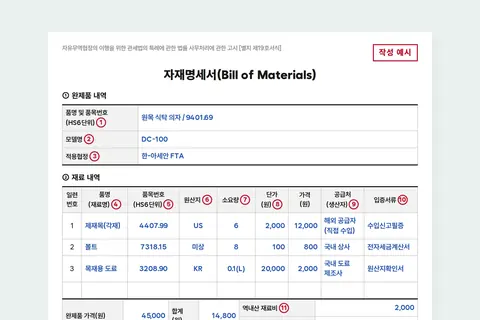
FTA原産地証明書を初めて取得する企業は、資材明細書(BOM)と製造工程図を作成し、国内で購入した材料については協力会社から原産地確認書を受け取ります。資材明細書には、材料ごとの品目番号6桁と原産地を、購入伝票、輸入申告済証、原産地確認書から探して記入し、原産地を確認できなかった材料は不明と記入します。
- 1初めて原産地証明書を発給する際の書類3種類
- 2資材明細書(BOM)の作成方法
- 3製造工程図の作成方法
- 4原産地確認書の作成方法(協力会社)
- 根拠法令
- Enforcement Decree of the Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements, Enforcement Rule of the Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements, Notice on Procedures under the Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements
- 最終更新日
FTA協定関税の事後適用、申請期限と原産地証明書の要件
輸入申告受理前に協定関税を申請できなかった場合は受理日から1年以内に、品目分類の変更で修正申告をしたか納付告知を受けた場合はその日から45日以内に、事後適用を申請します。税関長は更正請求を受けた日から2か月以内に結果を通知し、差額を還付します。
- 1協定関税の事後適用の対象
- 2申請期限:受理日から1年、品目分類の変更は45日
- 3提出書類と申請先
- 4原産地証明書の有効期間と遡及発給
- 5結果の通知と還付
- 6輸入時に原産地証憑書類が不足していた場合
- 7海外直接購入物品
- 8申請前に確認すること
- 根拠法令
- Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements, Notice on Procedures under the Act on Special Cases of the Customs Act for the Implementation of Free Trade Agreements, Customs Act, Notice on Import Clearance Procedures, Notice on Import Clearance Procedures for Express Shipments
- 最終更新日
輸入物品の原産地表示、表示対象と表示方法
対外貿易管理規定の別表8にHS4桁で列挙された物品を輸入するときは、物品に原産地を表示しなければなりません。表示は製造段階での印刷や縫い付けなどが原則で、ステッカーや最小包装への表示は、規定が定める場合にだけ使えます。
- 1原産地表示の義務と輸入者が行うこと
- 2表示対象の確認
- 3表示の文言
- 4表示の位置と方法
- 5現品の代わりに最小包装に表示できる場合
- 6原産地を誤認させるおそれのある物品
- 7表示しなくてもよい物品
- 8輸入前の確認と通関時の措置
- 根拠法令
- Foreign Trade Act, Customs Act, Foreign Trade Management Regulation, Notice on the Operation of the Country of Origin Marking System
- 最終更新日