業務分野
輸入通関
船積み前に税率と他法令の要件を検討して予想税額をご案内し、輸入申告を代行します。
概要
| 項目 | 内容 |
|---|---|
| 対象 | 外国物品を輸入しようとする事業者と個人 |
| 申告者 | UBISの関税士が荷主を代理して申告(荷主が直接申告することも可能) |
| 申告時期 | 通常は貨物が入港し、保税地域に搬入された後。搬入した日から30日以内 |
| 税金の納付 | 事前納付は受理前、事後納付は納税申告の受理日から15日以内 |
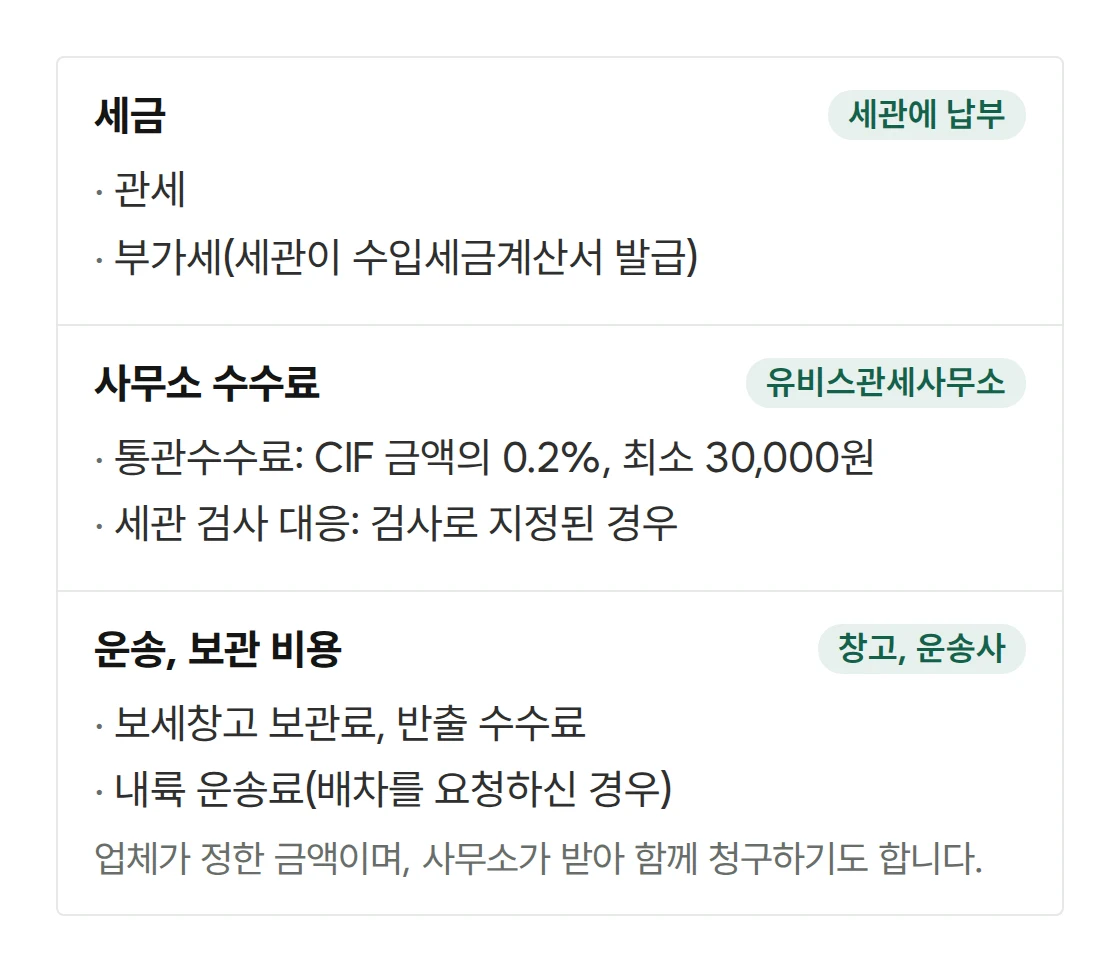
| 費用 | 税金(関税、付加価値税)、事務所手数料、倉庫と運送の費用 |
申告対象と要件
電気用品、放送通信機器、食品のように税関長の確認が必要な物品は、要件確認を受けた後に申告します。KC認証書や試験成績書のようにお客様が事前に取得する必要のある書類は、当事務所が品目を確認してご案内します。申告が受理されるまでは、蔵置場所から物品を搬出できません。
申告時期
輸入申告は、通常、貨物が入港し、保税倉庫やコンテナターミナルなどの保税地域に搬入された後に行います。船積み直後に書類をお送りいただければ、入港前に税額と要件を検討しておき、貨物が搬入され次第申告します。
到着当日の搬出が必要な貨物は、入港前申告や出港前申告により、入港前に申告することもできます。入港前に申告した物品が検査対象に選定された場合は、保税地域に搬入して検査を受けます。
手続きの流れ
- 書類の送付船積みが終わりましたら、インボイス、パッキングリスト、B/Lの写しをお送りください。
- 税額のご案内当事務所がHSコードと税率、他法令の要件、原産地表示の対象かどうかを確認し、予想税額をお送りします。内容をご確認のうえご返信いただければ、申告します。
- 輸入申告貨物が入港し、保税地域に搬入されると申告します。
- 税関の審査と検査税関が書類の提出や現品検査を求めた場合は、当事務所が対応します。
- 請求と納付関税、付加価値税、通関手数料を合算した請求書をお送りします。税金を納付した場合、または担保を提供した場合は、申告が受理されます。
- 受理と出庫輸入申告済証(日本の輸入許可書に当たる書類)をお送りし、貨物を保税倉庫から搬出します。配車が必要な場合は、配送先の住所と現場担当者の連絡先をお知らせください。
準備書類
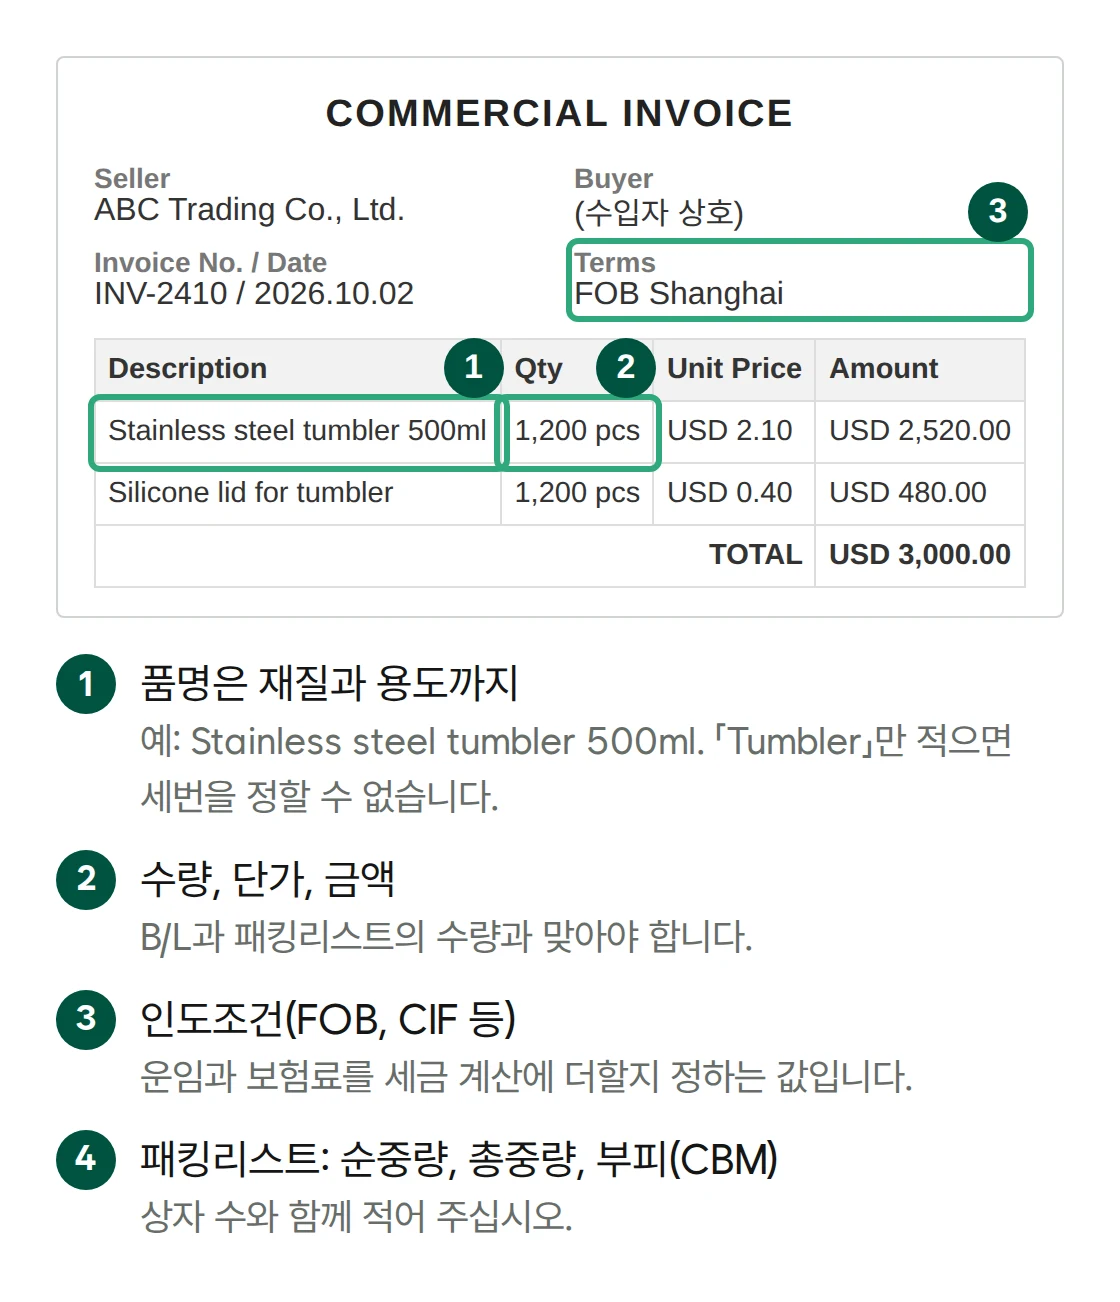
毎回提出する書類
- 仕入書(インボイス:品名、数量、単価、金額)
- 包装明細書(パッキングリスト:包装ごとの品名、規格、数量、正味重量、総重量、容積)
- B/LまたはAWBの写し
- 原産地証明書(FTA特恵税率を適用する場合)
- 引渡条件(FOB、CIFなど)、有償または無償の別(無償で受け取った物品も、価格を定めて申告します)
- 物品の写真、カタログまたは販売サイトのURL
- 他法令の要件書類(電気用品、食品のように要件のある物品)
他法令の要件書類と、関税減免、用途別税率の適用申請書は、申告受理前に提出しなければなりません。
初回に1回提出する書類
- 事業者登録証
- 担当者の電話番号、税金計算書を受け取るメールアドレス
- 通関固有符号(ない場合は符号の発給代行で併せて申請)
個人で輸入される場合は、事業者登録証の代わりに、氏名、個人通関固有符号、住所、電話番号、メールアドレスをお送りください。
税金の計算
課税価格は、物品価格に韓国に到着するまでの運賃と保険料を加えた金額です。関税は課税価格に関税率を掛けて計算し、付加価値税は課税価格と関税(個別消費税などがある場合はその税額を含む)を合計した金額の10%です。
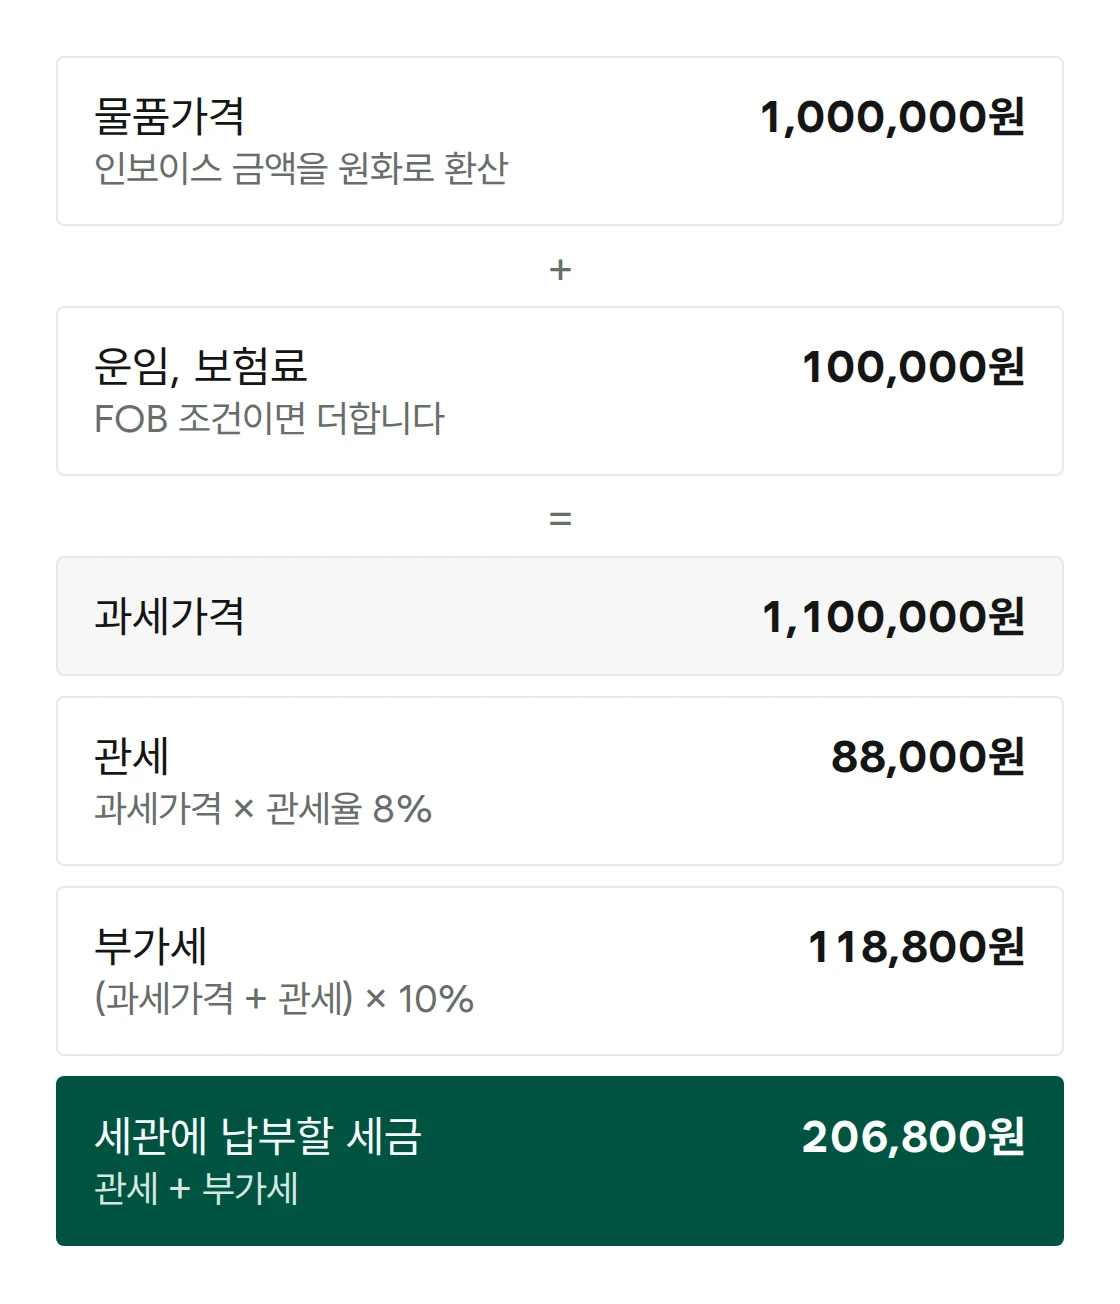
申告前に予想税額をお送りし、最終的な税額は税関の審査によって決まります。
期限と処理期間
| 区分 | 期限 |
|---|---|
| 輸入申告 | 指定蔵置場または保税倉庫に搬入した日(保税地域外に蔵置する場合は蔵置した日)から30日以内。過ぎると課税価格の0.5~2%(上限500万ウォン)の加算税(対象物品かどうかは当事務所が確認) |
| 税関検査 | 検査に指定されると、通関が約1営業日遅れます |
| 申告の取下げ | 物品の搬出前に限り可能 |
| 書類の保管 | 輸入申告済証、輸入取引契約書、価格決定資料は受理日から5年 |
ご依頼いただける業務
| 業務 | 内容 |
|---|---|
| 税額と要件の検討 | HSコード、税率、FTA適用、他法令の要件、原産地表示の対象の確認と予想税額のご案内 |
| 輸入申告 | 保税地域への搬入後に申告、急ぎの貨物は入港前に申告 |
| 税関対応 | 書類提出、補完要求、現品検査への対応 |
| 税金の納付と出庫 | 関税と付加価値税の納付、輸入申告済証のお渡し、搬出と配車のご案内 |
| 事後業務 | 申告の訂正、取下げ、FTA特恵関税の事後適用、関税還付 |
費用
| 項目 | 算定基準 | 手数料 |
|---|---|---|
| 輸入通関 一般貨物、国際宅配便、EMS共通 | 課税価格の0.2% 課税価格1,500万ウォンまでは最低金額30,000ウォン | 30,000ウォンから |
| 要件免除の確認 | 電波法50,000ウォン、電気用品及び生活用品安全管理法100,000ウォン 電気用品の機関手数料は別途 | 50,000ウォンから |
| 生活用品の要件申請 | 1件あたり | 50,000ウォン |
| 要件免除の承認申請 | 1件あたり 機関手数料は別途 | 100,000ウォン |
| 見本品の許可申請 | 1件あたり | 50,000ウォン |
| 畜産物の検疫 | 1件あたり 検疫機関の手数料と通関手数料は別途 | 150,000ウォン |
| 植物検疫 栽培用ではない植物 | 検疫申請20,000ウォン、検査1回50,000ウォン 品目追加ごとに20,000ウォン 通関手数料は別途 | 70,000ウォン |
| 植物検疫 栽培用植物 | 1件あたり 品目追加ごとに20,000ウォン 保税運送、コンテナ検査、通関手数料は別途 | 150,000ウォン |
| 植物加工品の検疫 | 検疫証の提出が不要な案件 | 70,000ウォン |
| ペット(犬、猫)の検疫 | 1件あたり 検疫機関の手数料10,000ウォンと通関手数料は別途 | 500,000ウォン |
| 税関検査(輸入) | 税関が検査対象に選別した場合の検査への立会いと対応、検査1回あたり 検査場所と作業範囲によって異なります | 50,000ウォンから |
| 多品目の申告 | 申告書の欄(HS品目番号が同じ物品をまとめた行)が15個以上、またはモデル、色、サイズごとの規格行が多い申告は、品目の整理にかかる時間に応じて協議します 例:約100種類の雑貨を一度に輸入し、欄が100個前後ある申告、欄は16個ですが規格が90行を超える申告 協議の基準:15個を超える欄ごとに2,000ウォン 協議の基準:3回以上の反復輸入は欄ごとに1,500ウォンまで | 協議 |
| KC認証、電波認証の確認 | 電気用品、生活用品、放送通信機器の税関長確認の申請、1件あたり 認証モデルが複数ある場合は、モデル数に応じて追加 電気用品は機関手数料3,400ウォンが別途 | 20,000ウォンから |
| 補修作業の承認申請 | ラベル貼付などの補修作業の承認申請、1件あたり | 20,000ウォン |
| 輸入申告の訂正 | 申告後のインボイス、数量、金額の変更に伴う訂正、1件あたり 税額の変更なし20,000ウォン 税額の変更あり30,000ウォンから 申告書を新たに作成する程度の変更は協議 事務所の誤りによる訂正は請求なし | 20,000ウォンから |
| 貨物の搬出 | 搬出依頼の代行、1件あたり 直接搬出される場合は請求なし e-D/Oの発給が必要な場合は20,000ウォンを追加 | 20,000ウォン |
| 保税貨物の譲渡・譲受申告 | 1件あたり | 50,000ウォン |
税関検査に指定された場合
検査に指定されると、保税倉庫(LCL)やターミナル(FCL)で現品を検査します。検査の前に次の点をご確認ください。
- 物品自体に原産地が表示されているか
- 書類上の品目、数量と実際の貨物が一致しているか
- 複数の品目が混在する貨物の場合、検査対象物品の箱番号またはコンテナ内の位置(お知らせいただければ、検査の時間と費用を抑えられます)
通関が遅れる理由
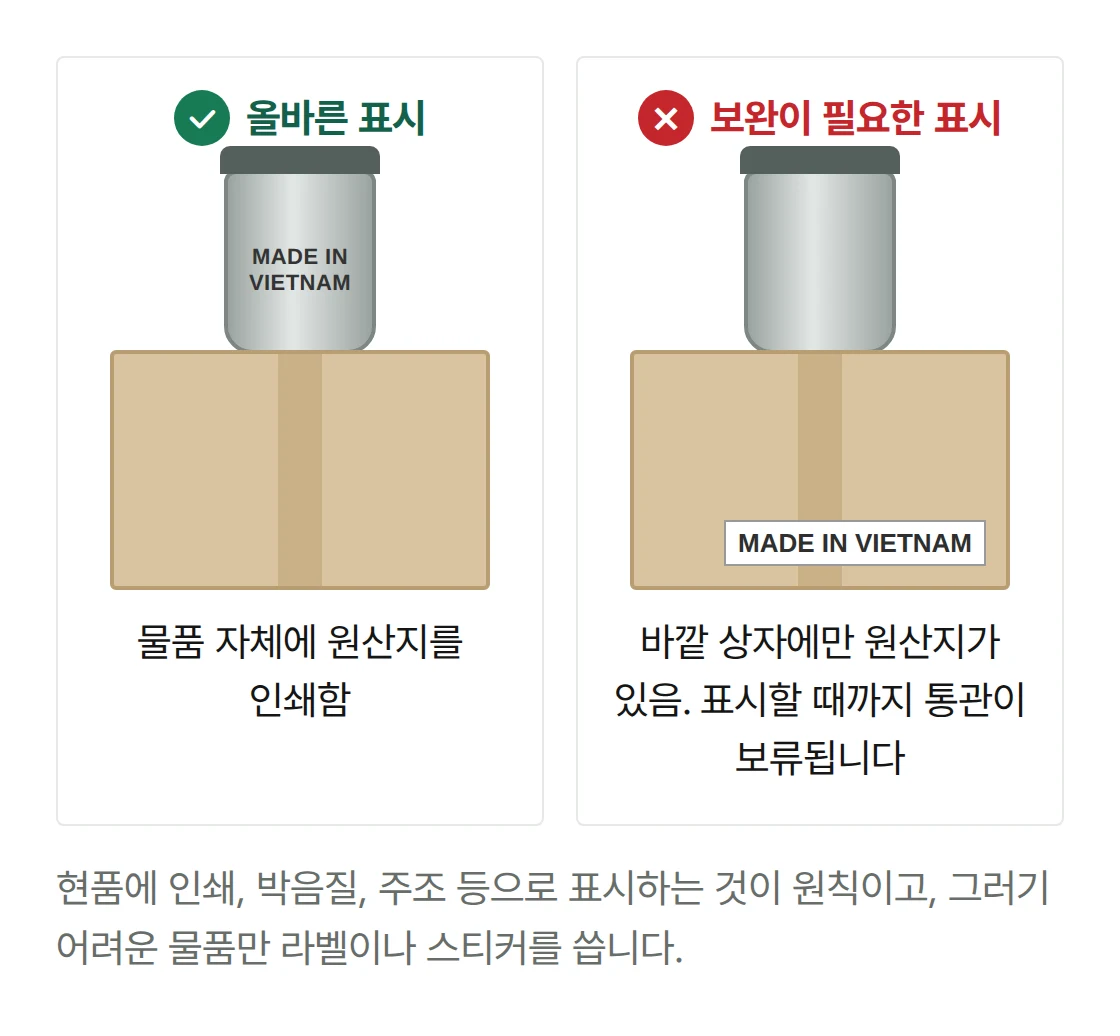
- 原産地表示:原産地は、物品自体に印刷、縫付け、鋳造などで表示するのが原則で、この方法で表示することが困難な物品に限り、ラベルやステッカーを使用します。現品に表示しなければならない物品を外箱にのみ表示すると通関が保留され、表示作業の費用と倉庫料は荷主の負担となります。表示に違反すると、是正措置と3億ウォン以下の課徴金の対象となります。
- 書類にない物品:販売者が入れた贈呈品や、不良品の代替品も申告の対象です。
- 数量の相違:申告数量と実際の数量が異なる場合は、申告を訂正しなければなりません。
- 知的財産権の侵害:有名商標の偽造品や、ライセンスなしに製造されたキャラクター商品は通関できません。
よくある質問
Q. 品目分類が難しい物品はどうすればよいですか。
品目分類の事前審査を申請でき、韓国関税庁は申請を受けた日から30日(関税品目分類委員会の審議、補正、分析の期間などを除く)以内に回答します。
Q. 初めて輸入しますが、通関固有符号がありません。
委任状をお送りいただければ、当事務所が発給を代行します。UNI-PASSの企業会員として直接申請することもできます。
相談
関連法令・資料
- 韓国関税庁“輸入通関”のご案内
- 韓国関税庁“申告・提出書類の保管”のご案内
- 関税法第241条(輸出、輸入または返送の申告)
- 関税法第9条(関税の納付期限など)、第12条(帳簿などの保管)
- 対外貿易管理規定第76条(輸入物品の原産地表示の一般原則)
施行日:関税法2026-10-02、対外貿易管理規定2024-03-08。2026-10-21国家法令情報センターで照会。