仕入額の比率で見る有利な課税類型
付加価値税抜きのマージン率が約11.6%より低い輸入販売事業者は一般課税者が、それより高ければ簡易課税者が有利です。輸入物品を消費者に販売し、年間売上(付加価値税込み)が4,800万ウォン以上1億400万ウォン未満の小売業を基準としています。
小売業以外の売上は業種別付加価値率が異なるため、この基準をそのまま適用できません(施行令第111条第2項)。
仕入額は、輸入税金計算書の課税標準(関税の課税価格、関税などを合計した金額)と、韓国国内で受け取った税金計算書の供給価額を合計した金額です(法第29条第2項)。
簡易課税者になれる事業者
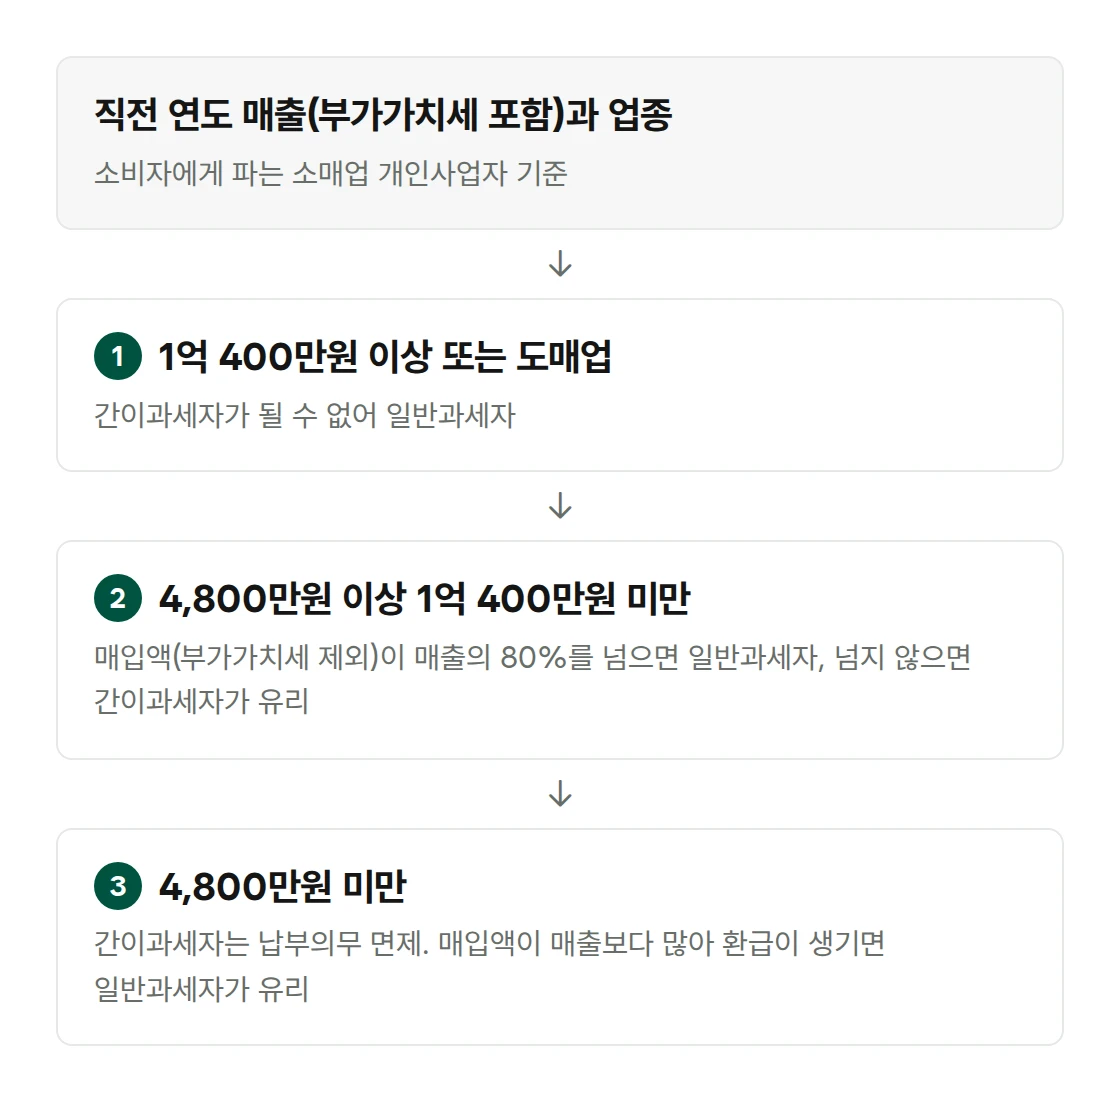
簡易課税者は、前年の供給代価(付加価値税を含む売上)の合計額が1億400万ウォン未満の個人事業者です(付加価値税法第61条第1項、同法施行令第109条第1項)。
卸売業(小売業を兼営する場合を含む)、商品仲介業、製造業などは、売上が少なくても簡易課税者になれません(施行令第109条第2項)。輸入物品を他の事業者に販売するのであれば、まず業種を確認します。
新たに事業を始める場合は、事業者登録の申請時に簡易課税の適用の有無をあわせて申告します(法第61条第3項)。
簡易課税者と一般課税者の付加価値税の計算式の違い
| 区分 | 一般課税者 | 簡易課税者(小売業) |
|---|---|---|
| 納付税額 | 売上(付加価値税込み)÷ 11 − 仕入額 × 10% | 売上(付加価値税込み)× 1.5% − 仕入額(付加価値税込み)× 0.5% |
| 輸入付加価値税の控除 | 納付した輸入付加価値税の全額 | 輸入付加価値税の約5.5% |
| 控除額が納付税額より多いとき | 差額を還付 | 還付なし |
| 年間売上4,800万ウォン未満 | 計算式どおり納付 | 納付義務免除 |
簡易課税者の納付税額は、供給代価に業種別の付加価値率と10%を掛けた金額です(法第63条第2項)。小売業の付加価値率は15%なので、売上の1.5%になります(施行令第111条第2項)。
簡易課税者の控除額が納付税額より多くても、超過分は還付されません(法第63条第6項)。その年の売上(付加価値税込み)が4,800万ウォン未満の簡易課税者は、その年の納付義務が免除されます(法第69条第1項)。
簡易課税者の輸入税金計算書の控除額
簡易課税者は、“税金計算書等”の発給を受けた財貨の供給代価に0.5%を掛けた金額を納付税額から控除します(法第63条第3項第1号)。輸入税金計算書も仕入先別税金計算書合計表に記入して提出するため(法第54条第1項)、実務では同じ方法で控除します。
法第63条第3項第1号は輸入税金計算書を別に定めていないため、申告前に税務代理人に控除の可否を確認します。輸入付加価値税10%は課税類型にかかわらず、輸入申告時に関税と一緒に納付します(法第50条)。
輸入付加価値税100万ウォンを納付した物品であれば、供給代価は課税標準1,000万ウォン及び付加価値税100万ウォンを合計した1,100万ウォンで、控除額は供給代価の0.5%である55,000ウォンです。一般課税者は同じ物品で100万ウォンの控除を受けます(法第38条第1項第2号)。
売上と仕入額ごとの納付税額の比較
| 年間売上(付加価値税込み)と仕入額(付加価値税抜き) | 一般課税者 | 簡易課税者 | 有利な方 |
|---|---|---|---|
| 売上8,000万ウォン、仕入3,000万ウォン | 427万ウォン | 104万ウォン | 簡易課税者 |
| 売上8,000万ウォン、仕入5,000万ウォン | 227万ウォン | 93万ウォン | 簡易課税者 |
| 売上8,000万ウォン、仕入6,426万ウォン | 85万ウォン | 85万ウォン | 同じ |
| 売上8,000万ウォン、仕入7,500万ウォン | 23万ウォン還付 | 79万ウォン | 一般課税者 |
| 売上1億ウォン、仕入8,500万ウォン | 59万ウォン | 103万ウォン | 一般課税者 |
| 売上4,000万ウォン、仕入2,000万ウォン | 164万ウォン | 0ウォン | 簡易課税者 |
| 売上4,000万ウォン、仕入4,000万ウォン | 36万ウォン還付 | 0ウォン | 一般課税者 |
※ 小売業の個人事業者の1年分を基準とし、クレジットカード売上税額控除などのその他の控除及び加算税を除く
クレジットカード及び現金領収証の売上があれば、発給金額の1.3%(2026年12月31日まで、年1,000万ウォン限度)を両方の課税類型で納付税額からさらに控除します(法第46条第1項)。控除額が納付税額より多い場合、超過分はないものとみなすため、カード売上が多い事業者は2つの課税類型の納付税額の差が縮まります(同条第2項)。
簡易課税者と一般課税者の基準となる仕入額の比率
2つの課税類型の納付税額が同じになる仕入額は、売上(付加価値税込み)の約80.3%です。売上をS、仕入額をPとすると、一般課税者のS ÷ 11 − 0.1Pと簡易課税者の0.015S − 0.0055PはP = 0.803Sで等しくなります。
付加価値税抜きの売上を基準にすると、仕入額が売上の約88%のときに2つの課税類型の納付税額が同じになります。付加価値税抜きのマージン率が約11.6%より低い販売者は、一般課税者が有利です。
年間売上が4,800万ウォン未満であれば簡易課税者の納付税額は0ウォンなので、事業初年度のように仕入額が付加価値税抜きの売上より多く、一般課税者が還付を受ける年に限り一般課税者が有利です。
税金計算書の発給と課税類型の転換時期
販売先が事業者であれば、税金計算書を発給できるか確認します。前年の供給代価が4,800万ウォン未満、または最初の課税期間中の簡易課税者は、税金計算書の代わりに領収証を発給します(法第36条第1項第2号)。4,800万ウォン基準の適用期間は翌年7月1日から1年です(法第36条の2第1項)。
簡易課税を放棄すると、一般課税の適用を受けようとする月の1日(事業者登録申請時に放棄した場合は事業開始日が属する月の1日)から3年となる日が属する課税期間までは簡易課税者に戻れません(法第70条第3項)。
ただし、放棄当時に領収証のみを発給していた簡易課税者(前年4,800万ウォン未満または最初の課税期間)で、前年の供給代価が4,800万ウォン以上1億400万ウォン未満であれば、課税期間開始10日前までに申告して再び簡易課税の適用を受けられます(同条第4項及び第5項、施行令第116条第3項)。
簡易課税者の1年の売上が1億400万ウォン以上になると、翌年7月1日から一般課税者になります(法第62条第1項)。
課税類型が変わると、在庫品の仕入税額も精算します。簡易課税者が一般課税者になると在庫品の仕入税額の控除を受け(法第44条第1項)、一般課税者が簡易課税者になると在庫品の仕入税額を納付税額に加算します(法第64条)。
初めての輸入前の事業者登録と輸入申告の名義
輸入付加価値税は、事業者名義で輸入申告して受け取った輸入税金計算書で控除を受けます(法第35条第1項及び第38条第1項第2号、輸入付加価値税の仕入税額控除)。
事業者登録を申請する前の仕入税額は控除されません。ただし、その仕入が属する課税期間の終了後20日以内に登録を申請すれば、課税期間の起算日以後の仕入税額は控除されます(法第39条第1項第8号)。
関連記事
出典:付加価値税法第29条(課税標準)、第35条(輸入税金計算書)、第36条(領収証等)、第36条の2(簡易課税者の領収証発給適用期間)、第38条(控除する仕入税額)、第39条(控除しない仕入税額)、第44条(一般課税者に変更時の在庫品等に対する仕入税額控除特例)、第46条(クレジットカード等の使用による税額控除等)、第50条(財貨の輸入に対する申告・納付)、第54条(税金計算書合計表の提出)、第61条(簡易課税の適用範囲)、第62条(簡易課税と一般課税の適用期間)、第63条(簡易課税者の課税標準と税額)、第64条(簡易課税者に変更される場合の在庫品等仕入税額の加算)、第69条(簡易課税者に対する納付義務の免除)、第70条(簡易課税の放棄及び再適用)、付加価値税法施行令第109条(簡易課税の適用範囲)、第111条(簡易課税者の課税標準及び税額の計算)、第116条(簡易課税の放棄及び再適用)。2026年11月6日施行の法令を基準としています。