自動車部品の輸入関税、輸入前に輸入者がすること
自動車部品は、ブレーキやギアボックスなどの8708号の部品の基本税率が8%です。米国産及びEU産は原産地証明書を備えれば0%、中国産は1.6%または3.2%の協定税率の適用を申請できます。
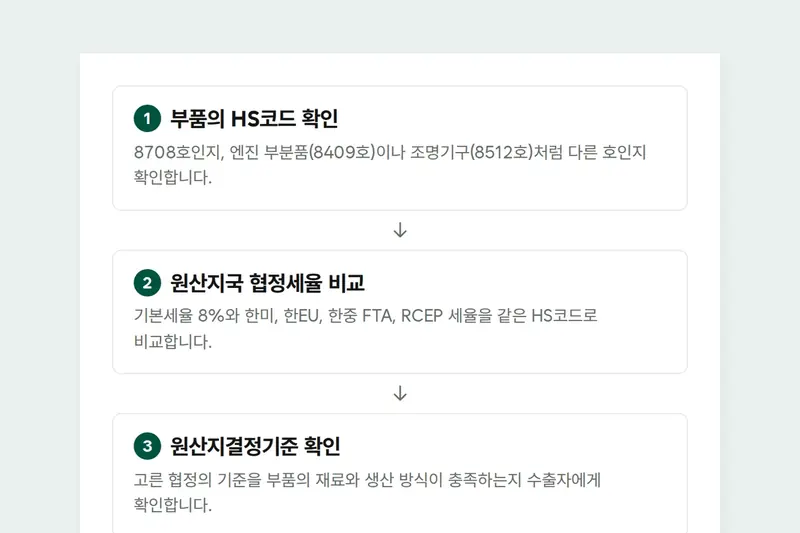
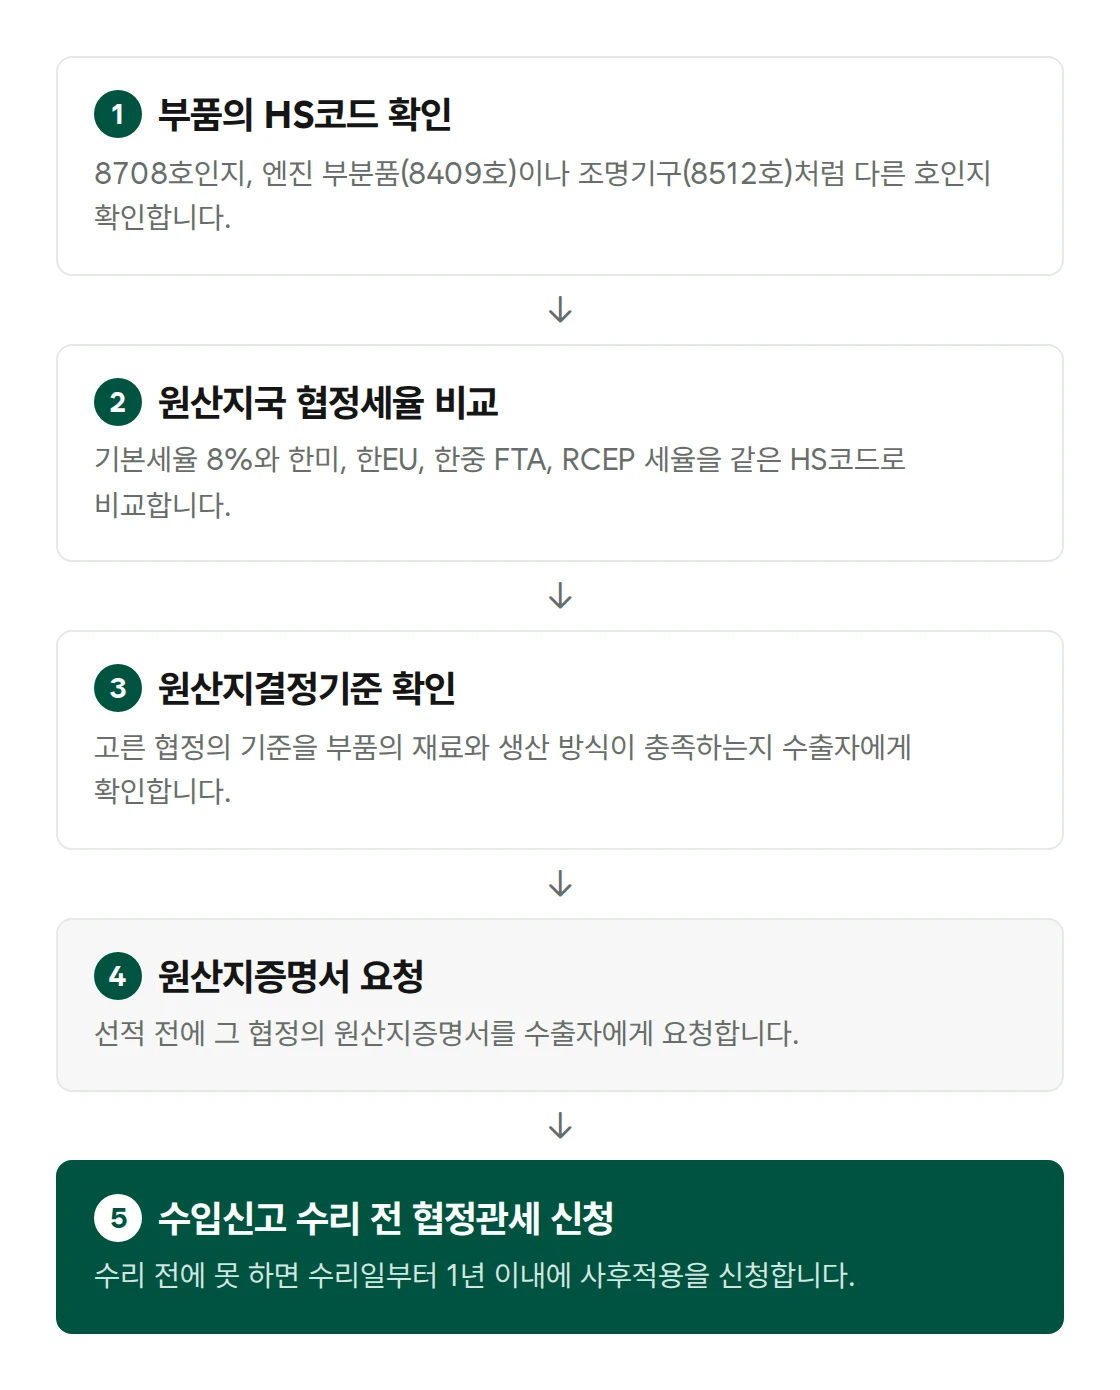
輸入前に部品のHSコードを決め、原産地国の協定税率を確認した後、船積み前に輸出者へその協定の原産地証明書を依頼します。
自動車部品のHSコード、8708号とその他の号の区分
8708号は、関税率表の品名が“部分品及び附属品(第8701号から第8705号までの車両用に限る。)”です。緩衝器、制動装置、ギアボックス、駆動車軸、ロードホイール、サスペンションなどにさらに分かれます。
自動車に使用する部品であっても、8708号ではなく他の号に品名が別にある部品もあります。エンジンの部分品は8409号“第8407号又は第8408号のエンジンに専ら又は主として使用する部分品”、自動車用の照明器具及びワイパーは8512号に分類され、税率も別に確認します。
自動車部品の関税率の例、HSコード別の協定税率の比較
8708号の4つのHSコードは、2026年の基本税率がいずれも8%で、韓米FTA及び韓EU FTAの税率は0%です。韓中FTA及びRCEPの税率は次のとおりです。
| HSコードと関税率表の品名 | 韓中FTA | RCEP 中国 | RCEP 日本 |
|---|---|---|---|
| 8708.30-9000 制動装置及びその部分品のうち“その他” | 1.6% | なし | なし |
| 8708.40-0000 “ギアボックス及びその部分品” | 1.6% | なし | なし |
| 8708.70-0000 “ロードホイール(road wheel)及びその部分品・附属品” | 3.2% | 5.3% | 5.3% |
| 8708.80-0000 “サスペンションシステム(suspension system)及びその部分品” | 1.6% | 5.3% | 5.3% |
“なし”は、その協定に該当するHSコードの協定税率がないという意味で、この場合は基本税率8%が適用されます。日本産のブレーキ部品及びギアボックスは、RCEPの原産地証明書を取得しても協定税率がありません。
中国産の部品は、韓中FTAの税率がRCEPの税率より低いか同じであるため、韓中FTAの原産地証明書を依頼します。表の税率は2026年1月1日から12月31日まで適用される税率ですので、毎年あらためて確認します。
原産地証明書及び協定関税の申請
協定関税の適用を受けるには、輸入申告受理前までに税関長へ協定関税の適用を申請し、申請時に原産地証憑書類を備えていなければなりません(自由貿易協定の履行のための関税法の特例に関する法律第8条第1項、第2項)。
受理前に申請できなかった場合は、輸入申告受理日から1年以内に事後適用を申請できます(同法第9条第1項)。この場合は原産地証憑書類を提出します(同条第3項)。
物品が該当する協定の原産地決定基準を満たしてはじめて、原産地証明書の発給を受けられます。たとえば韓米FTAでは、8708.30の制動装置は、他の小号の材料で生産するか、域内付加価値が集積法または純費用法で35%、控除法で55%以上でなければなりません。
申請時期及び証憑書類の詳細は、“FTA協定税率の適用、申請時期と原産地証憑書類”の記事をご参照ください。
通関代行の範囲
UBIS関税士事務所は、部品の用途及び構造を確認してHSコードを検討し、原産地国の協定税率及び原産地証明書の要件を比較します。続いて輸入申告及び協定関税の申請を代行します。部品のHSコードと原産地国が決まりましたら、船積み前に輸入通関としてご依頼ください。
あわせてお読みいただきたい記事
出典:韓国関税庁 UNI-PASS 関税率表照会(8708.30-9000、8708.40-0000、8708.70-0000、8708.80-0000、適用期間 2026年1月1日から12月31日まで)、韓国関税庁 HSK品目番号表(8409、8512、8708)、自由貿易協定の履行のための関税法の特例に関する法律第8条(協定関税の適用申請など)、第9条(協定関税の事後適用の申請)、自由貿易協定の履行のための関税法の特例に関する法律施行規則第4条(原産地決定の基準)別表8(8708.30)。2026年11月5日確認、法律は2026年1月2日、施行規則は2026年5月1日施行時点の内容です。