
配送代行業者が個人通関に分けるよう案内するとき
販売者や配送代行業者が“現地の国内向けライセンス製品なので、事業者通関は難しい”と言い、個人名義に分けて受け取るよう案内しても、そのまま従う必要はありません。関税法は販売地域を理由に法人の輸入申告を妨げておらず、個人名義に分けて輸入しても、知的財産権の侵害の判断は同じように適用されます。
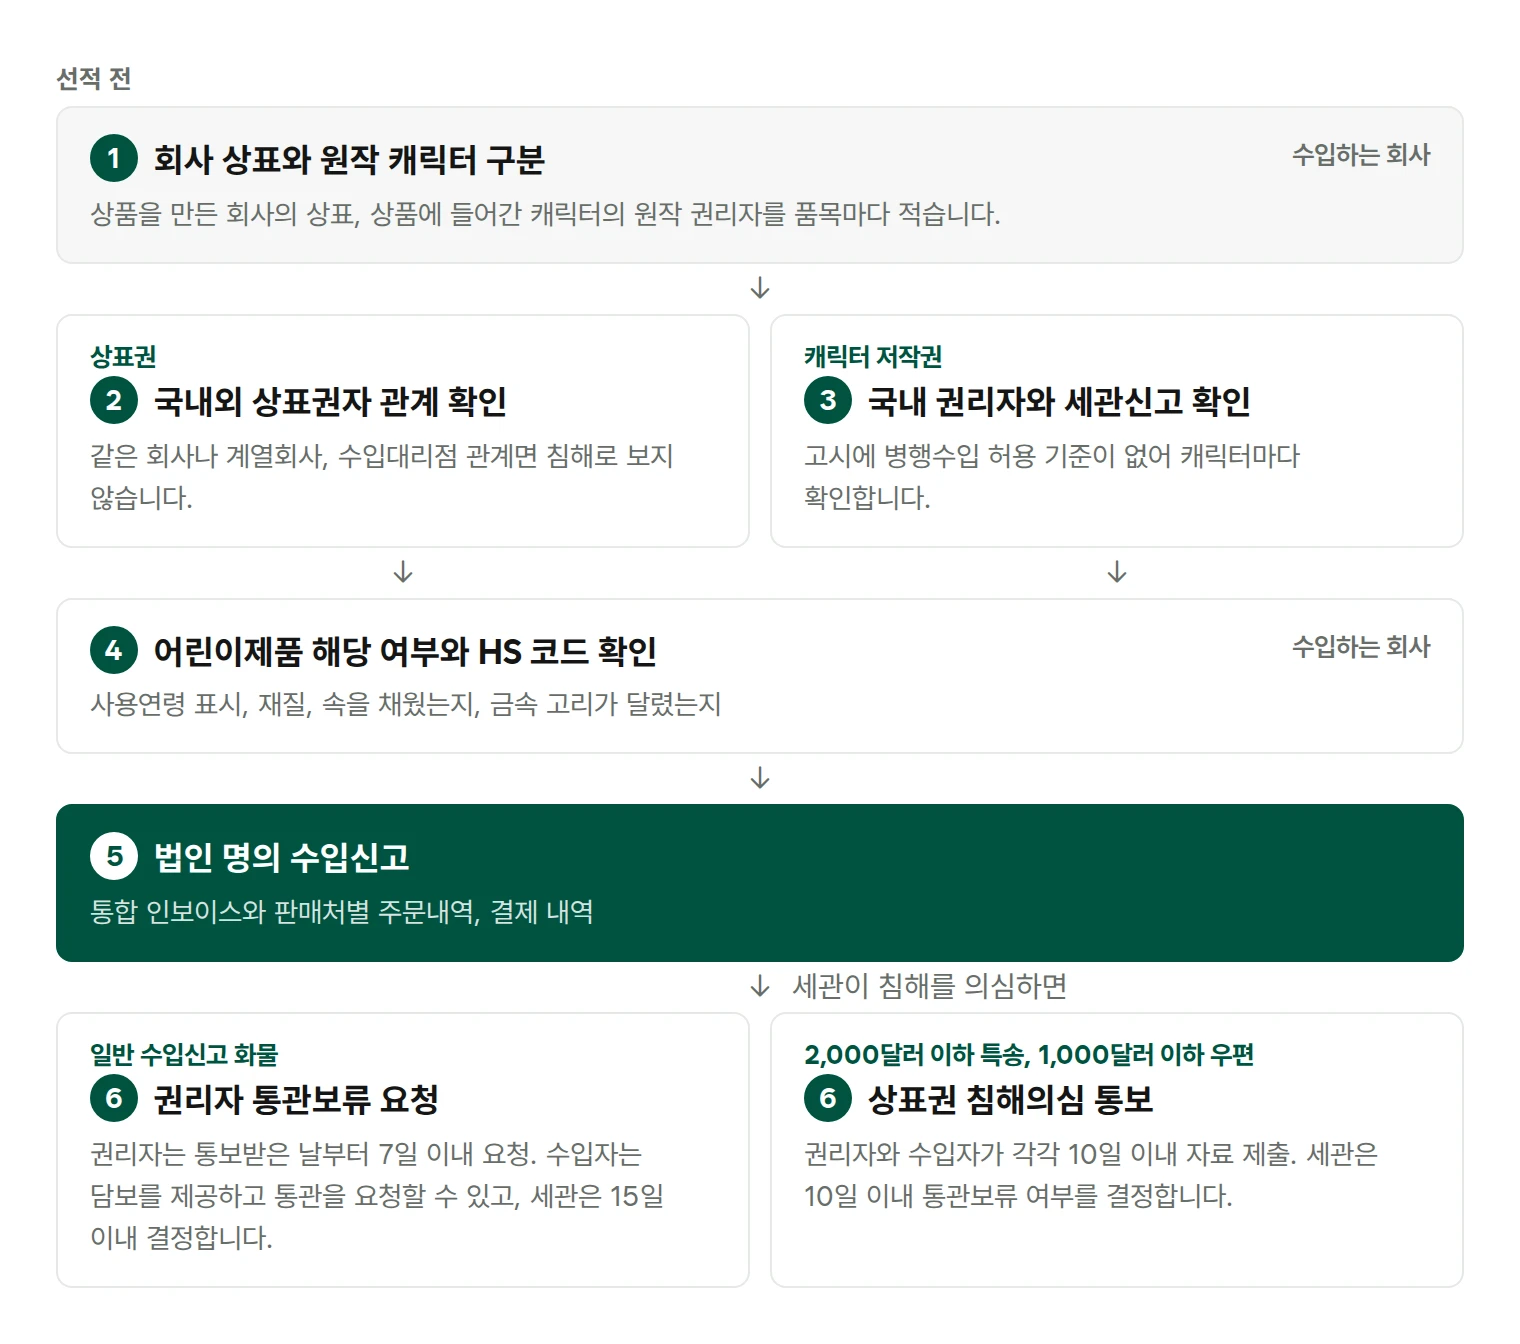
税関は、商標権とキャラクター著作権の侵害の有無、子ども用製品の要件を満たしているかどうかを見て、通関を決めます。確認の順序は、船積み前の4段階、法人名義の輸入申告、税関から通知を受けた後の手続きです。
会社の商標と原作キャラクターは別々に判断します
キャラクターグッズ1個には、2つの権利が付いています。商品を作って販売する会社の商標権と、商品に使われたキャラクターの原作の権利者が持つ著作権です。
たとえば、中国の玩具会社が日本のアニメのキャラクターで作ったフィギュアは、中国の会社の商標と日本の原作キャラクターをそれぞれ確認します。商標の側に問題がなくても、キャラクターの側で通関が保留されることがあります。
商標権の並行輸入、正規品の基準
正当な権利者が生産した正規品を、商標権を持たない人が輸入する場合、韓国関税庁の告示は次の場合を商標権の侵害とみなしません。
| 国内外の商標権者の関係 | 国内の商標権者の行為 | 判断 |
|---|---|---|
| 同じ会社、系列会社、輸入代理店 | 関係なし | 侵害ではない |
| 別の会社 | 海外で生産された正規品を輸入または販売 | 侵害ではない |
| 別の会社 | 全量を国内で製造 | 侵害 |
| 別の会社 | 海外で相手先ブランド製造(OEM)方式により製造して輸入 | 侵害(例外あり) |
| 別の会社 | 輸入を許諾または同意 | 侵害ではない |
系列会社とは、株式の30%以上を持つ筆頭出資者の関係をいいます。相手先ブランド製造であっても、海外の製造者が海外の商標権者から商標の使用許諾を受けていれば、侵害とはみなしません。
国内の商標権者が輸入を許諾または同意した場合、輸入者は商標使用許諾事項申告書または輸入通関同意書を税関に提出します。
国内の商標権者が誰か、海外の会社との関係は、韓国特許庁の商標検索と国内販売会社のお知らせで確認します。国内の独占販売会社があるブランドは、その販売会社が商標権者または専用使用権者かどうかを先に確認します。
キャラクター著作権はキャラクターごとに確認します
韓国関税庁の告示には、商標権のように著作権の並行輸入を認める基準条項がなく、著作権法第124条第1項第1号の行為を知的財産権の侵害とみなします。
著作権法第124条第1項第1号によると、“輸入時に大韓民国内で作られたとすれば著作権その他この法律により保護される権利の侵害となる物を、大韓民国内で頒布する目的で輸入する行為”は著作権の侵害です。原作の権利者が中国での販売用にのみ許諾した商品がこれに当たるかどうかは、キャラクターの国内の権利関係によって異なります。
そのため、キャラクターグッズは、ブランド名だけで輸入できるかどうかを決めません。キャラクターごとに、国内の権利者、税関への申告の有無、国内の独占販売会社がいるかどうかを確認してから、最初の船積みを決めます。
税関が侵害を疑うときの手続きと期限
税関は、輸入申告された物品が、権利者が税関に申告した知的財産権を侵害していると疑われる場合、権利者と輸入者にそれぞれ通知します。権利者が税関に申告していない権利も、侵害が疑われれば通知することができます。
| 区分 | 一般の輸入申告貨物 | 2,000米ドル以下の国際宅配便、1,000米ドル以下の郵便物 |
|---|---|---|
| 対象の権利 | 商標権、著作権など知的財産権全般 | 商標権 |
| 権利者 | 通知を受けた日から7日以内に担保を提供して通関保留を要請します。 | 通知を受けた日から10日以内に侵害の立証資料を提出します。 |
| 輸入者 | 担保を提供し、疎明資料とともに通関を要請できます。 | 通知を受けた日から10日以内に、侵害ではないことの立証資料を提出できます。 |
| 税関の決定 | 輸入者の要請日から15日以内 | 立証資料を受け取った日から10日以内 |
偽造商標が付いた物品と違法に複製された物品は、輸入者が担保を提供しても通関が認められません。確定判決や鑑定結果があるとき、または包装の状態、原産地、申告金額から見て侵害が明らかなときは、税関が職権で通関を保留します。
購入先と製造元がわかる購入明細、ライセンスステッカーやホログラムなど正規品の表示の写真を船積み前に受け取っておけば、通知後の期限内に提出できます。
個人名義に分けて輸入する場合の問題
販売用の物品は、個人通関に分けて輸入しても、少額免税を受けられません。150米ドル以下の自家消費用の物品だけが関税を免除され、反復や分割による輸入で韓国関税庁長が定めた基準に当たる物品は除かれます。
同じ海外供給者から同じ日に購入した物品を免税範囲内に分けて輸入すると、合算して課税します。店舗販売用の物品は、最初から法人名義で輸入申告すれば、輸入税金計算書で付加価値税の仕入税額控除も受けられます。
販売先別の購入証憑と統合インボイス
卸売業者からの購入品とオンラインショップからの購入品は、販売先によって、価格と購入の事実を証明する書類が異なります。
- 卸売業者:業者が発行したインボイス(商号、品目、数量、単価、金額)と送金明細
- オンラインショップ:注文明細(注文番号、販売者、品目、数量、決済金額)と決済記録
複数の販売先の物品を配送代行業者1か所に集めて海上LCLで送る場合は、船荷証券の荷受人を法人にして、1件として輸入申告します。配送代行業者が作成した統合インボイス1枚で申告できますが、品目と金額は、販売先別の注文明細、決済記録と一致していなければなりません。
関税は、実際に支払った物品の価格に、輸入港までの運賃と保険料を加えた課税価格に課されます。統合インボイスの金額を購入証憑より低く記載すると、税関が資料の追加提出を求めたり、税金を追徴したりすることがあります。
フィギュアの輸入関税とHSコード
フィギュアと人形は、第9503号(人形その他の玩具)に分類される場合が多く、関税率は8%です。装飾用に作られたプラスチックのフィギュアは、第3926.40号(小さな像その他の装飾品)に分類されることがあり、関税率は6.5%です。
| 物品 | HSコード | 通関時の子ども用製品の要件の確認 |
|---|---|---|
| プラスチック製の人型フィギュア | 9503.00-2130 | 対象外 |
| 繊維製の人型人形 | 9503.00-2110 | 対象 |
| 中綿入りの動物型玩具(繊維以外の素材) | 9503.00-3419 | 対象 |
| 中空のプラスチック製動物型フィギュア | 9503.00-3493 | 対象外 |
| 装飾用のプラスチック製の小さな像 | 3926.40-0000 | 対象外 |
| 鉄鋼製のリングが付いた人形キーホルダー | 7326.90-9000 | 対象外 |
付加価値税10%は別です。中国産は、韓中FTAの原産地証明書があれば関税が0%ですが、卸売業者やショップの購入品は原産地証明書を受け取りにくい場合が多く、8%で原価を見積もります。
鉄鋼製のリングが付いた人形キーホルダーを第7326号(鉄鋼製のその他の製品)と決定した事例(品目分類3課-200、2025年1月10日)があり、この場合の関税率は8%です。リングの素材と構造によって品目番号が変わるため、実物の写真で確認します。
子ども用製品に当たるかどうかと原産地表示
玩具は、子ども用製品安全特別法の安全確認対象です。満13歳以下の子どもが使う製品なら、国内で販売する前に、安全確認申告とハングル表示をしなければなりません。
大人のコレクション用であれば、“14歳以上使用可能”のように、子ども用製品ではないことを製品に明確に表示しなければなりません。表示があっても、機能、包装、広告から見て子ども用製品の要素があれば、原則として子ども用製品とみなします。
子ども用製品でなければ、玩具店と区別して流通させなければなりません。
表で“対象”の品目番号は、輸入申告時に税関が子ども用製品の要件を確認します。“対象外”の品目番号でも、子ども用製品に当たる場合は、販売前の安全確認義務は同じです。
フィギュア、人形、キーホルダーはすべて原産地表示の対象で、物品自体に表示します。現地の国内向け商品は、表示がない場合や漢字だけの場合があるため、原産地表示の方法を船積み前に確認します。
依頼前にそろえていただく資料
キャラクター名と箱の写真があれば、国内の権利者と税関への申告の有無から確認します。ご依頼は輸入通関のページからお送りください。
- 輸入予定の品目一覧(ブランド、キャラクター名、商品名、数量、単価)
- 品目ごとの写真(箱の前面と背面、実物、正規品の表示、使用年齢の表示、原産地表示)
- 素材と構造(プラスチックか縫製か、中綿入りか、リングの素材)
- 販売先別のインボイスまたは注文明細、決済記録
- 事業者登録証(通関固有符号がなければ併せて申請します)
あわせて読みたい記事
出典:関税法第235条(知的財産権等の保護)、第30条(課税価格決定の原則)、第241条(輸出・輸入または返送の申告)、関税法施行令第239条(通関保留等)、第240条(通関保留等となった物品の通関または留置の解除の要請)、関税法施行規則第45条(関税が免除される少額物品)、知的財産権保護のための輸出入通関事務処理に関する告示第4条(知的財産権の侵害行為)、第5条(商標権の侵害とみなさない場合)、第13条(侵害疑い物品の輸出入申告等の事実の通知)、第14条(権利者の通関保留等の要請)、第18条(侵害が明らかな物品の通関保留等)、第20条(輸出入者等による輸出入申告受理等の要請)、第31条(適用対象)、第33条(商標権者の侵害立証資料の提出)、第34条(輸出入申告等をした者の非侵害立証資料の提出)、第35条(通関保留の可否の決定)、著作権法第124条(侵害とみなす行為)、輸入通関事務処理に関する告示第68条(合算課税の基準)、付加価値税法第35条(輸入税金計算書)、子ども用製品安全特別法第2条(定義)、同法施行規則別表2、子ども用製品ガイドライン第3条(子ども用製品の決定要素)、関税評価分類院 品目分類3課-200(2025年1月10日)、UNI-PASS税関長確認対象照会(2026年10月27日)。関税法は2026年10月2日、同法施行令は2026年2月27日、知的財産権告示は2026年4月14日、著作権法は2026年8月11日、子ども用製品ガイドラインは2026年10月29日施行の基準です。