
再輸入免税の条件、輸入申告前に確認する3つのこと
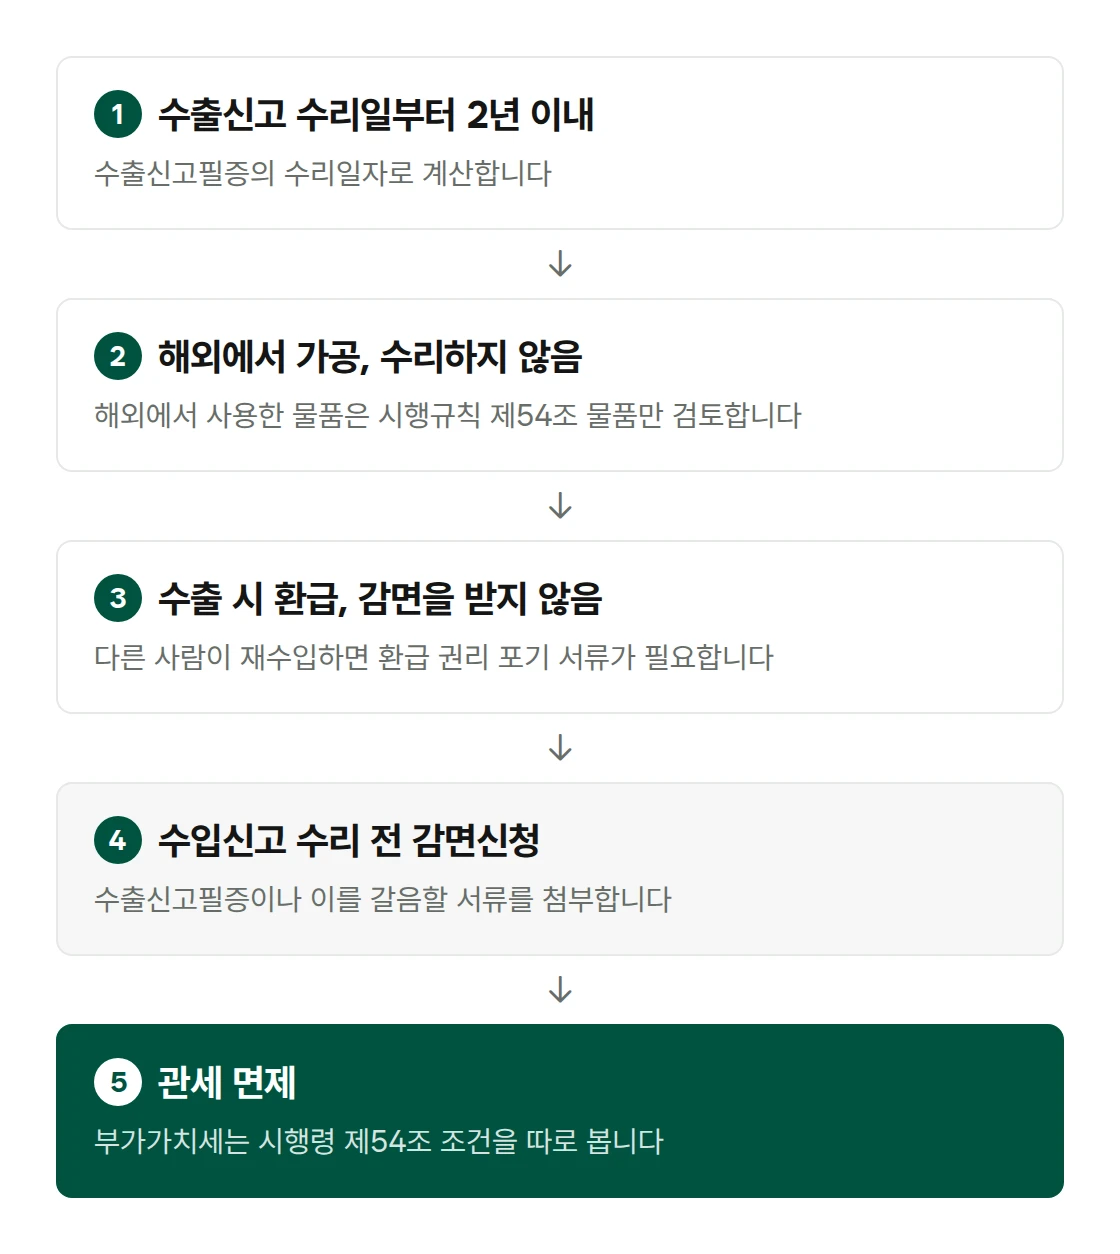
輸出した物品を再輸入する場合は、輸入申告前に3つを確認します。輸出申告受理日から2年が過ぎていないか、海外で加工や修理をしていないか、輸出時に関税の還付を受けていないかです。
3つの要件をすべて満たせば、関税法第99条により関税の免除を受けられます。減免申請書は、輸入申告の受理前に輸出申告済証と一緒に提出します。
根拠条文:関税法第99条 再輸入免税
第99条(再輸入免税)次の各号のいずれかに該当する物品が輸入される場合は、その関税を免除することができる。
1. わが国から輸出(保税加工輸出を含む)された物品で、海外で製造・加工・修理または使用(長期間にわたって使用できる物品で、賃貸借契約または請負契約などにより海外で一時的に使用するために輸出された物品や、博覧会、展示会、品評会、国際競技大会、その他これに準ずる行事に出品または使用された物品など、財政経済部令で定める物品の場合は除く)されずに、輸出申告受理日から2年以内に再び輸入(以下この条において“再輸入”という)される物品。ただし、次のいずれかに該当する場合は、関税を免除しない。
イ. 当該物品または原資材について関税の減免を受けた場合
ロ. この法律または“輸出用原材料に対する関税等の還付に関する特例法”による還付を受けた場合
ハ. この法律または“輸出用原材料に対する関税等の還付に関する特例法”による還付を受けることができる者以外の者が、当該物品を再輸入する場合。ただし、再輸入する物品について還付を受けることができる者が還付を受ける権利を放棄したことを証明する書類を、再輸入する者が税関長に提出する場合は除く。
ニ. 保税加工または蔵置期間経過物品を再輸出の条件で売却したことにより、関税が課されなかった場合
2. 輸出物品の容器として再び輸入する物品
3. 海外での試験および研究を目的として輸出された後、再輸入される物品
関税法第99条の原文です。2年は輸出申告受理日から計算するため、輸出申告済証の受理日をまず確認します。
海外で使用しても免税を検討する物品
第99条第1号は海外で使用された物品を免税の対象から除きますが、関税法施行規則第54条第1項が定める物品は、海外で使用しても免税の対象から除きません。該当する物品は下記の6つです。
- 長期間にわたって使用できる物品で、賃貸借契約または請負契約などにより海外で一時的に使用するために輸出された物品のうち、“法人税法施行規則”第15条による耐用年数が3年(金型の場合は2年)以上の物品
- 博覧会、展示会、品評会、“国際競技大会支援法”第2条第1号による国際競技大会、その他これに準ずる行事に出品または使用された物品
- 輸出物品を海外で設置、組立または荷役するために使用する装備および用具
- 輸出物品を運送する過程で、当該物品の品質を維持し、または状態を測定・記録するために当該物品に取り付ける機器
- 欠陥が見つかった輸出物品
- 輸入物品を積載するために輸出する容器で、繰り返し使用される物品
海外で修理または加工した物品は、第1号の免税の対象ではありません。このような物品は、関税法第101条の軽減を検討します(委託加工減税参照)。
還付を受けた場合、または輸出者と輸入者が異なる場合
輸出時に関税の還付を受けた物品は、再輸入免税を受けられません(第99条第1号ロ)。当該物品や原資材について関税の減免を受けた場合も同じです(イ)。
還付を受けることができる者ではない別の人が再輸入しても、免税されません(ハ)。還付を受けることができる者が還付を受ける権利を放棄したことを証明する書類を、再輸入する者が税関長に提出すれば、この制限は適用されません。
メーカーが輸出し、別の会社が再輸入する取引のように輸出者と輸入者が異なる場合、再輸入する会社は、メーカーが還付を申請したかどうかをまず確認します。還付を受けていなければ、メーカーから還付を受ける権利を放棄したことを証明する書類を受け取り、減免申請の際に一緒に提出します。
再輸入免税の書類と減免申請の時期
減免申請書は、輸入申告の受理前に税関長に提出します(関税法施行令第112条第1項)。受理前に提出できなかった場合は、受理日から15日以内に提出できますが、物品が保税地域から搬出されていない場合に限ります(同条第2項第2号)。
減免申請の際には、輸出申告済証、返送申告済証、またはこれに代わる書類を提出します(関税法施行規則第54条第2項)。税関長がほかの資料で減免の対象であることを認められる場合は、提出を省略できます。
再輸入する予定のある物品は、輸出申告の際にモデルとシリアル番号を記入し、物品の写真を残しておきます。輸出者は、再輸入の際に減免を受けるために、輸出申告を書類提出で行うか、税関検査を要請できます(輸出及び返送通関に関する告示第7条第2項第3号)。
再輸入免税は、関税法第108条第1項の担保提供の対象ではありません。関税法施行令第131条第1項は、関税法第108条第1項による担保の提供を、“法第97条または法第98条の規定により関税の減免を受けた場合”と“法第107条の規定により分割納付の承認を受けた場合”に限っています。
輸入した後に再び輸出する物品に適用する再輸出免税(第97条)は、担保提供の対象です(再輸出免税参照)。
付加価値税も併せて免除される条件
再輸入免税で関税の免除を受けても、付加価値税は別に条件を確認します。付加価値税法施行令第54条は、免税の対象を“事業者が財貨を使用または消費する権限を移転せずに外国へ搬出し、再び輸入する財貨で、関税法第99条により関税が免除”される財貨と定めています。
販売した物品が返品されて戻ってくる場合のように、使用または消費する権限を移転したかどうかを確認する必要がある物品は、輸入申告前に取引書類をそろえてお問い合わせください。
再輸入通関の代行範囲
UBIS関税士事務所は、輸出申告済証の受理日と還付の有無を確認し、再輸入免税の輸入申告を代行します。輸出した物品の返品や修理の日程が決まりましたら、輸出申告番号と併せて輸入通関からご依頼ください。
あわせて読みたい記事
出典:関税法第99条(再輸入免税)、第108条(担保の提供および事後管理)、同法施行令第112条(関税減免申請)、第131条(担保提供の申告等)、同法施行規則第54条(関税が免除される再輸入物品等)、付加価値税法施行令第54条(再び輸入する財貨で関税が減免されるものの範囲)、輸出及び返送通関に関する告示第7条(輸出申告および提出書類)。2026年10月26日、国家法令情報センターで確認。