
复进口免税条件:进口申报前须确认的3件事
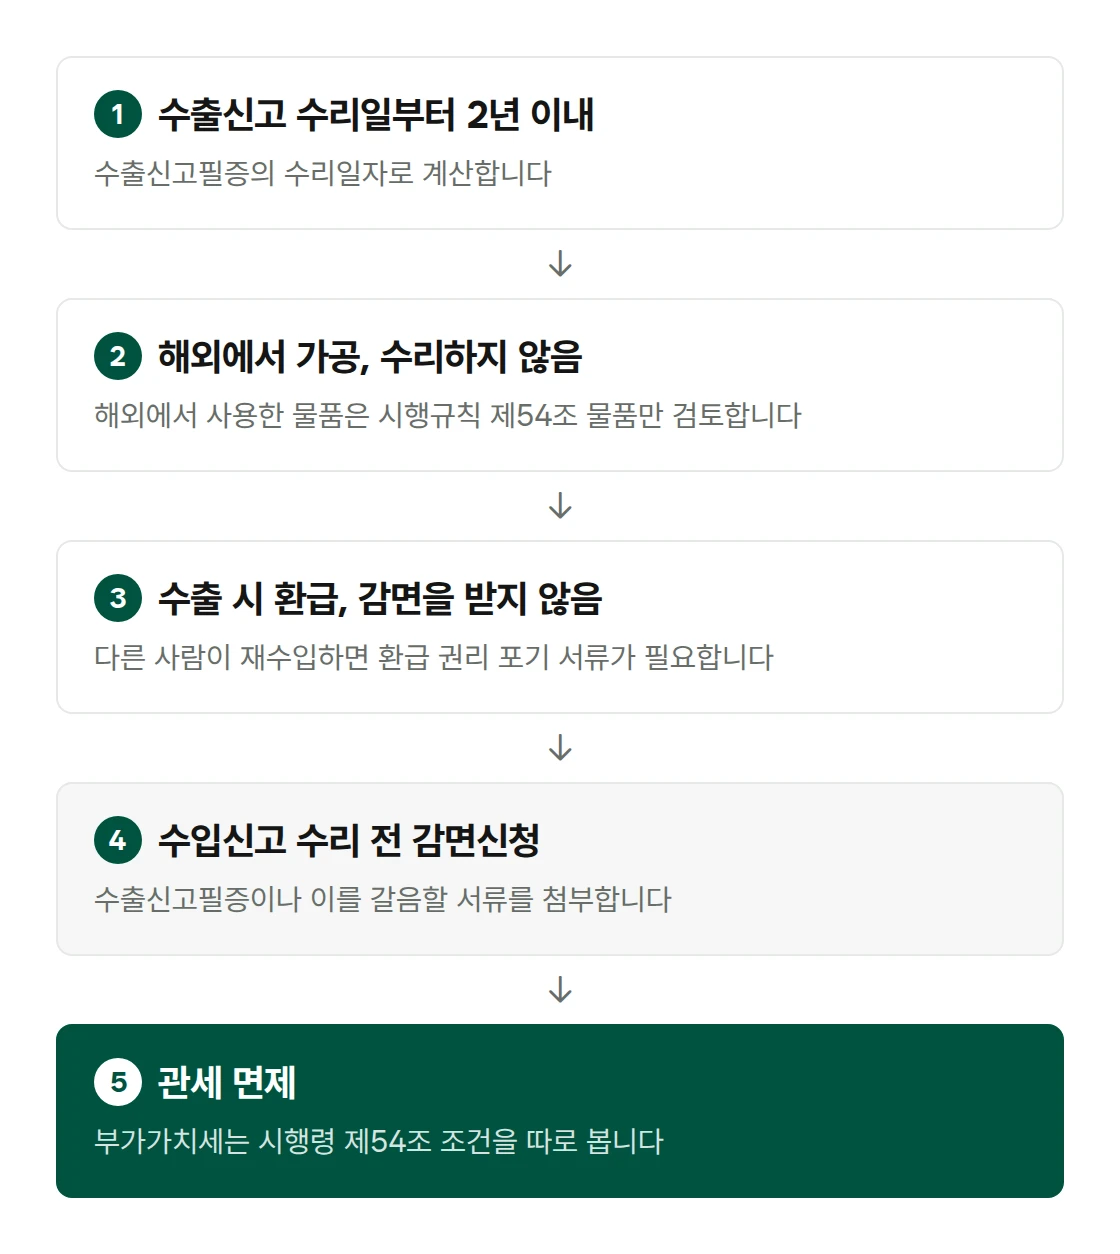
已出口的物品要复进口的,须在进口申报前确认3件事。自出口申报受理之日起是否未满2年,是否未在境外加工或修理,出口时是否未获得关税退还。
3项要件全部满足的,可依据《关税法》第99条免除关税。减免申请书须在进口申报受理前,与出口申报完毕凭证一并提交。
依据条文:《关税法》第99条 复进口免税
第99条(复进口免税) 下列任一物品进口时,可以免除其关税。
1. 自韩国出口(包括保税加工出口)的物品,未在境外制造、加工、修理或使用(长期可使用的物品中,依租赁合同或承揽合同等为在境外临时使用而出口的物品,或在博览会、展览会、品评会、国际体育赛事及其他与之相当的活动中参展或使用的物品等,财政经济部令规定的物品除外),且自出口申报受理之日起2年内再次进口(以下在本条中称“复进口”)的物品。但属于下列任一情形的,不免除关税。
(a)对该物品或原材料已被减免关税的情形
(b)已依本法或《关于出口用原材料关税等退还的特例法》获得退还的情形
(c)依本法或《关于出口用原材料关税等退还的特例法》可获得退还者以外的人复进口该物品的情形。但复进口人向海关关长提交证明可就复进口物品获得退还的人已放弃退还权利的文件的,除外。
(d)因保税加工或超过存放期限的物品以复出口为条件出售而未课征关税的情形
2. 作为出口物品的容器再次进口的物品
3. 以境外试验及研究为目的出口后复进口的物品
以上为《关税法》第99条原文。2年自出口申报受理之日起算,因此须先确认出口申报完毕凭证上的受理日期。
在境外使用过但仍可考虑免税的物品
第99条第1项将在境外使用过的物品排除在免税对象之外,但《关税法施行规则》第54条第1款规定的物品,即使在境外使用过,也不排除在免税对象之外。相应物品有以下6种。
- 长期可使用的物品中,依租赁合同或承揽合同等为在境外临时使用而出口的物品中,依《法人税法施行规则》第15条规定使用年限为3年(模具为2年)以上的物品
- 在博览会、展览会、品评会、《国际体育赛事支援法》第2条第1项所称国际体育赛事及其他与之相当的活动中参展或使用的物品
- 在境外安装、组装或装卸出口物品所使用的设备和用具
- 为在运输出口物品的过程中保持该物品的品质,或测量、记录其状态而附在该物品上的仪器
- 发现缺陷的出口物品
- 为装载进口物品而出口、可反复使用的容器
在境外修理或加工的物品不属于第1项的免税对象。此类物品须考虑适用《关税法》第101条的减征(参见境外委托加工减税)。
已获得退还,或出口人与进口人不同的情形
出口时已获得关税退还的物品,不能享受复进口免税(第99条第1项(b))。对该物品或原材料已被减免关税的情形也相同(同项(a))。
由可获得退还者以外的其他人复进口的,也不予免税(同项(c))。可获得退还者已放弃退还权利的,复进口人向海关关长提交证明该事实的文件的,不适用这一限制。
像制造商出口、其他公司复进口的交易这样出口人与进口人不同时,复进口的公司须先确认制造商是否已申请退还。未获得退还的,从制造商处取得证明其已放弃退还权利的文件,在申请减免时一并提交。
复进口免税的材料和减免申请时间
减免申请书须在进口申报受理前提交给海关关长(《关税法施行令》第112条第1款)。受理前未能提交的,可在受理之日起15日内提交,但仅限于物品尚未从保税区域运出的情形(同条第2款第2项)。
申请减免时,提交出口申报完毕凭证、退运申报完毕凭证或可替代的材料(《关税法施行规则》第54条第2款)。海关关长能以其他材料认定属于减免对象的,可以省略提交。
计划复进口的物品,出口申报时须填写型号和序列号,并留存物品照片。出口人为在复进口时获得减免,可以将出口申报按提交材料方式办理,或申请海关检查(《关于出口及退运通关的告示》第7条第2款第3项)。
复进口免税不属于《关税法》第108条第1款的担保提供对象。《关税法施行令》第131条第1款将依《关税法》第108条第1款提供担保限定于“依法第97条或法第98条的规定被减免关税的情形”和“依法第107条的规定获得分期缴纳批准的情形”。
适用于进口后将复出口的物品的复出口免税(第97条),属于担保提供对象(参见复出口免税)。
增值税一并免除的条件
即使通过复进口免税免除了关税,增值税仍须另行审查条件。《增值税法施行令》第54条将免税对象规定为“事业者未转移使用或消费货物的权利而运出境外后再次进口的货物,且依关税法第99条免除关税”的货物。
对于已售出的物品被退回等需要判断是否已转让使用或消费权利的物品,请在进口申报前备齐交易文件后咨询。
复进口通关代办范围
UBIS关税师事务所确认出口申报完毕凭证的受理日期和是否已退税,并代办复进口免税的进口申报。已出口物品确定退货或修理日程后,请连同出口申报编号,通过进口通关委托。
相关文章
来源:《关税法》第99条(复进口免税)、第108条(担保的提供及事后管理)、同法施行令第112条(关税减免申请)、第131条(担保提供的申报等)、同法施行规则第54条(免除关税的复进口物品等)、《增值税法施行令》第54条(再次进口且关税被减免的货物范围)、《关于出口及退运通关的告示》第7条(出口申报及提交材料)。2026年10月26日查询国家法令信息中心。