
复出口免税条件:进口申报时进口人要做的事
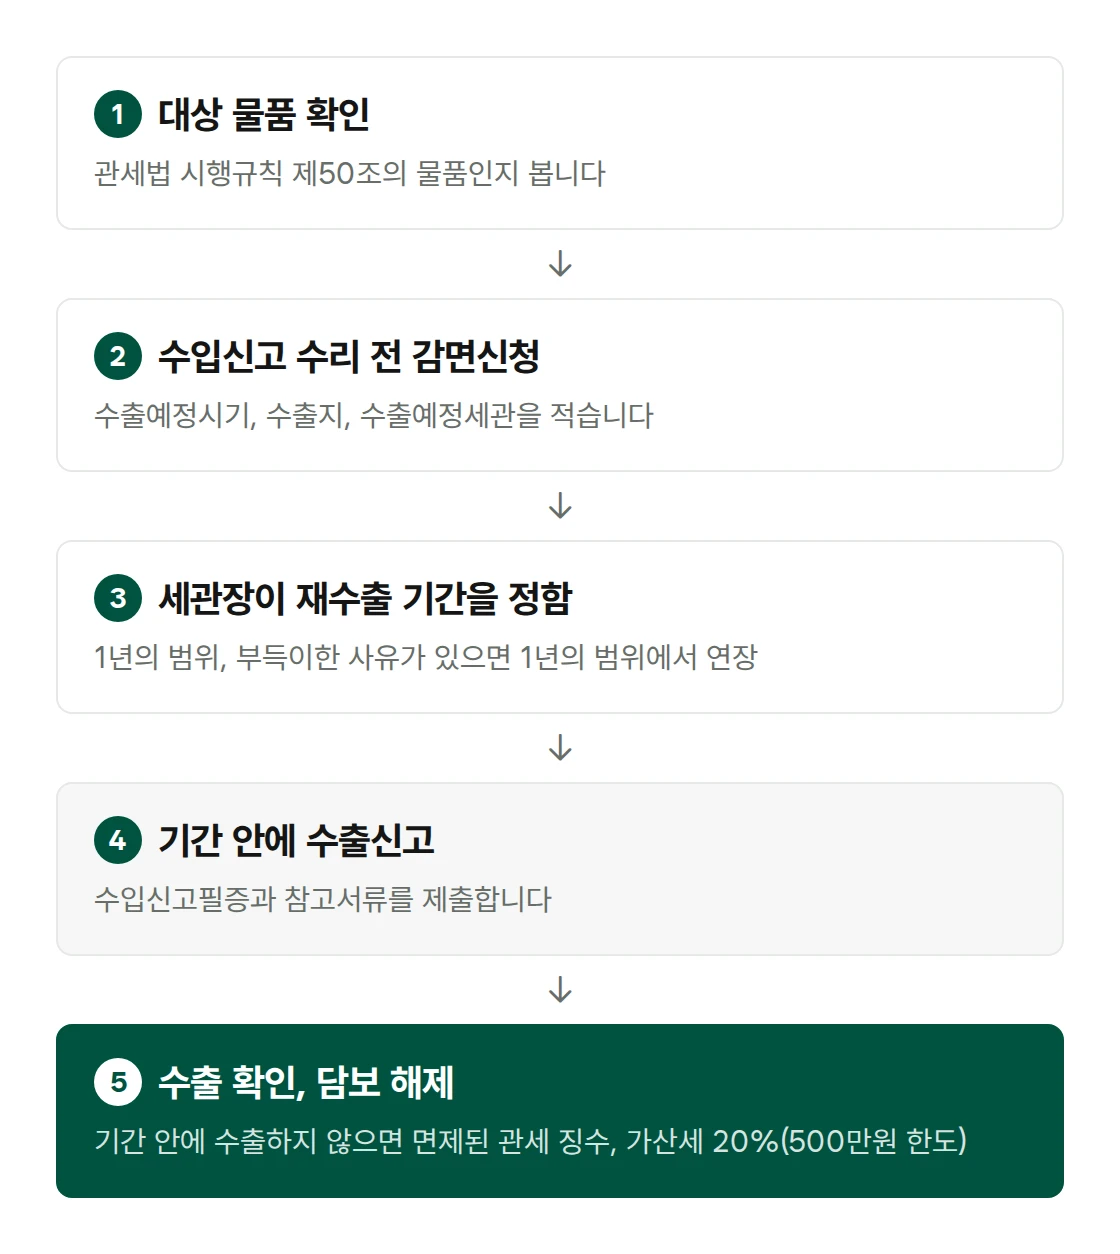
将复出口的物品,在进口申报受理前提出复出口条件减免申请,即可免除关税(《关税法施行令》第112条第1款)。申请书上填写预定出口时间、出口地和预定出口海关(《关税法施行规则》第51条)。
被免税的物品须在海关关长规定的期限内出口,在该期限内不得挪作他用或转让。未在期限内出口的,将立即征收被免除的关税,并加收加算税。
减免税额在500,000韩元以上时,海关关长可要求提供相当于被免除关税额的担保,因此在进口申报前也要确认是否需要提供担保。
依据条文:《关税法》第97条 复出口免税
① 自进口申报受理之日起,在下列任一期限内复出口的物品,可以免除其关税。
1. 财政经济部令规定的物品:海关关长按照总统令规定的标准,在1年的范围内规定的期限。但海关关长认为有不得已事由时,可以在1年的范围内延长该期限。
2. 因有不得已事由而须在超过1年后出口、且属于财政经济部令规定的物品:海关关长规定的期限
② 依第1款被免除关税的物品,在同款规定的期限内,不得被用于同款规定用途以外的其他用途,也不得转让。但依总统令规定事先取得海关关长批准的,不在此限。
以上为《关税法》第97条第1款和第2款。对象物品由《关税法施行规则》第50条规定,期限的标准由《关税法施行令》第115条规定。
对象物品和复出口期限
施行规则第50条第1款以24项规定对象物品。企业常用的物品,与施行令第115条第1款的期限,见下表。
| 物品 | 施行规则第50条第1款 | 复出口免税期限 |
|---|---|---|
| 博览会、展览会等活动的参展品 | 第6项 | 活动结束日加上复出口所需日数的期间 |
| 为修理而进口的物品 | 第11项 | 认定为修理所需的期间 |
| 订单征集用物品、试验用物品、制作用样品 | 第10项 | 以运入合同证明文件确认的期间 |
| 进口物品和出口物品的包装用品 | 第1项、第2项 | 以运入合同证明文件确认的期间 |
| 进出口物品检查、试验用机械和器具 | 第12项 | 以运入合同证明文件确认的期间 |
| 无偿进口的产业机械修理用、维护用设备 | 第22项 | 以运入合同证明文件确认的期间 |
无法以运入合同证明文件确认期限的,海关关长综合考虑物品的性质、用途、进口人、使用年限等予以确定(施行令第115条第1款第4项)。
为修理而进口的物品,仅限于认定为修理所进口物品与修理后出口物品的10位品目编号一致的物品。包装用品中,为国际商业货物运输而不会被反复使用的包装用品,不属于对象(《关税法第97条复出口免税制度实施告示》第2条第2款)。
试验用物品仅限于不改变进口时性质或形状程度的性能试验。用该物品制造或加工销售用商品的,不属于对象(告示第3条第1款第2项)。
临时入境人员自己使用并将再带走的随身用品和职业用品,期限至入境后首次出境之日(施行令第115条第1款第1项)。
复出口期限延长和出口时间
期限由海关关长在1年的范围内规定,有不得已事由时可在1年的范围内延长(《关税法》第97条第1款第1项)。像用于修补或维护运输设备瑕疵的零部件这类有不得已事由须超过1年出口的物品,期限由海关关长规定(同款第2项、施行规则第50条第2款)。
要延长的,须向进口地海关关长提交记载进口申报受理年月日、申报编号、品名、规格、数量、延长期间及延长事由的申请书(施行令第114条)。申请书为复出口期限延长批准(申请)书,也可通过国家关税综合信息网提交(告示第6条之2第1款)。
是否在期限内出口,以复出口申报日为准(告示第5条第1款)。
未履行复出口的加算税和用途外使用
③ 有下列情形之一的,从未出口者、挪作他用者或转让者处立即征收被免除的关税;无法从转让人处征收该关税时,从受让人处立即征收被免除的关税。但因灾害或其他不得已事由而灭失,或事先取得海关关长批准而废弃的,不在此限。
④ 依第1款被免除关税的物品中,财政经济部令规定的物品未在同款规定的期限内出口的,海关关长在不超过5,000,000韩元的范围内,征收相当于该物品应征关税20%的金额作为加算税。
以上为《关税法》第97条第3款和第4款。施行规则第50条第1款和第2款以同一份清单规定被免除关税的物品和依《关税法》第97条第4款征收加算税的物品,因此被免税的物品未在期限内出口的,属于加算税的对象。
被盗或遗失不视为灭失(告示第7条)。即使丢失物品,也要征收被免除的关税,因此要管理好保管地点和数量。
在期限内取得海关关长的用途外使用批准或转让批准的,免除复出口义务,不征收加算税(告示第6条)。
复出口免税的担保提供对象和担保免除条件
复出口免税是以在期限内出口为条件免除关税,因此海关关长可以要求提供相当于被免除关税额的担保(《关税法》第108条第1款)。《关税法施行令》第131条第1款对可要求提供担保的减免规定如下。
①法第108条第1款规定的担保提供与否,依物品的性质及种类、关税债权的确保可能性等标准确定,但仅限于下列任一情形。
1. 依法第97条或法第98条的规定被减免关税的情形
2. 依法第107条的规定获得分期缴纳批准的情形
关税厅《关于征收业务处理的告示》(以下称“征收告示”)第37条第1款第4项将复出口免税列入担保提供范围,并排除2种情形。
4. 依法第97条及第98条的复出口免税及复出口减免税。但减免税额不足500,000韩元的情形,以及无法反复使用、不具通用性的包装用品(运输容器)除外。
不要求提供担保的情形有4种。
| 不要求提供担保的情形 | 依据 |
|---|---|
| 减免税额不足500,000韩元的情形 | 征收告示第37条第1款第4项但书 |
| 无法反复使用、不具通用性的包装用品(运输容器) | 征收告示第37条第1款第4项但书 |
| 国家、地方自治团体、公共机关、地方公社和地方公团进口的物品 | 征收告示第38条第1款第1项至第3项 |
| 已事先被确认为免提供担保者的人 | 征收告示第38条第2款 |
免提供担保者的确认,须向管辖地海关关长提交免提供担保者确认申请书(附件第19号格式)后取得(征收告示第39条第1款)。属于最近2年内有拖欠关税等税款的事实者、最近2年连续没有进口实绩者、清算、破产、重整程序进行中者等征收告示第35条第1款各项情形的,不能被确认为免提供担保者。
即使没有信用评级或未达到标准评级,进出口安全管理优秀认证企业,最近2年出口实绩每年在500,000,000韩元以上者,或最近2年进口实绩每年在500,000,000韩元以上者,不受评级要求限制(征收告示第35条第1款第7项(d)但书)。
即使被确认为免提供担保者,进口《关税法施行规则》第8条第1款第5项的物品(价格变动大的物品等关税厅长规定的物品)时,也要提供担保。对于进出口安全管理优秀认证企业或法规遵守度在80分以上者,海关关长可以不要求提供担保(征收告示第38条第3款)。
担保以金钱、国债或地方债、纳税保证保险单、银行等出具的保函提供(征收告示第36条第1款)。依《关于为暂时进口物品的暂时进口通关证书的关税公约》签发的暂时进口通关证书(ATA单证册),也包括在海关关长认可的保函内(同条第4款第5项)。
经常享受复出口免税的公司,可以事先提供总担保,逐件使用(征收告示第43条)。
复出口免税物品的担保,在确认装运完毕后解除(《关税法第97条复出口免税制度实施告示》第5条第2款)。担保提供人提交担保解除申请书(附件第27号格式),或海关关长在国家关税综合信息网确认履行完毕的事实后,海关关长立即办理担保解除手续(征收告示第48条第1款)。
复出口时提交的材料和增值税
要在期限内出口的,办理出口申报时提交该物品的进口申报完毕凭证或可替代的海关证明书以及参考材料(施行令第116条第1款)。海关关长将出口事实记载在相关材料上,交还出口申报人(同条第2款)。
依《关税法》第97条被减免关税的物品,进口时增值税也予以免除;关税被减轻的,仅按减轻的比例免除(《增值税法》第27条第13项、同法施行令第55条)。
复出口免税通关代办范围
UBIS关税师事务所代办对象物品确认和减免申请、担保提供和解除、复出口期限延长申请、期限内的复出口申报。确定活动日程或修理合同后,请通过进口通关委托。
相关文章
来源:《关税法》第97条(复出口免税)、第108条(担保的提供及事后管理)、同法施行令第112条(关税减免申请)、第114条(复出口期限的延长申请)、第115条(复出口免税期限)、第116条(复出口条件减免物品的出口及加算税征收)、第131条(担保提供的申报等)、同法施行规则第50条(复出口免税对象物品及加算税征收对象物品)、第51条(复出口物品的关税减免申请)、《关税法第97条复出口免税制度实施告示》第2条(包装用品的范围)、第3条(订单征集用物品、试验用物品及制作用样品的范围)、第5条(复出口时间及担保解除时间)、第6条(对已批准用途外使用物品免征加算税)、第6条之2(复出口期限延长申请及批准)、第7条(灭失)、《关于征收业务处理的告示》第35条(担保提供对象)、第36条(担保的种类等)、第37条(担保提供的范围)、第38条(免提供担保对象)、第39条(免提供担保对象确认申请等)、第43条(总担保的提供)、第48条(担保的解除)、《增值税法》第27条(货物进口的免税)、同法施行令第55条(暂时进口且关税被减免的货物范围)。2026年10月26日查询国家法令信息中心。