
原产地核查程序
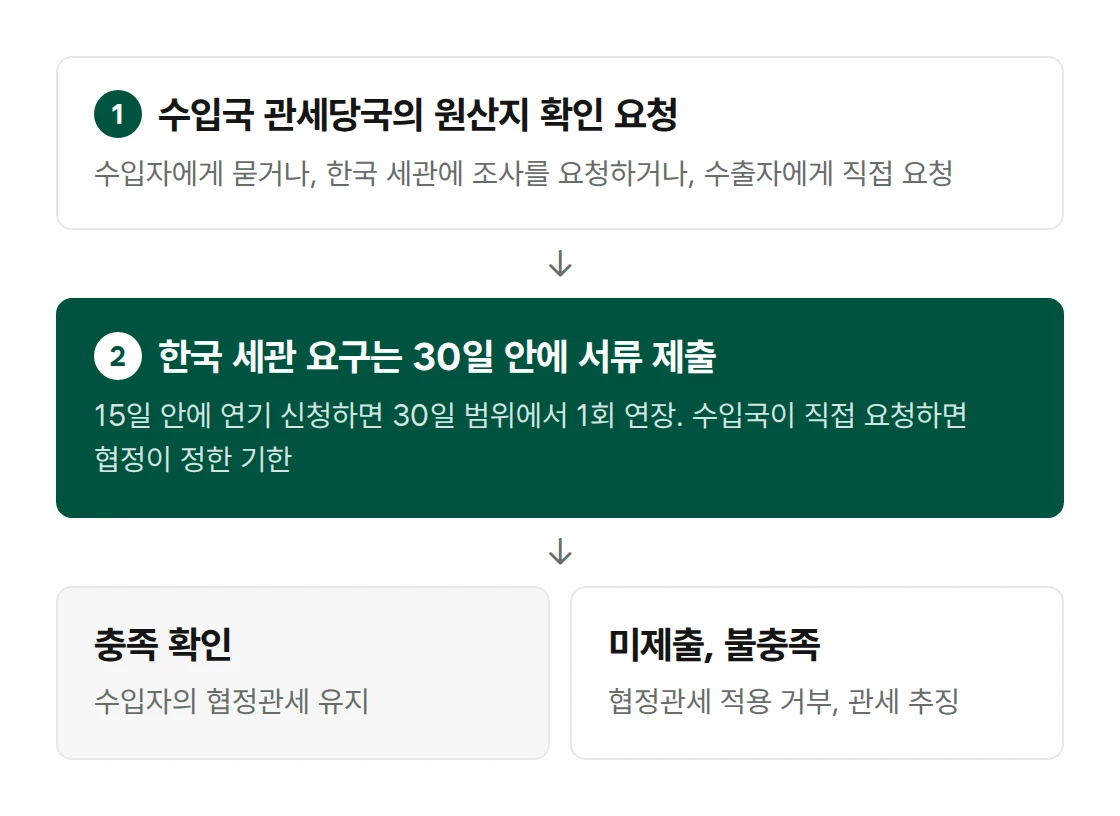
原产地核查是进口国关税当局确认进口物品是否属于协定原产物品的程序。进口国会请求韩国海关调查,或直接向出口商索取文件,出口商未能在期限内证明的,进口商的协定关税适用可能被拒绝。
应提交的文件
应提交的文件因原产地证书上所填的原产地判定标准而异。
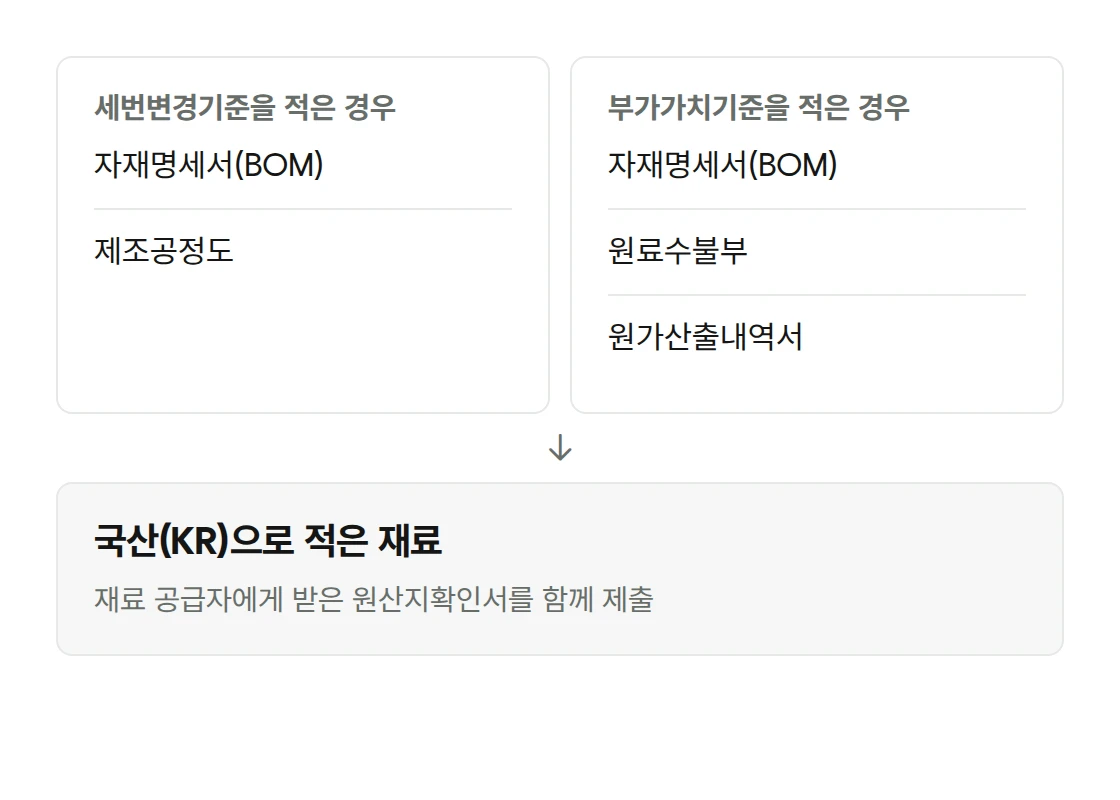
这些文件是编制原产地证书时制作并保管5年的文件。编制和保管方法见FTA原产地证书自主出具的编制方法,材料明细表和制造工序图的编制与保管一文。
提交期限
- 韩国海关提出要求的,自收到要求之日起30日内提交。有不得已的事由的,可以在15日内申请延期,在30日范围内获得1次延长。
- 进口国关税当局直接请求的,按协定规定的期限办理。例如韩-澳FTA规定,自请求之日起30日内用英语答复,并可在同一期间内书面请求不超过30日的延长。
- 进口国请求访问经营场所的,在协定规定的期间内以书面形式答复是否同意。不同意的,协定关税的适用可能被拒绝。
在进口国就协定关税是否适用进行争辩的程序,由进口商和当地通关代理人负责。出口商在期限内提交所要求的文件。
所编制的原产地证书有误时
得知原产地内容有误的,自得知之日起30日内,分别通知海关关长和进口商。进行更正通知的,可免于因过失而作出与事实不符的编制所适用的罚款(300万韩元以下)。
收到核查请求或文件不足的,提交前可以请关税师审查文件(原产地证明业务介绍)。
相关阅读
来源:《关于为履行自由贸易协定的关税法特例的法律》第14条(原产地证明文件的更正通知)、第16条(原产地证明文件等的提交)、第18条(应缔约对方请求的原产地调查)、第44条(罚则)、同法施行规则第19条(出口物品原产地错误的更正通知期间等)、第21条(资料提交人及资料提交期限)、《关于为履行自由贸易协定的关税法特例的法律事务处理的告示》第27条(原产地说明书证明文件)、《大韩民国政府与澳大利亚政府间自由贸易协定》(条约第2215号)第3.23条(原产地核查)、第3.24条(核查访问)、第3.25条(拒绝特惠关税待遇)。2026年10月22日确认,法律依据2025年10月1日施行的版本,施行规则依据2026年5月1日施行的版本,告示依据2026年6月30日施行的版本。