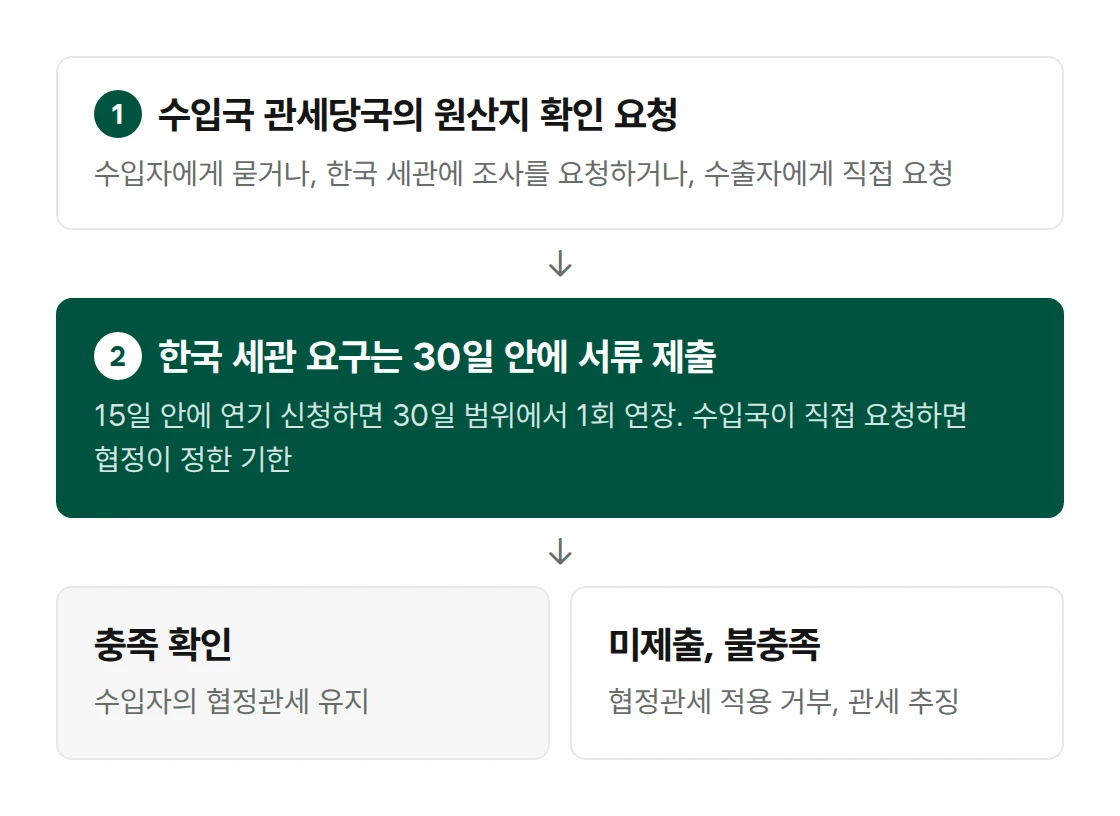
원산지 검증은 수입국 관세당국이 수입물품이 협정의 원산지 상품인지 확인하는 절차입니다. 수입국은 한국 세관에 조사를 요청하거나 수출자에게 직접 서류를 요청하고, 수출자가 기한 안에 입증하지 못하면 수입자의 협정관세 적용이 거부될 수 있습니다.
제출할 서류
제출할 서류는 원산지증명서에 적은 원산지결정기준에 따라 다릅니다.
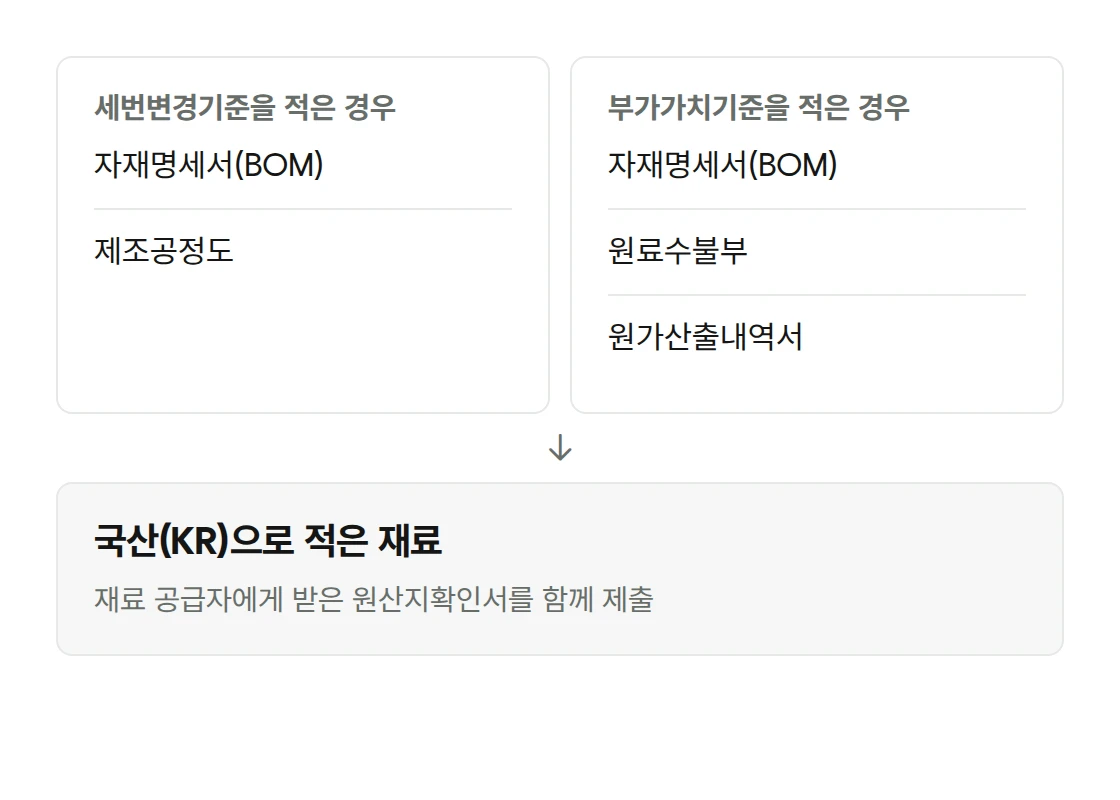
이 서류는 원산지증명서를 작성할 때 만들어 5년간 보관하는 서류입니다. 작성과 보관 방법은 FTA 원산지증명서 자율발급 작성법, 자재명세서와 제조공정도 작성과 보관 글에서 설명합니다.
제출 기한
- 한국 세관이 요구하면 요구받은 날부터 30일 안에 제출합니다. 부득이한 사유가 있으면 15일 안에 연기를 신청해 30일 범위에서 1회 연장받을 수 있습니다.
- 수입국 관세당국이 직접 요청하면 협정이 정한 기한을 따릅니다. 예를 들어 한-호주 FTA는 요청일부터 30일 안에 영어로 답하고, 같은 기간 안에 30일 이내의 연장을 서면으로 요청할 수 있습니다.
- 수입국이 사업장 방문을 요청하면 협정이 정한 기간 안에 서면으로 동의 여부를 답합니다. 동의하지 않으면 협정관세 적용이 거부될 수 있습니다.
수입국에서 협정관세 적용 여부를 다투는 절차는 수입자와 현지 통관 대리인이 수행합니다. 수출자는 요청받은 서류를 기한 안에 제출합니다.
작성한 원산지증명서에 오류가 있을 때
원산지 내용에 오류가 있음을 알게 되면 안 날부터 30일 안에 세관장과 수입자에게 각각 통보합니다. 수정 통보를 하면 과실로 사실과 다르게 작성한 경우의 벌금(300만원 이하) 대상에서 제외됩니다.
검증 요청을 받았거나 서류가 부족하면 제출 전에 관세사에게 서류를 검토받을 수 있습니다(원산지증명 업무 안내).
함께 보면 좋은 글
출처: 자유무역협정의 이행을 위한 관세법의 특례에 관한 법률 제14조(원산지증빙서류의 수정 통보), 제16조(원산지증빙서류 등의 제출), 제18조(체약상대국의 요청에 따른 원산지 조사), 제44조(벌칙), 같은 법 시행규칙 제19조(수출물품의 원산지오류 수정통보기간 등), 제21조(자료제출자 및 자료제출기한), 자유무역협정의 이행을 위한 관세법의 특례에 관한 법률 사무처리에 관한 고시 제27조(원산지소명서 입증서류), 대한민국 정부와 호주 정부 간의 자유무역협정(조약 제2215호) 제3.23조(원산지 검증), 제3.24조(검증 방문), 제3.25조(특혜관세대우의 거부). 2026년 10월 22일 확인, 법은 2025년 10월 1일, 시행규칙은 2026년 5월 1일, 고시는 2026년 6월 30일 시행 기준.