
原産地検証の手続
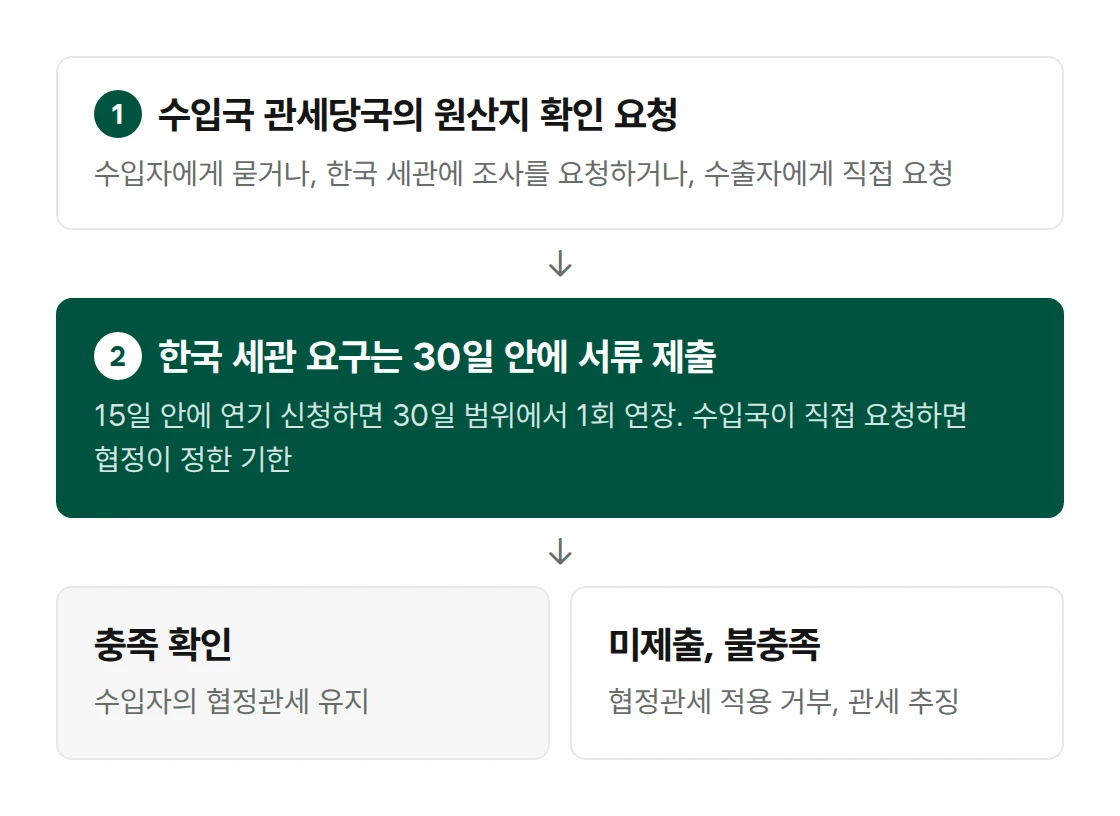
原産地検証は、輸入国の税関当局が、輸入物品が協定上の原産品であるかを確認する手続です。輸入国は、韓国の税関に調査を要請するか、輸出者に直接書類を求め、輸出者が期限内に立証できなければ、輸入者へのFTA協定関税の適用が拒否されることがあります。
提出する書類
提出する書類は、原産地証明書に記載した原産地決定基準によって異なります。
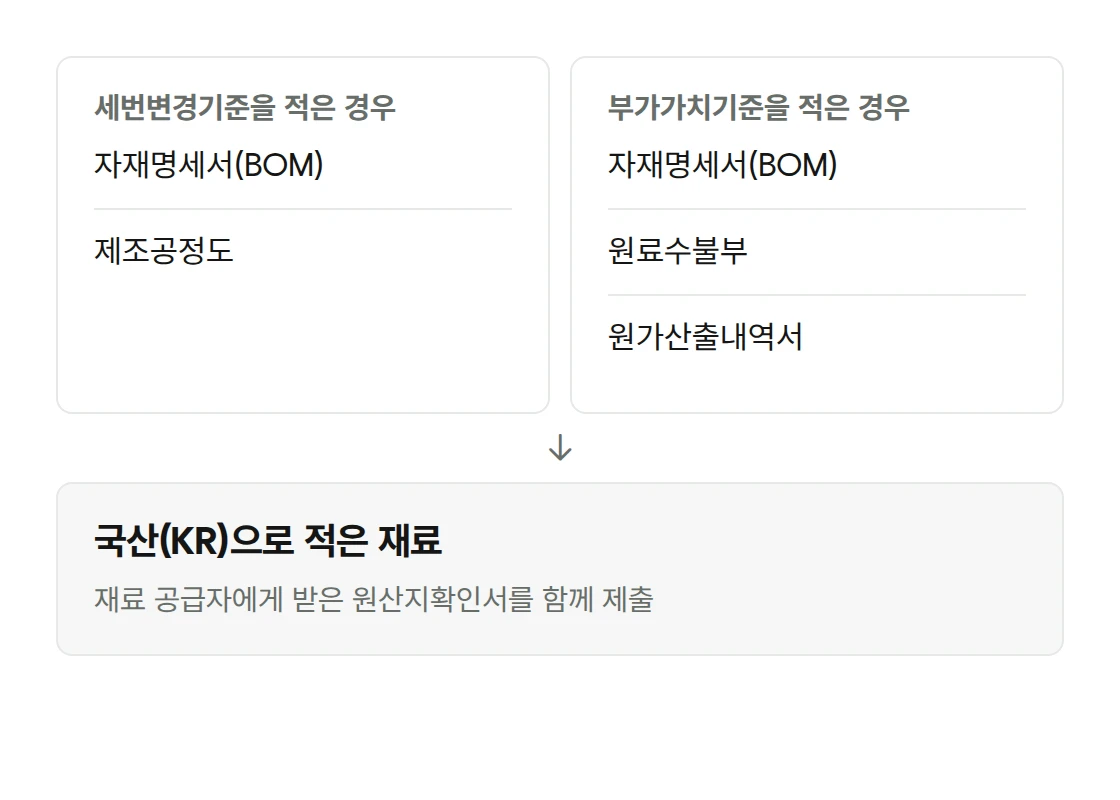
これらの書類は、原産地証明書を作成するときに作り、5年間保管する書類です。作成と保管の方法は、FTA原産地証明書の自律発給の作成方法、資材明細書と製造工程図の作成と保管の記事で説明します。
提出の期限
- 韓国の税関が求めた場合は、求められた日から30日以内に提出します。やむを得ない事由があるときは、15日以内に延期を申請して、30日の範囲で1回延長を受けられます。
- 輸入国の税関当局が直接要請した場合は、協定が定める期限に従います。たとえば韓豪FTAでは、要請日から30日以内に英語で回答し、同じ期間内に30日以内の延長を書面で要請できます。
- 輸入国が事業場の訪問を要請した場合は、協定が定める期間内に、同意するかどうかを書面で回答します。同意しなければ、FTA協定関税の適用が拒否されることがあります。
輸入国でFTA協定関税の適用の可否を争う手続は、輸入者と現地の通関代理人が行います。輸出者は、要請された書類を期限内に提出します。
作成した原産地証明書に誤りがあるとき
原産地の内容に誤りがあることを知ったときは、知った日から30日以内に、税関長と輸入者にそれぞれ通知します。訂正の通知をすれば、過失により事実と異なって作成した場合の罰金(300万ウォン以下)の対象から外れます。
検証の要請を受けた場合や書類が不足している場合は、提出する前に関税士に書類を確認してもらうことができます(原産地証明業務のご案内)。
関連記事
出典:自由貿易協定の履行のための関税法の特例に関する法律第14条(原産地証憑書類の訂正通知)、第16条(原産地証憑書類等の提出)、第18条(締約相手国の要請による原産地調査)、第44条(罰則)、同法施行規則第19条(輸出物品の原産地誤り訂正通知期間等)、第21条(資料提出者及び資料提出期限)、自由貿易協定の履行のための関税法の特例に関する法律事務処理に関する告示第27条(原産地疎明書の立証書類)、大韓民国政府とオーストラリア政府との間の自由貿易協定(条約第2215号)第3.23条(原産地の検証)、第3.24条(検証訪問)、第3.25条(特恵関税待遇の拒否)。2026年10月22日に確認、法律は2025年10月1日、施行規則は2026年5月1日、告示は2026年6月30日施行の基準です。