
再輸出免税の条件、輸入申告時に輸入者がすること
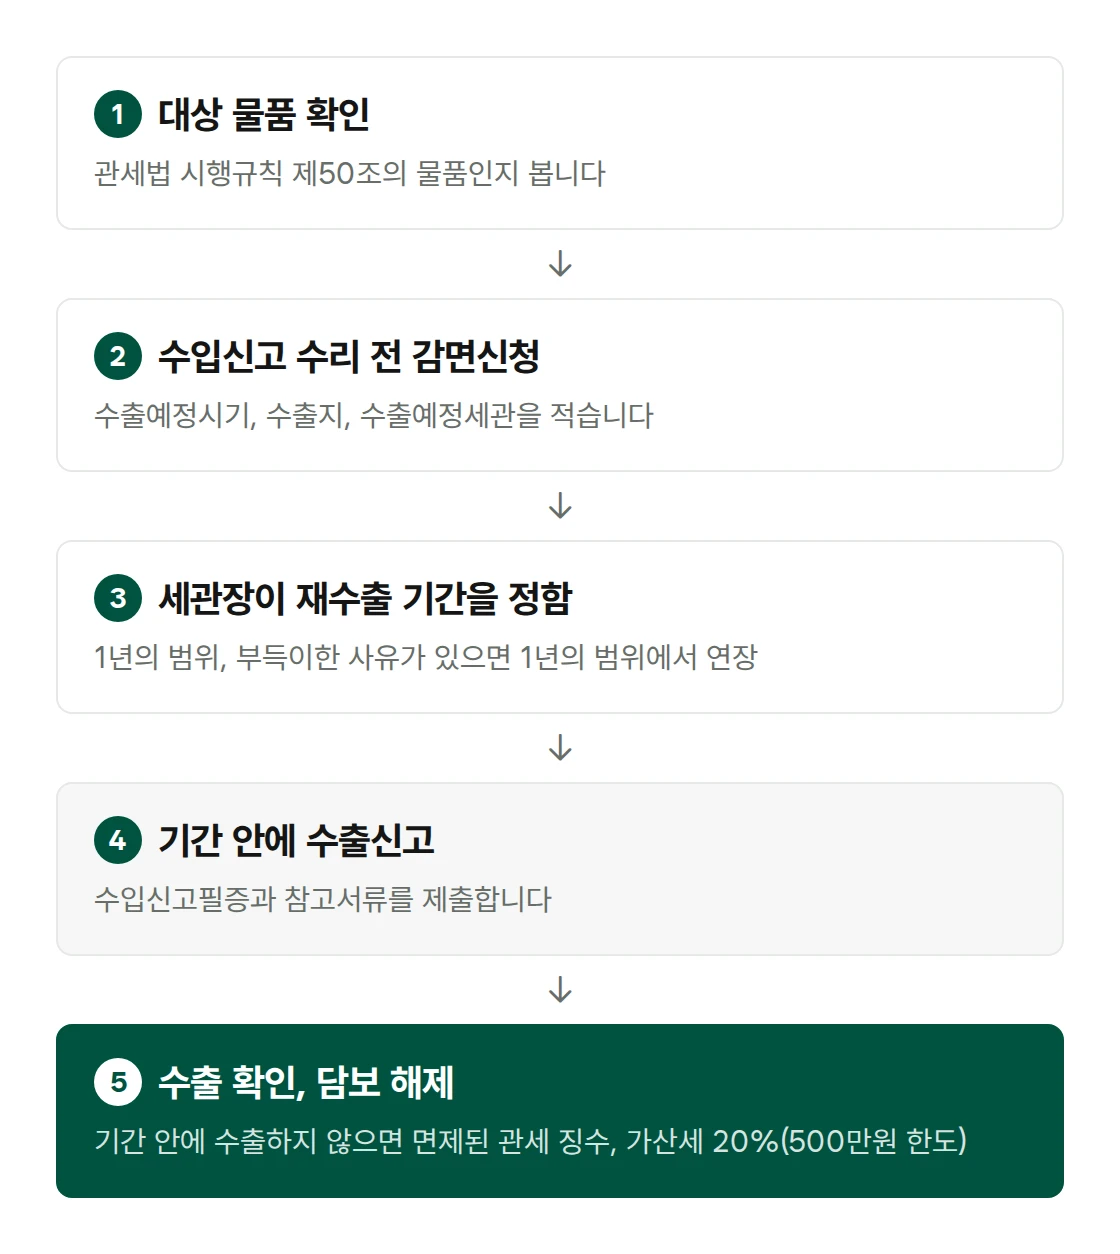
再び輸出する物品は、輸入申告受理前に再輸出条件の減免申請をすると、関税の免除を受けられます(関税法施行令第112条第1項)。申請書には輸出予定時期、輸出先、輸出予定税関を記載します(関税法施行規則第51条)。
免除を受けた物品は税関長が定めた期間内に輸出し、その期間中は他の用途に使用したり譲渡したりしません。期間内に輸出しないと、免除された関税をただちに徴収し、加算税も課されます。
減免税額が50万ウォン以上の場合、税関長は免除を受ける関税額に相当する担保を求めることがあるため、担保提供の要否も輸入申告前に確認します。
根拠条文:関税法第97条 再輸出免税
① 輸入申告受理日から次の各号のいずれかの期間内に再び輸出する物品については、その関税を免除することができる。
1. 財政経済部令で定める物品:1年の範囲内で大統領令で定める基準に従い税関長が定める期間。ただし、税関長はやむを得ない事由があると認めるときは、1年の範囲内でその期間を延長することができる。
2. 1年を超えて輸出しなければならないやむを得ない事由がある物品であって、財政経済部令で定める物品:税関長が定める期間
② 第1項により関税の免除を受けた物品は、同項の期間中、同項で定めた用途以外の用途に使用されたり譲渡されたりすることができない。ただし、大統領令で定めるところにより、あらかじめ税関長の承認を受けたときは、この限りでない。
関税法第97条第1項と第2項です。対象物品は関税法施行規則第50条が定め、期間の基準は関税法施行令第115条が定めます。
対象物品と再輸出期間
施行規則第50条第1項は、24の号で対象物品を定めています。企業がよく使う物品と、施行令第115条第1項の期間は下表のとおりです。
| 物品 | 施行規則第50条第1項 | 再輸出免税期間 |
|---|---|---|
| 博覧会、展示会などの行事の出品物 | 第6号 | 行事期間の終了日に再輸出に必要な日数を加えた期間 |
| 修理のための物品 | 第11号 | 修理に要すると認められる期間 |
| 注文収集用物品、試験用物品、製作用見本品 | 第10号 | 搬入契約の証憑書類で確認される期間 |
| 輸入物品と輸出物品の包装用品 | 第1号、第2号 | 搬入契約の証憑書類で確認される期間 |
| 輸出入物品の検査、試験用の機械と器具 | 第12号 | 搬入契約の証憑書類で確認される期間 |
| 無償で輸入する産業機械の修理用、整備用の装備 | 第22号 | 搬入契約の証憑書類で確認される期間 |
搬入契約の証憑書類で期間を確認できない場合は、物品の性質、用途、輸入者、耐用年数などを考慮して税関長が定めます(施行令第115条第1項第4号)。
修理のための物品は、修理のために輸入される物品と修理後に輸出する物品の10桁の品目番号が一致すると認められる物品のみが対象です。包装用品のうち、国際商取引上の貨物運送のために反復して使用されない包装用品は対象から除外されます(関税法第97条再輸出免税制度の施行に関する告示第2条第2項)。
試験用物品は、輸入時の性質や形状が変わらない程度の性能試験にのみ該当します。その物品で販売用の商品を製造したり加工したりする場合は対象外です(告示第3条第1項第2号)。
一時入国する人が自ら使用して再び持ち出す身の回り品と職業用品は、入国後最初に出国する日までが期間です(施行令第115条第1項第1号)。
再輸出期間の延長と輸出時期
期間は1年の範囲内で税関長が定め、やむを得ない事由がある場合は1年の範囲内で延長できます(関税法第97条第1項第1号)。輸送機器の瑕疵を補修したり維持したりするための部分品のように、1年を超えて輸出するやむを得ない事由がある物品は、税関長が定める期間です(同項第2号、施行規則第50条第2項)。
延長するには、輸入申告受理年月日、申告番号、品名、規格、数量、延長期間と延長事由を記載した申請書を輸入地の税関長に提出します(施行令第114条)。申請書は再輸出期間延長承認(申請)書であり、国家関税総合情報網でも提出できます(告示第6条の2第1項)。
期間内に輸出したかどうかは、再輸出申告日を基準に判断します(告示第5条第1項)。
再輸出不履行の加算税と用途外使用
③ 次の各号のいずれかに該当する場合には、輸出しなかった者、用途外に使用した者又は譲渡をした者から、免除された関税をただちに徴収し、譲渡人から当該関税を徴収することができないときは、譲受人から免除された関税をただちに徴収する。ただし、災害その他のやむを得ない事由により滅失したとき、又はあらかじめ税関長の承認を受けて廃棄したときは、この限りでない。
④ 税関長は、第1項により関税の免除を受けた物品のうち財政経済部令で定める物品が同項に規定された期間内に輸出されなかった場合には、500万ウォンを超えない範囲内で、当該物品に課される関税の100分の20に相当する金額を加算税として徴収する。
関税法第97条第3項と第4項です。施行規則第50条第1項と第2項は、関税が免除される物品と、関税法第97条第4項により加算税が徴収される物品を同じ一覧で定めているため、免除を受けた物品を期間内に輸出しないと加算税の対象です。
盗難や紛失は滅失とみなされません(告示第7条)。物品を紛失しても免除された関税を徴収するため、保管場所と数量を管理します。
期間内に税関長の用途外使用承認または譲渡承認を受けると、再輸出義務が免除され、加算税は徴収されません(告示第6条)。
再輸出免税の担保提供の対象と担保免除の条件
再輸出免税は、期間内に輸出することを条件に関税を免除するため、税関長は免除を受ける関税額に相当する担保を提供させることができます(関税法第108条第1項)。関税法施行令第131条第1項は、担保を求めることができる減免を次のように定めています。
①法第108条第1項の規定による担保の提供の要否は、物品の性質及び種類、関税債権の確保可能性などを基準として定めるが、次の各号のいずれかに該当する場合に限らなければならない。
1. 法第97条又は法第98条の規定により関税の減免を受けた場合
2. 法第107条の規定により分割納付の承認を受けた場合
韓国関税庁の“徴収業務処理に関する告示”(徴収告示)第37条第1項第4号は、再輸出免税を担保提供の範囲に含め、2つを除外しています。
4. 法第97条及び第98条による再輸出免税及び再輸出減免税。ただし、減免税額が50万ウォン未満の場合と、反復使用が可能な汎用性のない包装用品(運送容器)は除く。
担保を求めない場合は4つです。
| 担保を求めない場合 | 根拠 |
|---|---|
| 減免税額が50万ウォン未満の場合 | 徴収告示第37条第1項第4号ただし書 |
| 反復使用が可能な汎用性のない包装用品(運送容器) | 徴収告示第37条第1項第4号ただし書 |
| 国、地方自治体、公共機関、地方公社と地方公団が輸入する物品 | 徴収告示第38条第1項第1号から第3号まで |
| 担保提供省略者としてあらかじめ確認を受けた者 | 徴収告示第38条第2項 |
担保提供省略者の確認は、管轄地の税関長に担保提供省略者確認申請書(別紙第19号書式)を提出して受けます(徴収告示第39条第1項)。最近2年間に関税などの租税を滞納した事実がある者、最近2年間継続して輸入実績がない者、清算、破産、再生手続が進行中の者など、徴収告示第35条第1項の各号に該当する場合は、免除者として確認を受けられません。
信用評価等級がないか基準等級に満たなくても、輸出入安全管理優秀公認業者、最近2年間の輸出実績が年5億ウォン以上の者、または最近2年間の輸入実績が年5億ウォン以上の者は、等級要件から除外されます(徴収告示第35条第1項第7号ラ目ただし書)。
免除者として確認を受けていても、関税法施行規則第8条第1項第5号の物品(物品の価格変動が大きい物品など、韓国関税庁長が定める物品)を輸入する場合は、担保を提供します。輸出入安全管理優秀公認業者や法規遵守度が80点以上の者には、税関長が担保提供を求めないことがあります(徴収告示第38条第3項)。
担保は、金銭、国債または地方債、納税保証保険証券、銀行などが発行した保証書で提供します(徴収告示第36条第1項)。“物品の一時輸入のための一時輸入通関証書に関する関税条約”に基づいて発行される一時輸入通関証書(ATAカルネ)も、税関長が認める保証書に含まれます(同条第4項第5号)。
再輸出免税をよく受ける会社は、包括担保をあらかじめ提供しておき、件ごとに使用できます(徴収告示第43条)。
再輸出免税物品の担保は、船積み完了を確認した後に解除します(関税法第97条再輸出免税制度の施行に関する告示第5条第2項)。税関長は、担保を提供した者が担保解除申請書(別紙第27号書式)を提出するか、履行が完了した事実を国家関税総合情報網で確認すると、遅滞なく担保解除の手続を行います(徴収告示第48条第1項)。
再輸出時の提出書類と付加価値税
期間内に輸出するには、輸出申告時に当該物品の輸入申告済証またはこれに代わる税関の証明書と参考書類を提出します(施行令第116条第1項)。税関長は輸出された事実を当該書類に記載して輸出申告人に返却します(同条第2項)。
関税法第97条により関税が減免される物品は、輸入時の付加価値税も免除され、関税が軽減される場合は、軽減される割合の分だけ免除されます(付加価値税法第27条第13号、同法施行令第55条)。
再輸出免税の通関代行の範囲
UBIS関税士事務所は、対象物品の確認と減免申請、担保の提供と解除、再輸出期間の延長申請、期間内の再輸出申告を代行します。行事の日程や修理契約書が決まりましたら、輸入通関でご依頼ください。
関連記事
出典:関税法第97条(再輸出免税)、第108条(担保の提供及び事後管理)、同法施行令第112条(関税減免申請)、第114条(再輸出期間の延長申請)、第115条(再輸出免税期間)、第116条(再輸出条件減免物品の輸出及び加算税の徴収)、第131条(担保提供の申告など)、同法施行規則第50条(再輸出免税対象物品及び加算税徴収対象物品)、第51条(再輸出物品に対する関税の減免申請)、関税法第97条再輸出免税制度の施行に関する告示 第2条(包装用品の範囲)、第3条(注文収集のための物品、試験用物品及び製作用見本の範囲)、第5条(再輸出時期及び担保解除時期)、第6条(用途外使用承認物品に対する加算税徴収の免除)、第6条の2(再輸出期間の延長申請及び承認)、第7条(滅失)、徴収業務処理に関する告示 第35条(担保提供対象)、第36条(担保の種類など)、第37条(担保提供の範囲)、第38条(担保提供省略対象)、第39条(担保提供省略対象該当可否の確認申請など)、第43条(包括担保の提供)、第48条(担保の解除)、付加価値税法第27条(財貨の輸入に対する免税)、同法施行令第55条(一時輸入する財貨であって関税が減免されるものの範囲)。2026年10月26日、国家法令情報センターで照会。