
海外委託加工の減免(委託加工減税)は輸出申告時から準備します
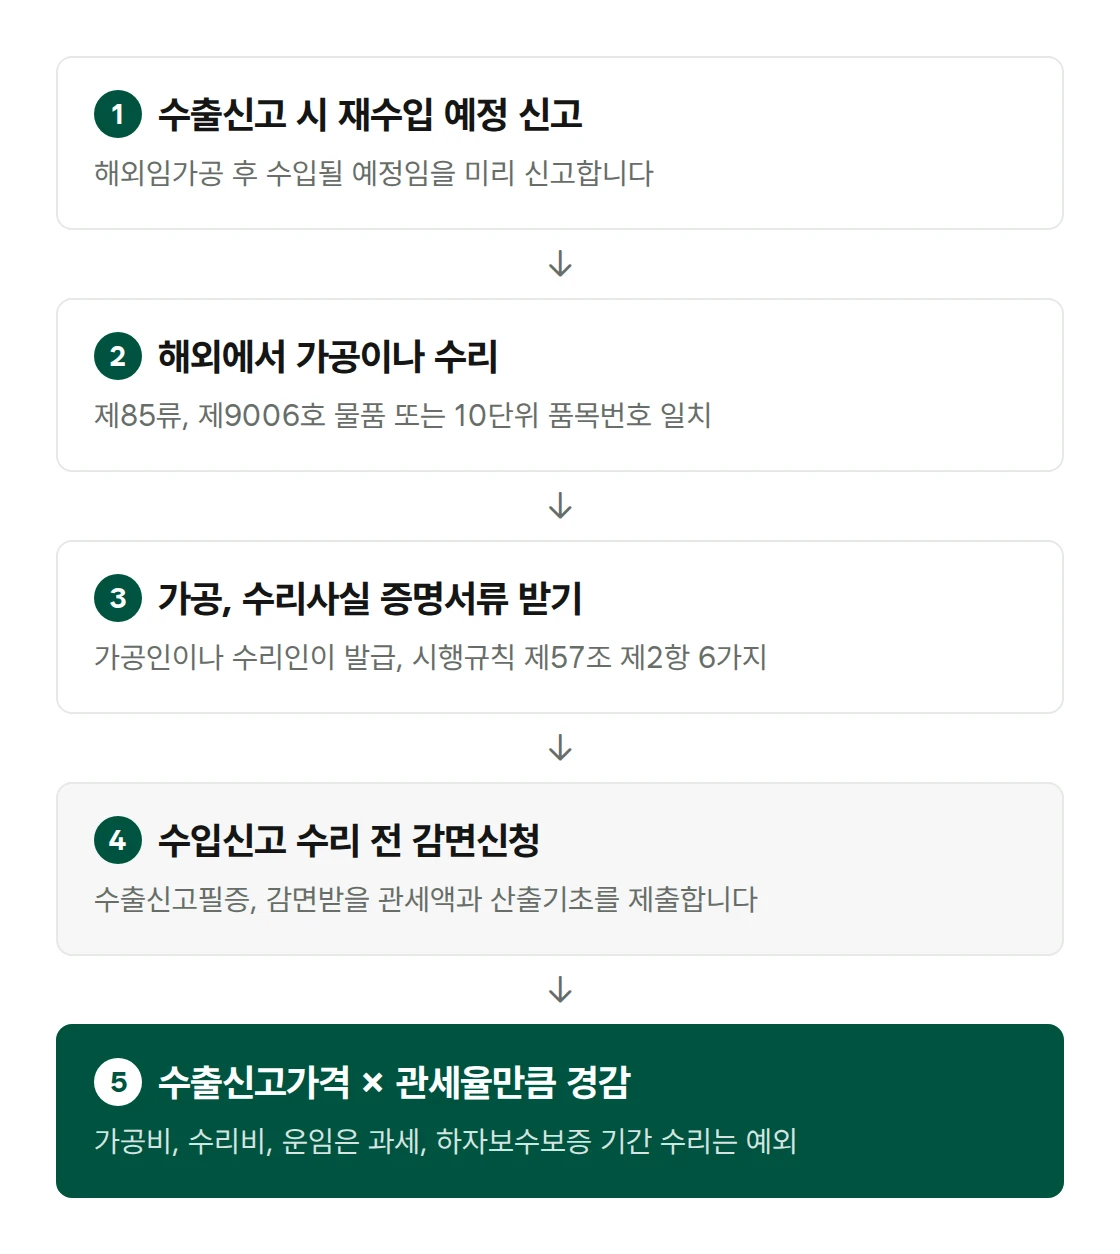
海外で加工または修理する物品は、輸出申告時に、海外委託加工後に輸入される予定であることをあらかじめ申告します(関税法施行規則第57条第1項)。再輸入時には、加工者または修理者が発行した加工または修理の事実を証明する書類と輸出申告済証を、減免申請書に添付します。税関からの書類補完の要請に備えて、資材明細書(BOM)と委託加工契約書も輸出前にそろえておきます。
軽減される関税は、輸出した物品の輸出申告価格に、輸入物品の関税率を掛けた金額です(関税法施行令第119条)。法令上の正式な名称は関税法第101条の海外委託加工物品などの減免で、現場では委託加工減税と呼ばれています。
根拠条文:関税法第101条 海外委託加工物品などの減免
① 次の各号のいずれかに該当する物品が輸入される場合には、大統領令で定めるところにより、その関税を軽減することができる。
1. 原材料又は部分品を輸出し、財政経済部令で定める物品に製造又は加工した物品
2. 加工又は修理を目的として輸出した物品であって、財政経済部令で定める基準に適合する物品
② 第1項の物品が次の各号のいずれかに該当する場合には、その関税を軽減しない。
1. 当該物品又は原資材について関税の減免を受けた場合。ただし、第1項第2号の場合は除く。
2. この法律又は“輸出用原材料に対する関税等の還付に関する特例法”による還付を受けた場合
3. 保税加工又は蔵置期間経過物品を再輸出条件で売却したことにより関税が課されなかった場合
減免の対象2種類と軽減額
| 区分 | 対象 | 軽減される関税額 |
|---|---|---|
| 第1項第1号 原材料の輸出後の製造、加工 | 第85類、第9006号の物品 | 原材料、部分品の輸出申告価格 × 関税率 |
| 第1項第2号 加工、修理を目的とする輸出 | 輸出物品と輸入物品の10桁の品目番号が一致 | 加工、修理物品の輸出申告価格 × 関税率 |
対象は関税法施行規則第56条、軽減額は関税法施行令第119条が定めています。
第1号は、第85類と第9006号の物品のみが対象です。これ以外の類に属する物品を、原材料の輸出後に海外で製造して輸入しても、第1号の軽減は受けられません。
第2号は、10桁の品目番号が異なっても軽減できる場合を設けています。歩留まり・性能などが低下して廃棄された物品を輸出し、溶融過程などを経て再生した後に再び輸入する場合と、製造シリアル番号や製品の特性により、韓国から輸出された物品であることを税関長が確認できる場合です(施行規則第56条第2項ただし書)。
韓国関税庁顧客支援センターのよくある質問は、“上記の条件を満たす場合、輸出申告価格×当該輸入物品に適用される関税率の分だけ関税の免除を受けられ、委託加工費(修理費)+往復運賃などには税金が課されます”と案内しています。
瑕疵補修保証期間中の修理は運賃と修理費まで軽減
輸入物品が売買契約上の瑕疵補修保証期間(輸入申告受理後1年に限る)中に瑕疵が見つかったり故障したりして、外国の売主の負担で修理するために輸出した場合は、軽減額の計算が異なります(施行令第119条第2号ただし書)。次の金額を合算した金額に、関税率を掛けます。
- 輸出物品の輸出申告価格
- 輸出物品の荷揚港までの運賃・保険料
- 加工または修理後の物品の船積港から国内輸入港までの運賃・保険料
- 加工または修理の費用に相当する金額
輸入申告受理日と、契約書の瑕疵補修保証条項、売主が修理費を負担した書類を併せて準備します。
修理の事実を証明する書類と、事前にそろえる書類
加工者または修理者が発行する証明書類には、関税法施行規則第57条第2項の6項目を記載します。海外の工場にあらかじめこれらの項目を伝えておけば、再輸入時に書類を取り直さずに済みます。
- 元の物品の品名・規格・数量および価格
- 製造・加工または修理により付加または換置された物品の品名・規格・数量および価格
- 製造・加工または修理に要した費用
- 製造・加工または修理の明細
- 減免を受けようとする金額とその算出根拠
- その他、輸入物品が国内から輸出した物品を製造・加工または修理したものであることを確認できる資料
資材明細書(BOM)と委託加工契約書は、法令が定める添付書類ではありません。税関は、輸出した原材料や部分品が輸入物品にそのまま使用されたか、加工費と修理費がいくらかを確認するために、書類の補完を要請することがあります。
資材明細書で輸出した原材料が輸入物品のどこに使用されたかを、委託加工契約書で加工内容と費用を説明できれば、補完要請に迅速に対応できます。
減免申請書は、輸入申告の受理前に提出します(関税法施行令第112条第1項)。申請書には、輸出国、積出地、減免を受けようとする関税額も記入します(施行規則第57条第1項)。
海外委託加工の減免は、関税法第108条第1項の担保提供の対象ではありません。関税法施行令第131条第1項は、関税法第108条第1項による担保の提供を、“法第97条又は法第98条の規定により関税の減免を受けた場合”と“法第107条の規定により分割納付の承認を受けた場合”に限定しています。
軽減を受けられない場合と再輸入免税の区別
輸出時に還付を受けた物品や、再輸出条件の売却により関税が課されなかった物品は、軽減を受けられません(第101条第2項第2号と第3号)。関税の減免を受けた物品や原資材も軽減されませんが、加工または修理を目的として輸出した物品(第1項第2号)には、この制限は適用されません(同項第1号ただし書)。
関税の減免を受けた物品を修理のために輸出し、再輸入して第101条第1項第2号の減免を受けた場合、最初の減免の事後管理は継続します(関税法第108条第4項ただし書)。
海外で加工や修理をせずに2年以内にそのまま再輸入する物品は、関税法第99条の再輸入免税で関税の免除を検討します。第99条第1号は、海外で加工または修理した物品を免税の対象から除いています。
事業者が使用または消費する権限を移転せずに搬出し、再輸入して第101条により関税の軽減を受けた場合は、関税が軽減される割合だけ付加価値税も免除されます(付加価値税法第27条第12号、同法施行令第54条)。
海外委託加工の減免における通関代行の範囲
UBIS関税士事務所は、海外委託加工後の輸入予定を記載した輸出申告と、再輸入時の減免輸入申告を代行します。海外での加工または修理の契約が決まったら、輸出申告の前に輸出通関としてご依頼ください。
あわせてお読みいただきたい記事
出典:関税法第101条(海外委託加工物品などの減免)、第108条(担保の提供及び事後管理)、同法施行令第112条(関税の減免の申請)、第119条(海外委託加工物品に対する関税の軽減額)、第131条(担保提供の申告など)、同法施行規則第56条(関税が減免される海外委託加工物品)、第57条(海外委託加工物品に対する関税の減免申請)、付加価値税法第27条(財貨の輸入に対する免税)、同法施行令第54条(再び輸入する財貨であって関税が減免されるものの範囲)。2026-10-26 国家法令情報センターで照会、韓国関税庁顧客支援センター よくある質問“海外委託加工物品などの減免” 2026-10-26 確認。