
境外委托加工减免(委托加工减税)自出口申报时起就要准备
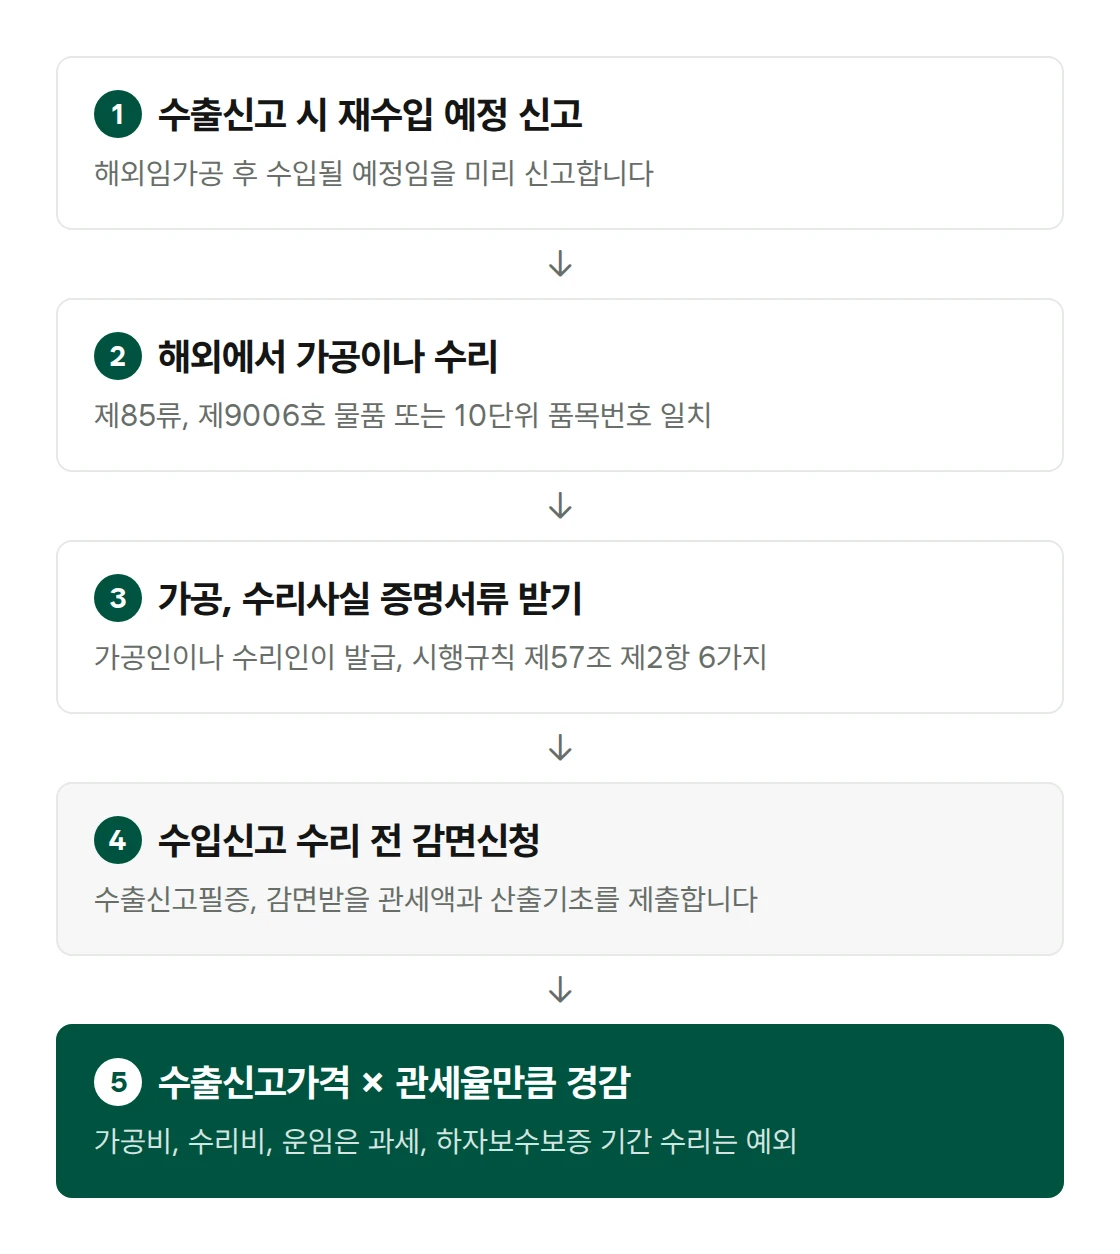
拟在境外加工或修理的物品,要在出口申报时预先申报将在境外委托加工后进口(《关税法施行规则》第57条第1款)。复进口时,要将加工方或修理方出具的加工或修理事实证明文件和出口申报完毕凭证附在减免申请书上。为应对海关的补充材料要求,材料明细表和委托加工合同也要在出口前备齐。
减征的关税为出口物品的出口申报价格乘以进口物品税率所得的金额(《关税法施行令》第119条)。法令上的正式名称是《关税法》第101条境外委托加工物品等的减免,业务现场称为委托加工减税。
依据条文:《关税法》第101条 境外委托加工物品等的减免
① 下列各项之一的物品进口时,可以按照总统令规定减征其关税。
1. 出口原材料或零部件,制造或加工成财政经济部令规定的物品的物品
2. 以加工或修理为目的出口的物品,符合财政经济部令规定标准的物品
② 第1款的物品属于下列各项之一的,不减征其关税。
1. 对该物品或原材料已获得关税减免的。但第1款第2项的情形除外。
2. 已依据本法或《关于出口用原材料关税等退还的特例法》获得退还的
3. 因保税加工或以再出口为条件出售超过存放期限物品而未征收关税的
2类减免对象与减征额
| 类别 | 对象 | 减征的关税额 |
|---|---|---|
| 第1款第1项 出口原材料后制造、加工 | 第85章、第9006品目的物品 | 原材料、零部件的出口申报价格 × 税率 |
| 第1款第2项 以加工、修理为目的出口 | 出口物品与进口物品的10位品目编号一致 | 加工、修理物品的出口申报价格 × 税率 |
对象由《关税法施行规则》第56条规定,减征额由《关税法施行令》第119条规定。
第1项仅以第85章和第9006品目的物品为对象。属于其他章的物品,即使出口原材料后在境外制造并进口,也不能适用第1项的减征。
第2项规定了即使10位品目编号不同也可以减征的情形。包括:出口因成品率、性能等下降而报废的物品,经熔化过程等再生后重新进口的情形;以及凭制造序列号或产品特性,海关关长能够确认是从我国出口的物品的情形(施行规则第56条第2款但书)。
韩国关税厅客户支持中心的常见问题解答说明:“满足上述条件的,可以按出口申报价格×该进口物品所适用的税率,免除相应金额的关税,委托加工费(修理费)和往返运费等则要征税。”
质量保证期内的修理,减征范围包括运费和修理费
进口物品在买卖合同约定的瑕疵维修保证期内(限于进口申报受理后1年)发现瑕疵或发生故障,由外国卖方承担费用而出口修理的,减征额的计算方式不同(施行令第119条第2项但书)。将以下金额相加后乘以税率。
- 出口物品的出口申报价格
- 出口物品至卸货港的运费、保险费
- 加工或修理后的物品从装运港到国内进口港的运费、保险费
- 相当于加工或修理费用的金额
要一并准备进口申报受理日、合同中的瑕疵维修保证条款以及卖方承担修理费的文件。
修理事实证明文件与应提前备齐的文件
加工方或修理方出具的证明文件中,要写明《关税法施行规则》第57条第2款规定的6项内容。事先把这些项目告知境外工厂,复进口时就不必再次索取文件。
- 原物品的品名、规格、数量及价格
- 因制造、加工或修理而增加或替换的物品的品名、规格、数量及价格
- 制造、加工或修理所耗费的费用
- 制造、加工或修理的明细
- 拟减免的金额及其计算依据
- 其他可以确认进口物品是由在国内出口的物品制造、加工或修理而成的资料
材料明细表(BOM)和委托加工合同不是法令规定的附件。海关为确认出口的原材料或零部件是否原样用于进口物品,以及加工费和修理费是多少,可以要求补充材料。
用材料明细表说明出口的原材料用在了进口物品的哪个部分,用委托加工合同说明加工内容和费用,就能很快答复补充材料要求。
减免申请书在进口申报受理前提交(《关税法施行令》第112条第1款)。申请书中还要填写出口国、装运地和拟减免的关税额(施行规则第57条第1款)。
境外委托加工减免不属于《关税法》第108条第1款的担保提供对象。《关税法施行令》第131条第1款把《关税法》第108条第1款所规定的担保提供,限定于“依据法第97条或法第98条规定获得关税减免的情形”和“依据法第107条规定获得分期缴纳批准的情形”。
不能减征的情形与复进口免税的区别
出口时已获得退还的,或以再出口为条件出售而未征收关税的物品,不能获得减征(第101条第2款第2项和第3项)。已获得关税减免的物品或原材料也不予减征,但以加工或修理为目的出口的物品(第1款第2项)不受此限制(同款第1项但书)。
将已获得关税减免的物品出口修理后复进口,并按第101条第1款第2项获得减免的,对最初减免的事后管理继续有效(《关税法》第108条第4款但书)。
未在境外加工或修理、在2年内原样复进口的物品,可依据《关税法》第99条复进口免税研究是否免征关税。第99条第1项把在境外加工或修理的物品排除在免税对象之外。
企业未转让使用或消费的权利而将物品运出,复进口时依第101条获得关税减征的,增值税也按关税被减征的比例获得免除(《增值税法》第27条第12项,同法施行令第54条)。
境外委托加工减免的通关代办范围
UBIS关税师事务所代办注明境外委托加工后进口计划的出口申报,以及复进口时的减免进口申报。境外加工或修理合同确定后,请在出口申报前以出口通关委托办理。
相关阅读
来源:《关税法》第101条(境外委托加工物品等的减免)、第108条(担保的提供及事后管理)、同法施行令第112条(关税减免申请)、第119条(境外委托加工物品的关税减征额)、第131条(担保提供的申报等)、同法施行规则第56条(获得关税减免的境外委托加工物品)、第57条(境外委托加工物品的关税减免申请)、《增值税法》第27条(货物进口的免税)、同法施行令第54条(再次进口的货物中关税被减免者的范围)。2026年10月26日国家法令信息中心查询,韩国关税厅客户支持中心常见问题解答“境外委托加工物品等的减免”2026年10月26日确认。