
转运公司要求拆分为个人通关时
即使卖家或转运公司说“这是当地内销授权产品,企业通关有困难”,并建议以个人名义分开收货,也不必照办。《关税法》不会因销售地区而禁止以公司名义办理进口申报,以个人名义拆分进口,知识产权侵权的判断标准同样适用。
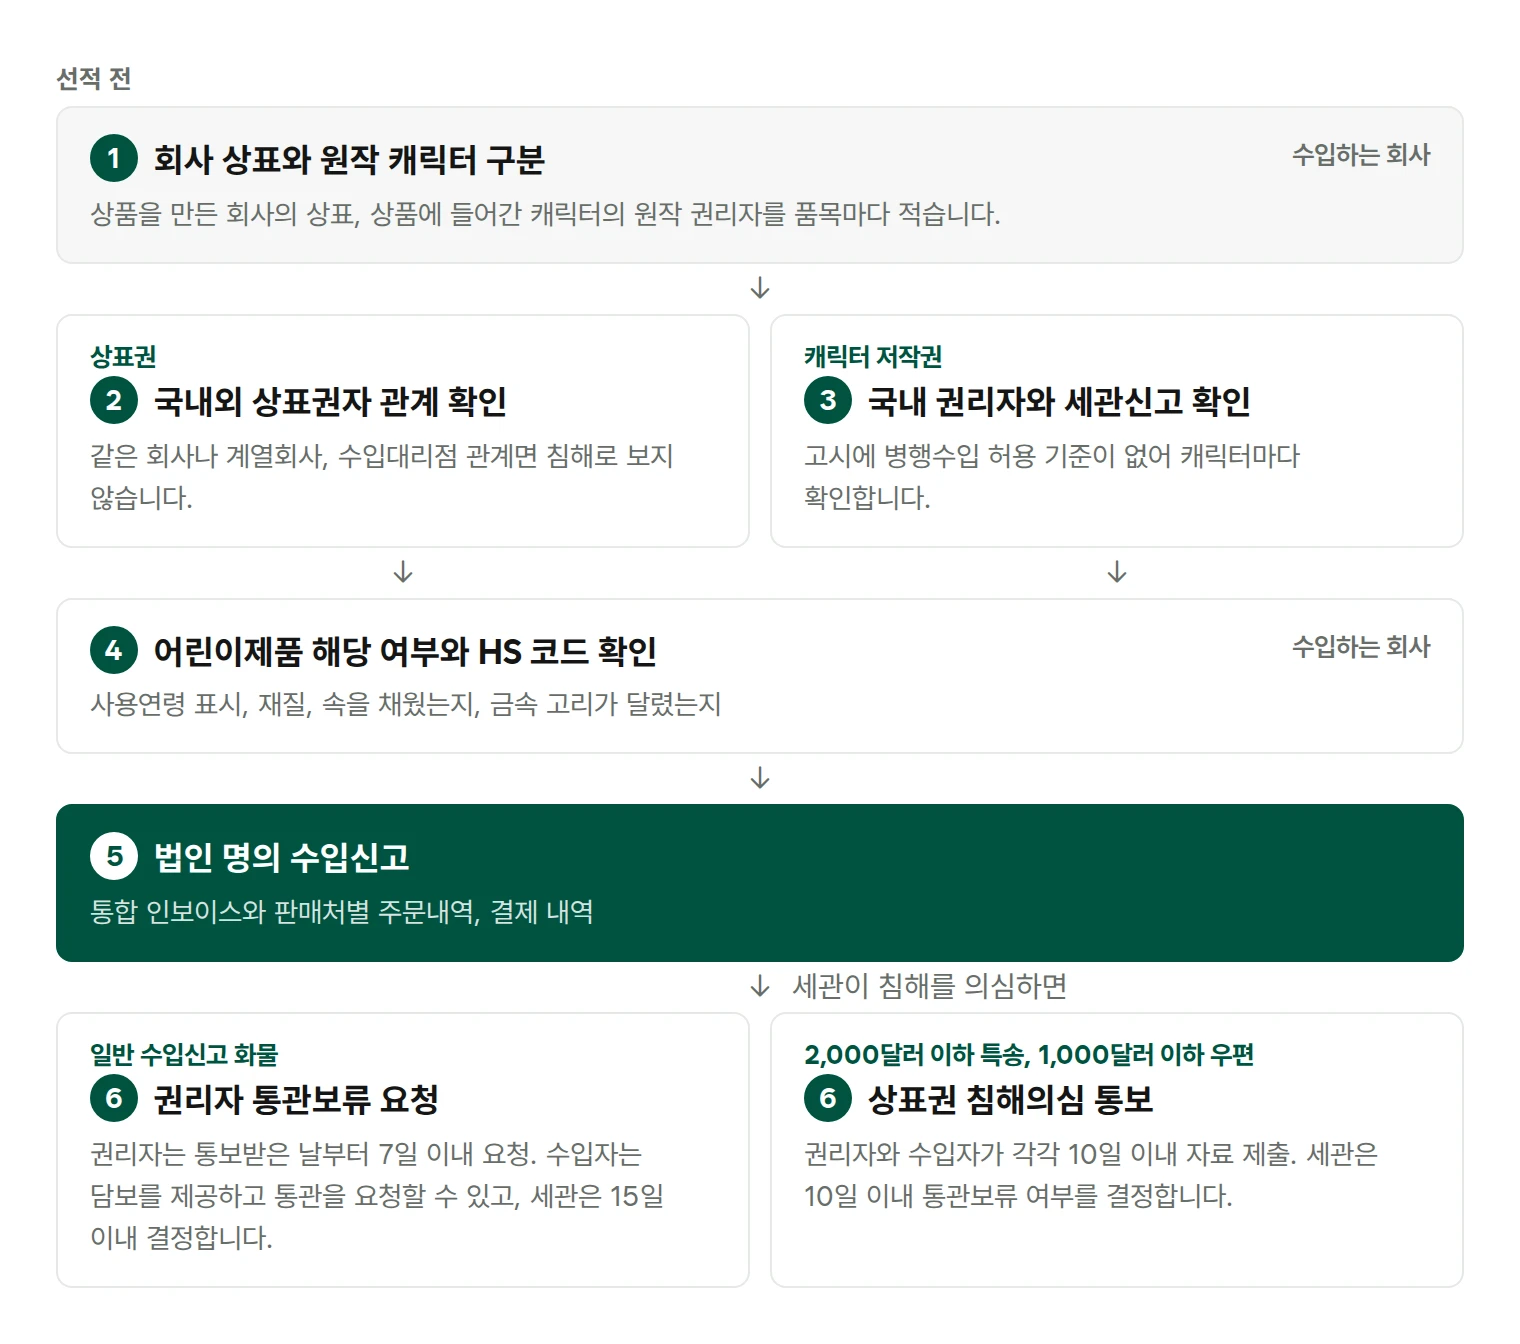
海关根据是否侵犯商标权和角色著作权、是否满足儿童产品要求来决定是否通关。确认顺序为装船前4个步骤、以公司名义办理进口申报、接到海关通知后的程序。
公司商标与原作角色分别判断
1件角色周边带有2项权利:制造并销售商品的公司的商标权,以及商品所用角色的原作权利人持有的著作权。
例如,中国玩具公司用日本动画角色制作的手办,须分别确认中国公司的商标和日本的原作角色。即使商标方面没有问题,也可能因角色方面而被暂缓通关。
商标权平行进口的正品标准
没有商标权的人进口正当权利人生产的正品时,韩国关税厅告示将下列情形视为不构成侵犯商标权。
| 国内外商标权人的关系 | 国内商标权人的行为 | 判断 |
|---|---|---|
| 同一公司、关联公司、进口代理商 | 无关 | 不构成侵权 |
| 另一家公司 | 进口或销售在海外生产的正品 | 不构成侵权 |
| 另一家公司 | 全部在国内制造 | 侵权 |
| 另一家公司 | 在海外以委托贴牌生产(OEM)方式制造后进口 | 侵权(有例外) |
| 另一家公司 | 许可或同意进口 | 不构成侵权 |
关联公司是指持有股份30%以上的最大出资人所处的关系。即使是以委托贴牌生产方式制造,海外制造商已获得海外商标权人的商标使用许可的,不视为侵权。
国内商标权人许可或同意进口的,进口商须向海关提交商标使用许可事项申报书或进口通关同意书。
国内商标权人是谁,以及与海外公司的关系,可通过韩国特许厅商标检索和国内销售商公告确认。有国内独家销售商的品牌,先看该销售商是否为商标权人或专用使用权人。
角色著作权须逐个角色确认
韩国关税厅告示中没有像商标权那样允许著作权平行进口的标准条款,《著作权法》第124条第1款第1项规定的行为被视为侵犯知识产权。
根据《著作权法》第124条第1款第1项,“进口时若在大韩民国境内制作则会构成侵犯著作权及其他依本法受保护权利的物品,以在大韩民国境内发行为目的而进口的行为”属于侵犯著作权。原作权利人仅许可在中国销售的商品是否属于这种情形,取决于该角色在国内的权利关系。
因此,角色周边不能仅凭品牌名称决定能否进口。应逐个角色确认国内权利人、是否已向海关备案以及是否有国内独家销售商,然后再确定首次装运。
海关怀疑侵权时的程序和期限
海关认为已申报进口的物品涉嫌侵犯权利人已向海关申报的知识产权时,分别通知权利人和进口商。权利人未向海关申报的权利,涉嫌侵权的,也可以通知。
| 区分 | 一般进口申报货物 | 2,000美元以下快件、1,000美元以下邮件 |
|---|---|---|
| 对象权利 | 商标权、著作权等全部知识产权 | 商标权 |
| 权利人 | 自接到通知之日起7日内提供担保并请求暂缓通关。 | 自接到通知之日起10日内提交侵权证明材料。 |
| 进口商 | 可提供担保并附说明材料请求通关。 | 自接到通知之日起10日内可提交证明不侵权的材料。 |
| 海关决定 | 自进口商提出请求之日起15日内 | 自收到证明材料之日起10日内 |
伪造商标的物品和盗版物品,即使进口商提供担保也不允许通关。有确定判决或鉴定结果,或根据包装状态、原产地、申报金额侵权明显的,海关依职权暂缓通关。
装船前取得可确认购买处和制造商的购买记录,以及授权贴纸、全息标签等正品标识的照片,接到通知后即可在期限内提交。
以个人名义拆分进口的问题
销售用物品即使通过个人通关拆分进口,也不能享受小额免税。只有150美元以下的自用物品免征关税,因重复或拆分进口而属于韩国关税厅长所定标准的物品除外。
自同一海外供应商于同一日期购买的物品,若拆分到免税范围内进口,则合并征税。店铺销售用物品从一开始就以公司名义办理进口申报的,还可凭进口税务发票抵扣增值税进项税额。
按销售方的购买凭证和合并发票
从批发商购买的物品与从网店购买的物品,因销售方不同,证明价格和购买事实的单据也不同。
- 批发商:商家开具的发票(商号、品名、数量、单价、金额)和汇款记录
- 网络商城:订单明细(订单号、卖家、品名、数量、付款金额)和付款记录
将多个销售方的物品集中到1家转运公司,以海运LCL发运的,提单的收货人填公司,作为1票办理进口申报。可以用转运公司制作的1张合并发票申报,但品名和金额必须与按销售方的订单明细、付款记录一致。
关税按实际支付的物品价格加上至进口港的运费和保险费所得的计税价格征收。合并发票金额低于购买凭证金额的,海关可能要求补充提交资料或追缴税款。
手办进口关税与HS编码
手办和玩偶多被归入第9503号(玩偶及其他玩具),关税税率为8%。装饰用塑料手办可归入第3926.40号(小雕像及其他装饰品),关税税率为6.5%。
| 物品 | HS编码 | 通关时是否确认儿童产品要求 |
|---|---|---|
| 塑料人形手办 | 9503.00-2130 | 非对象 |
| 纺织材料制人形玩偶 | 9503.00-2110 | 对象 |
| 填充动物形玩具(纺织材料以外的材质) | 9503.00-3419 | 对象 |
| 中空塑料动物形手办 | 9503.00-3493 | 非对象 |
| 装饰用塑料小雕像 | 3926.40-0000 | 非对象 |
| 带钢铁环的玩偶钥匙扣 | 7326.90-9000 | 非对象 |
增值税10%另计。中国产的有韩中FTA原产地证书的,关税为0%,但批发商或网店购买的物品往往难以取得原产地证书,因此成本按8%计算。
已有将带钢铁环的玩偶钥匙扣认定为第7326号(钢铁制其他制品)的案例(商品归类3科-200,2025年1月10日),此时关税税率为8%。税号会因环的材质和结构而改变,因此用实物照片确认。
是否属于儿童产品与原产地标识
玩具属于《儿童产品安全特别法》的安全确认对象。13周岁以下儿童使用的产品,在国内销售前须办理安全确认申报并加贴韩文标识。
面向成人收藏的,须在产品上明确标明“适合14岁以上使用”等非儿童产品的标识。即使有标识,根据功能、包装、广告认为具有儿童产品要素的,原则上仍视为儿童产品。
不是儿童产品的,须与玩具店区分开流通。
表中为“对象”的税号,海关在进口申报时确认儿童产品要求。为“非对象”的税号,如属于儿童产品,销售前的安全确认义务相同。
手办、玩偶、钥匙扣都是原产地标识对象,须标识在物品本身上。当地内销商品有的没有标识,或只有汉字标识,因此装船前请确认原产地标识方法。
委托前须备齐的资料
提供角色名称和包装盒照片的,先确认国内权利人和是否已向海关备案。请通过进口通关提交委托。
- 拟进口品目清单(品牌、角色名称、商品名、数量、单价)
- 各物品照片(包装盒正反面、实物、正品标识、适用年龄标识、原产地标识)
- 材质和结构(是塑料还是缝制,是否填充,环的材质)
- 按销售方的发票或订单明细、付款记录
- 营业执照(没有通关固有代码的,一并申请)
推荐阅读
来源:《关税法》第235条(知识产权等的保护)、第30条(计税价格决定的原则)、第241条(出口、进口或退运的申报)、《关税法施行令》第239条(暂缓通关等)、第240条(请求办理被暂缓通关等物品的通关或解除扣留)、《关税法施行规则》第45条(免征关税的小额物品)、《关于保护知识产权的进出口通关事务处理告示》第4条(侵犯知识产权的行为)、第5条(不视为侵犯商标权的情形)、第13条(涉嫌侵权物品进出口申报等事实的通知)、第14条(权利人请求暂缓通关等)、第18条(侵权明显物品的暂缓通关等)、第20条(进出口人等请求受理进出口申报等)、第31条(适用对象)、第33条(商标权人提交侵权证明材料)、第34条(进出口申报人提交不侵权证明材料)、第35条(暂缓通关与否的决定)、《著作权法》第124条(视为侵权的行为)、《关于进口通关事务处理的告示》第68条(合并征税标准)、《增值税法》第35条(进口税务发票)、《儿童产品安全特别法》第2条(定义)、同法施行规则附表2、《儿童产品指南》第3条(儿童产品的判定要素)、关税评价分类院商品归类3科-200(2025年1月10日)、UNI-PASS海关确认对象查询(2026年10月27日)。《关税法》为2026年10月2日,同法施行令为2026年2月27日,知识产权告示为2026年4月14日,《著作权法》为2026年8月11日,《儿童产品指南》为2026年10月29日施行的版本。