수출 인보이스와 세금계산서
해외 바이어에게 물품을 판매할 때는 세금계산서를 발급하지 않고 인보이스를 발행합니다. 수출하는 재화는 부가가치세 영세율이 적용되고 세금계산서 발급의무가 면제되기 때문입니다.
인보이스는 회사 양식으로 쓰되, 관세사가 수출신고서에 옮겨 적는 품명, 수량, 가격, 바이어 정보를 빠짐없이 적습니다.
인보이스에 적을 것
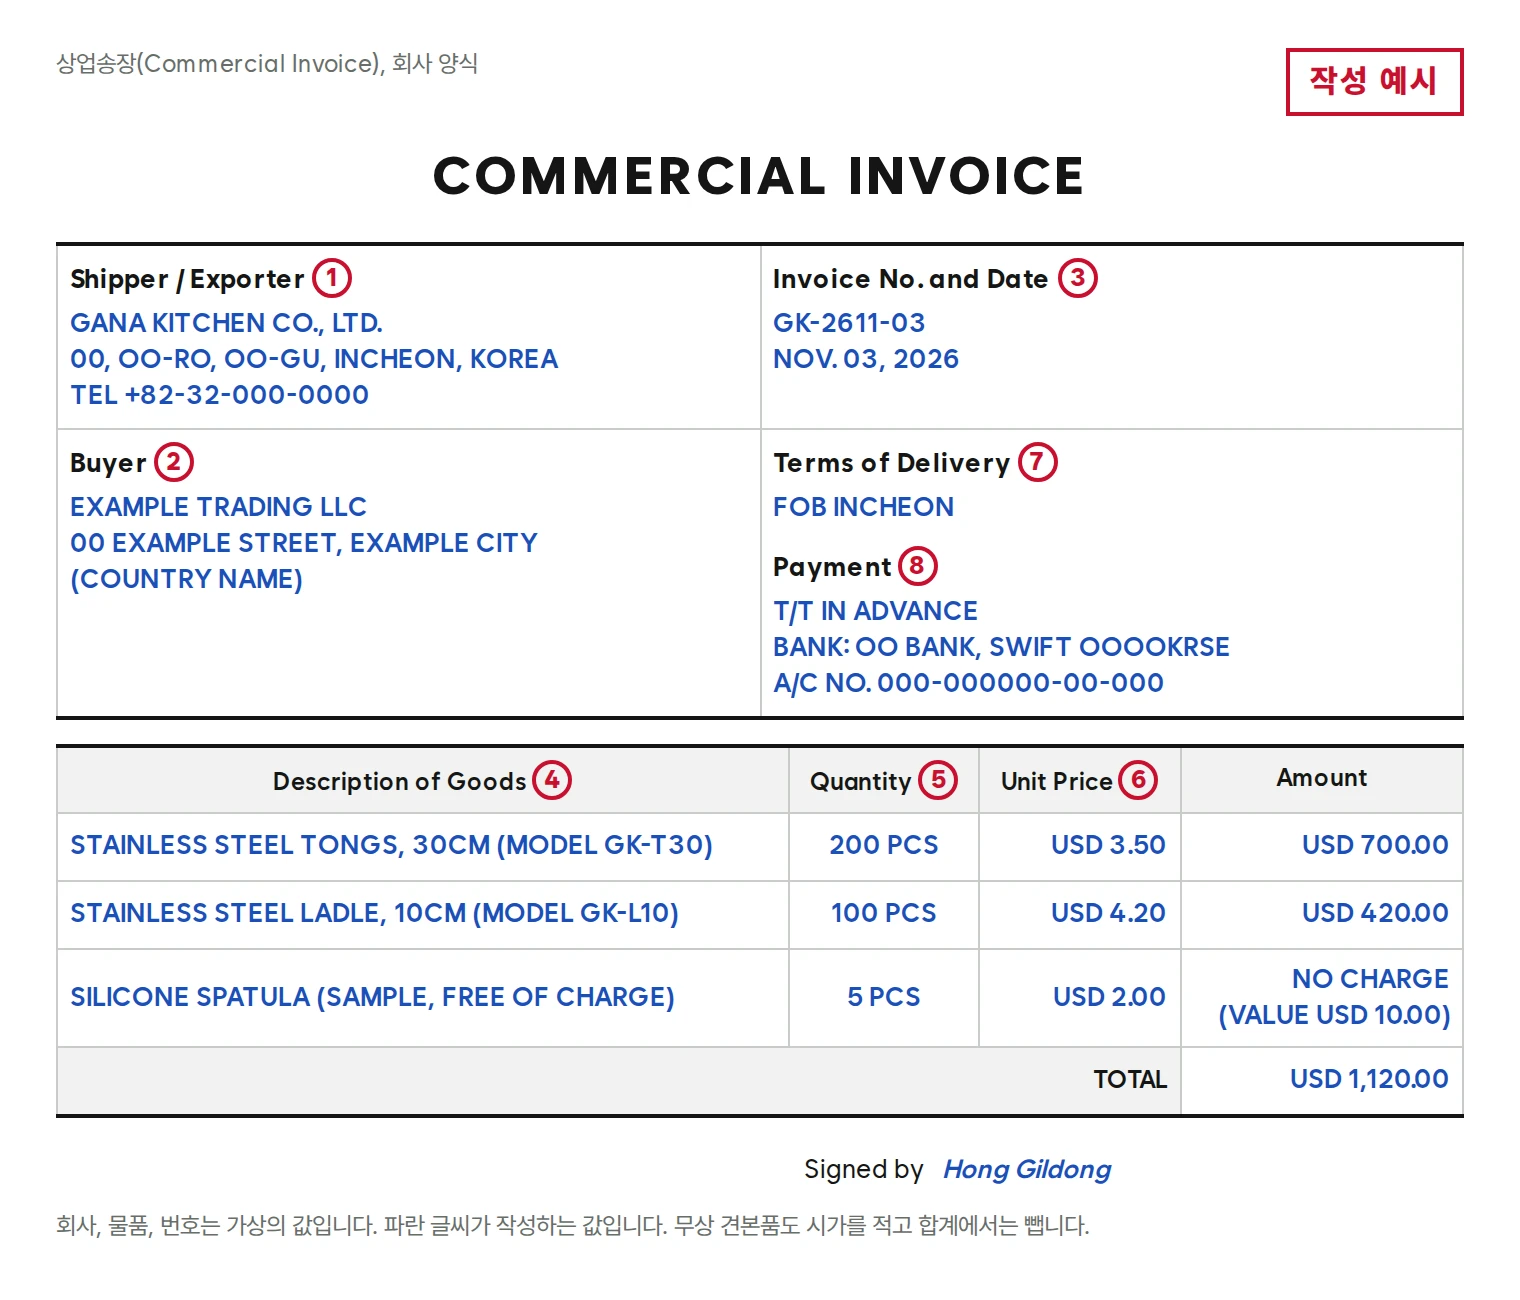
- 수출자: 사업자등록증과 같은 상호와 주소를 영문으로 적습니다.
- 바이어: 국가, 상호, 주소를 영문으로 적습니다. 관세사는 이 정보로 바이어의 해외거래처부호를 신청합니다.
- 인보이스 번호와 날짜: 회사가 관리하는 번호면 됩니다.
- 품명과 모델: "Sample", "Parts"처럼 뭉뚱그리지 않고 물품이 무엇인지 알 수 있게 적습니다.
- 수량과 단위: 개, 세트, 상자처럼 셀 수 있는 단위로 적습니다.
- 단가와 금액: USD처럼 통화를 함께 적습니다. 수출신고서에 가격을 적어야 하므로 대금을 받지 않는 견본품도 0으로 적지 않고 시가를 적습니다.
- 인도조건: FOB, CIF 등 인도조건을 적습니다. 수출신고가격은 FOB 기준이라 CIF 조건이면 관세사가 운임과 보험료를 빼고 신고합니다.
- 결제방법: 송금, 신용장 같은 방법과 대금을 받을 계좌를 적습니다. 대금을 받지 않으면 무상(Free of Charge)이라고 적습니다.
바이어 없이 전시나 현지 위탁판매로 보내는 물품은 신고 방법이 다르므로 선적 전에 관세사와 상의합니다.
세금계산서를 발급하지 않는 이유
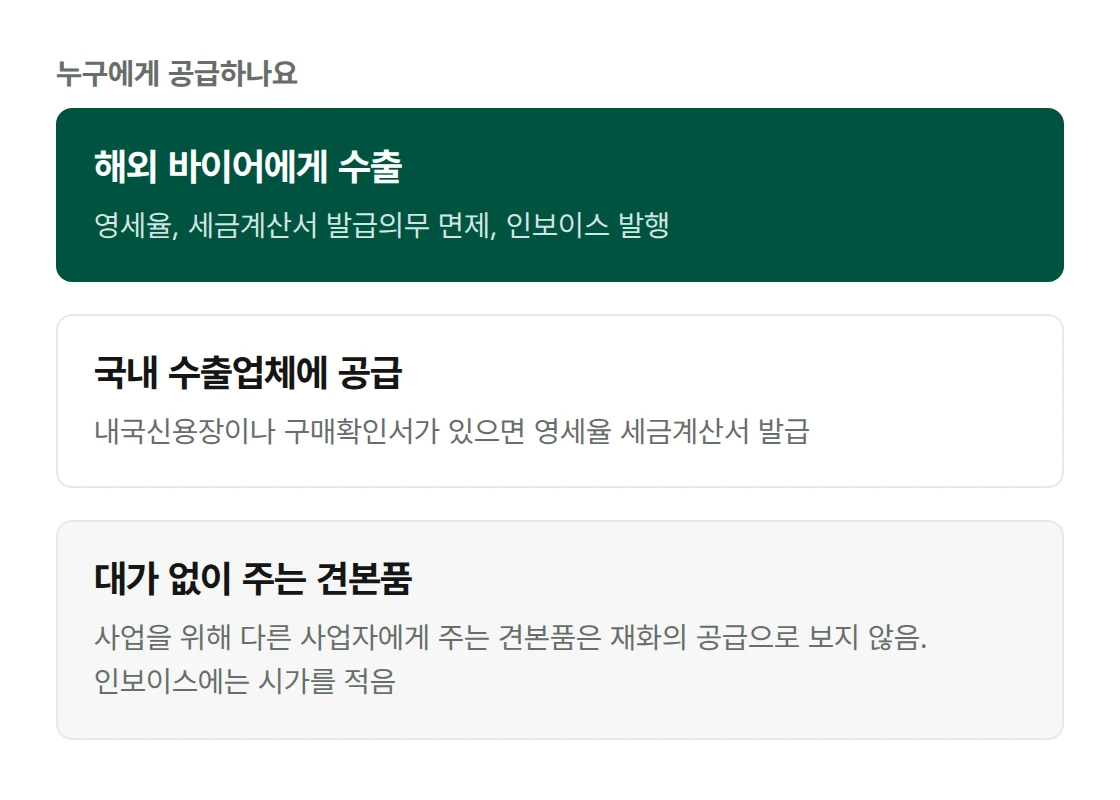
해외 바이어에게 직접 수출하는 재화는 영세율이고 세금계산서 발급의무가 면제됩니다.
다만 국내 수출업체에 내국신용장이나 구매확인서로 물품을 공급하면 영세율이라도 세금계산서를 발급합니다.
사업을 위해 대가 없이 다른 사업자에게 주는 견본품은 재화의 공급으로 보지 않습니다.
영세율로 부가가치세를 신고할 때는 수출실적명세서를 첨부합니다. 수출신고필증과 인보이스를 함께 보관하고, 신고는 세무 대리인과 상의합니다.
수출신고 대행은 수출통관에서 안내합니다.
함께 보면 좋은 글
출처: 관세법 제241조(수출ㆍ수입 또는 반송의 신고), 관세법 시행령 제246조(수출ㆍ수입 또는 반송의 신고), 통관고유부호 및 해외거래처부호 등록·관리에 관한 고시 제9조(해외거래처부호의 신청), 부가가치세법 제10조(재화 공급의 특례), 제21조(재화의 수출), 부가가치세법 시행령 제20조(사업을 위한 증여로서 재화의 공급으로 보지 아니하는 것의 범위), 제71조(세금계산서 발급의무의 면제 등), 제101조(영세율 첨부서류의 제출). 2026년 10월 22일 확인, 관세법은 2026년 10월 2일, 관세법 시행령과 부가가치세법 시행령은 2026년 2월 27일, 부가가치세법은 2026년 1월 2일 시행 기준.