수출신고 방법 선택
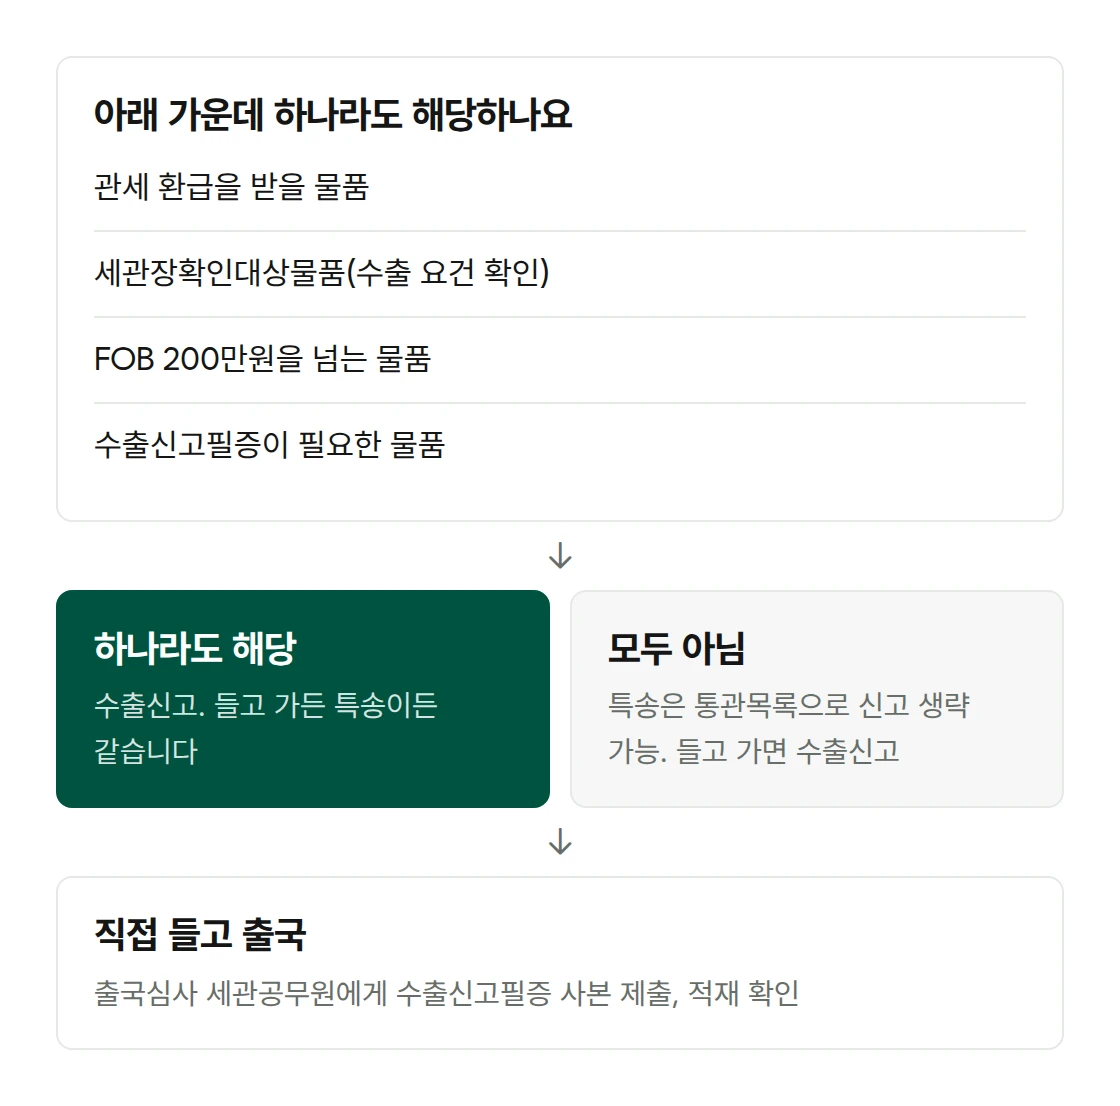
소량이라도 판매용 물품을 직접 들고 출국하면 수출신고를 하고, 출국할 때 세관에서 적재 확인을 받습니다.
특송으로 보내면 환급대상이 아닌 FOB 200만원 이하 물품은 특송업체가 세관에 통관목록을 내는 것으로 수출신고를 생략할 수 있습니다.
관세를 환급받거나 수출신고필증이 필요한 물품은 어느 쪽이든 수출신고를 합니다.
직접 들고 갈 때
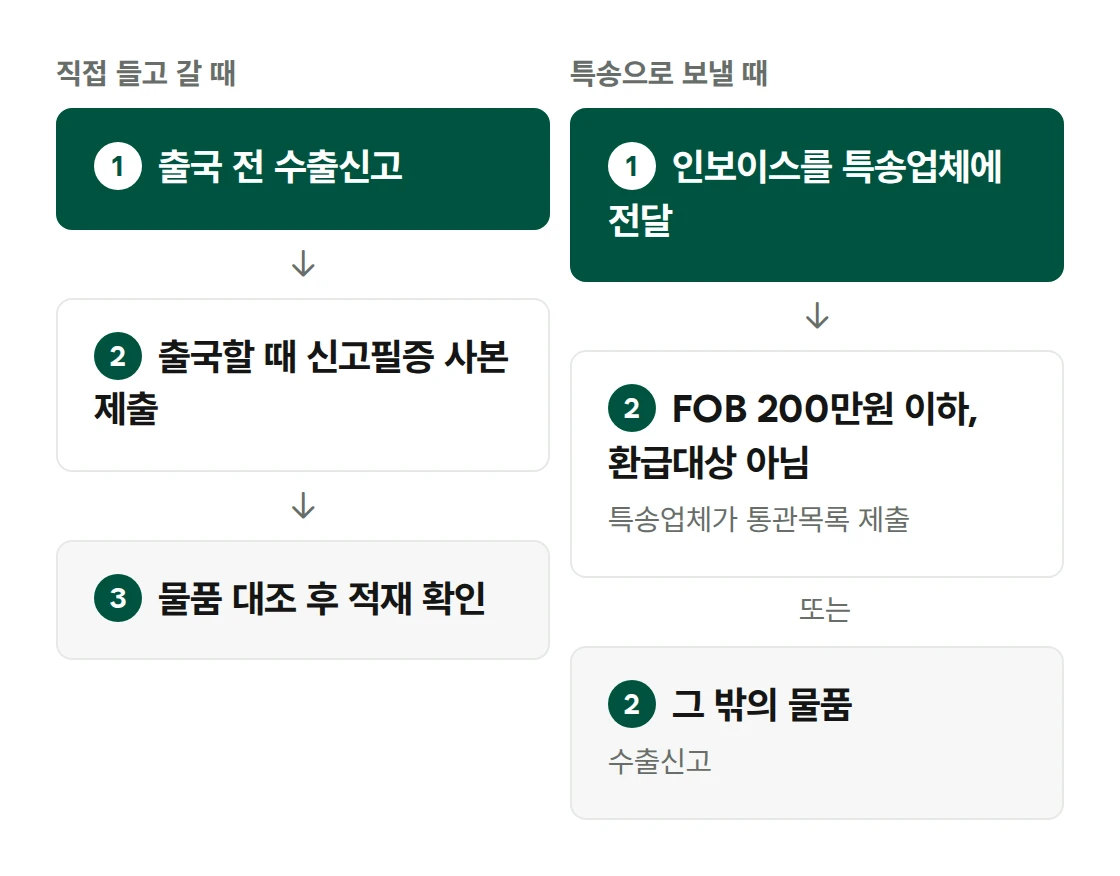
- 출국 전에 수출신고를 하고 수출신고필증을 받습니다. 인보이스와 함께 물품 정보, 출국 일자와 공항을 관세사에게 보냅니다.
- 출국할 때 출국심사 세관공무원에게 수출신고필증 사본과 물품을 제시합니다.
- 세관공무원이 물품과 대조한 후 적재 확인을 하고 통관시스템에 적재 사실을 등록합니다.
수출상담이나 전시를 위해 들고 가는 견본품은 세관장이 타당하다고 인정하면 구두신고로 수출신고를 갈음할 수 있습니다. 환급대상물품, 귀금속류, 지급수단, 세관장확인대상물품은 제외됩니다.
전시 후 재수입할 견본품은 품명, 규격, 수량을 적은 송품장(인보이스)에 출국할 때 반출확인을 받아 두면 재수입 면세통관 시 증빙으로 씁니다.
특송으로 보낼 때
환급대상이 아닌 FOB 200만원 이하 물품은 특송업체가 반출사유와 가격을 적은 통관목록을 세관에 제출하는 것으로 수출신고를 생략할 수 있습니다.
세관장확인대상물품, 계약과 달라 돌려보내는 물품, 재수입 시 관세 감면을 받으려고 서류를 내는 물품은 목록통관에서 제외되어 수출신고를 합니다.
고객은 특송업체에 인보이스를 전달하고, 품명과 가격을 사실대로 적습니다.
목록통관으로 나간 물품은 수출신고필증이 없습니다. 관세 환급, 부가가치세 영세율 증빙처럼 수출신고필증이 필요하면 금액이 작아도 수출신고를 합니다.
수입국 통관 시 필요한 서류와 수입 요건은 바이어가 현지 통관사에 확인합니다.
출국 휴대 반출 신고는 핸드캐리, 특송 수출신고는 수출통관에서 안내합니다.
함께 보면 좋은 글
출처: 관세법 제241조(수출ㆍ수입 또는 반송의 신고), 관세법 시행령 제246조(수출ㆍ수입 또는 반송의 신고), 수출 및 반송통관에 관한 고시 제7조(수출신고 및 제출서류), 제55조(목록통관), 제63조(휴대반출 견본품의 특례), 제67조(휴대탁송물품의 적재). 2026년 10월 22일 확인, 관세법은 2026년 10월 2일, 시행령은 2026년 2월 27일, 고시는 2026년 6월 26일 시행 기준.