
FTA特恵税率(協定関税)の適用要件
FTA協定関税は、輸入者が原産地証憑書類を備え、輸入申告受理前までに申請して初めて適用されます。
輸入者は、船積み前に輸出者が協定で定める方式で原産地証明書の発給を受けたか作成したかを確認し、受理前に申請できなかった場合は受理日から1年以内に事後適用を申請します。原産地証憑書類は、申請日の翌日から5年間保管します。
FTA締約相手国を原産地とする物品は、協定で定める原産地決定基準を満たし、原産地を証明すれば、協定で定める税率(協定関税)の適用を受けることができます。協定関税は輸入者が申請して初めて適用され、申請時期と保管すべき書類は、自由貿易協定の履行のための関税法の特例に関する法律(FTA関税特例法)が定めています。
協定関税で関税が0%になっても、輸入付加価値税は、課税価格に関税などを加えた金額の10%を納付します(輸入の課税価格)。
協定関税が適用されない場合
協定関税の税率が関税法第50条による適用税率より低いときに、協定関税の適用を受けます。協定関税の税率が適用税率と同じか高い場合は、適用税率を優先して適用しますが、税率が同じ場合は、輸入者が協定関税の適用を申請すれば協定関税の税率を適用できます。ダンピング防止関税、相殺関税など、関税法が別途定める税率は、協定関税の税率より優先します(FTA関税特例法第5条)。
申請時期
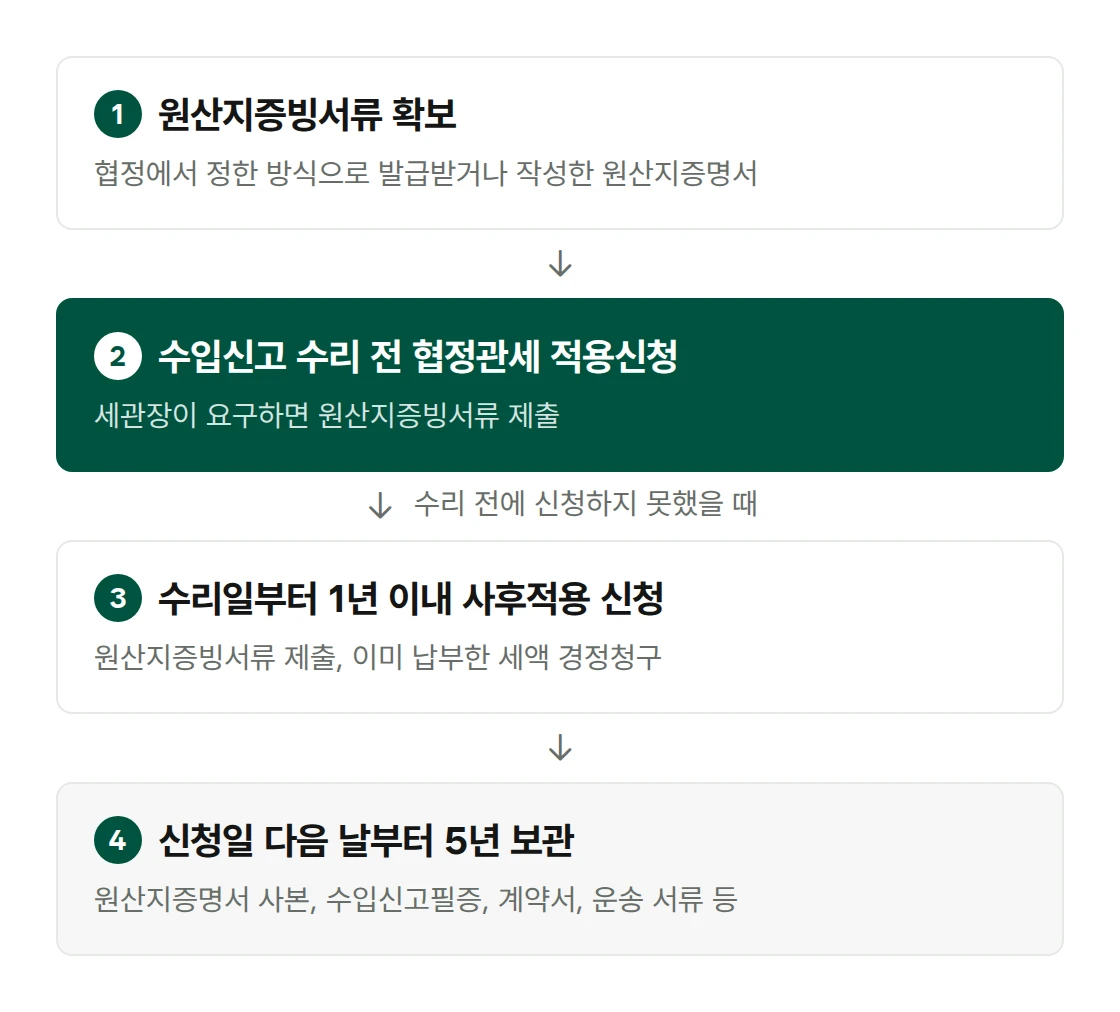
協定関税の適用を受けようとする輸入者は、輸入申告受理前までに税関長に適用を申請します(第8条)。申請時に原産地証憑書類を備えている必要があり、税関長が求めれば提出します。求められた書類を提出しない場合や、その書類だけでは原産地を認めにくい場合は、税関長は協定関税を適用しないことがあります。
受理前に申請できなかった場合は、輸入申告受理日から1年以内に事後適用を申請できます(第9条)。事後適用の申請時には原産地証憑書類を提出する必要があり、すでに納付した税額は更正請求で還付を受けることができます。
税関長は、更正請求を受けた日から2か月以内に結果を通知します。原産地情報を電子的に交換する締約相手国から輸入し、原産地証明書の情報が交換された場合、輸入者は原産地証明書を提出しなくてもよいことがあります。
品目分類が変更されて修正申告をした場合や、税関長が別の品目分類で関税を徴収した場合は、修正申告をした日または納付告知を受けた日から3か月の範囲内で施行令が定める期間内に、事後適用を申請できます。
保管すべき書類
輸入者は、協定関税の適用を申請した日の翌日から5年間、次の書類を保管します(第15条、施行令第10条)。
- 原産地証明書の写し(輸入者の証明や認知に基づいて申請した場合は、協定関税の適用対象であることを証明する書類)
- 輸入申告済証
- 輸入取引に関する契約書
- 知的財産権取引に関する契約書
- 輸入物品の課税価格の決定に関する資料
- 輸入物品の国際運送に関する書類
- 原産地事前審査書の写しと、事前審査に必要な証憑書類(事前審査書を受け取った場合)
原産地証明書を誰がどの方式で発給または作成するかは、協定ごとに異なります。輸入者は、船積み前に、輸出者が協定で定める方式で原産地証明書の発給を受けたか作成したかを確認します。
あわせてお読みいただきたい記事
出典:自由貿易協定の履行のための関税法の特例に関する法律第5条(税率適用の優先順位)、第8条(協定関税の適用申請等)、第9条(協定関税事後適用の申請)、第10条(原産地証明)、第15条(原産地証憑書類等の保管)、同法施行令第10条(保管対象の原産地証憑書類等)、付加価値税法第29条(課税標準)。2026年10月14日施行の法令の基準。