FTA 협정관세는 수입자가 원산지증빙서류를 갖추고 수입신고 수리 전까지 신청해야 적용됩니다. 수입자는 선적 전에 수출자가 협정에서 정한 방식으로 원산지증명서를 발급받거나 작성했는지 확인하고, 수리 전에 신청하지 못했으면 수리일부터 1년 이내에 사후적용을 신청합니다. 원산지증빙서류는 신청일 다음 날부터 5년간 보관합니다.
FTA 체약상대국을 원산지로 하는 물품은 협정에서 정한 원산지결정기준을 충족하고 원산지를 증명하면 협정에서 정한 세율(협정관세)을 적용받을 수 있습니다. 협정관세는 수입자가 신청해야 적용되고, 신청 시기와 보관할 서류는 자유무역협정의 이행을 위한 관세법의 특례에 관한 법률(FTA 관세특례법)이 정합니다.
협정관세로 관세가 0%가 되어도 수입 부가가치세는 과세가격과 관세 등을 더한 금액의 10%로 납부합니다(수입 과세가격).
협정관세가 적용되지 않는 경우
협정관세의 세율이 관세법 제50조에 따른 적용세율보다 낮을 때 협정관세를 적용받습니다. 협정관세의 세율이 적용세율과 같거나 높으면 적용세율을 우선 적용하되, 세율이 같은 경우 수입자가 협정관세 적용을 신청하면 협정관세의 세율을 적용할 수 있습니다. 덤핑방지관세, 상계관세 등 관세법이 따로 정한 세율은 협정관세의 세율보다 우선합니다(FTA 관세특례법 제5조).
신청 시기
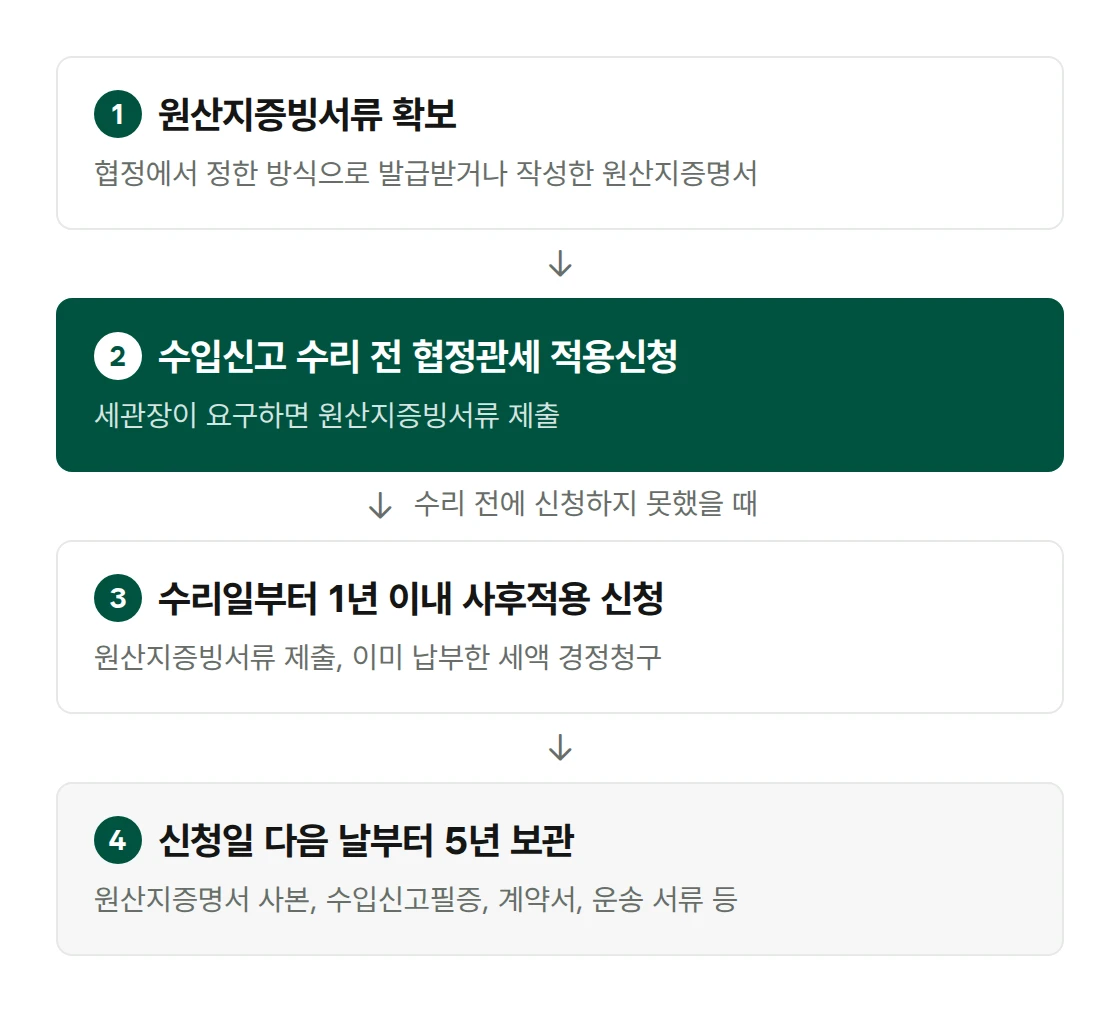
협정관세를 적용받으려는 수입자는 수입신고 수리 전까지 세관장에게 적용을 신청합니다(제8조). 신청 시 원산지증빙서류를 갖추고 있어야 하고, 세관장이 요구하면 제출합니다. 요구받은 서류를 제출하지 않거나 그 서류만으로 원산지를 인정하기 곤란하면 세관장은 협정관세를 적용하지 않을 수 있습니다.
수리 전에 신청하지 못했으면 수입신고 수리일부터 1년 이내에 사후적용을 신청할 수 있습니다(제9조). 사후적용 신청 시에는 원산지증빙서류를 제출해야 하고, 이미 납부한 세액은 경정청구로 돌려받을 수 있습니다. 세관장은 경정청구를 받은 날부터 2개월 이내에 결과를 통지합니다. 원산지 정보를 전자적으로 교환하는 체약상대국에서 수입해 원산지증명서 정보가 교환된 경우, 수입자는 원산지증명서를 제출하지 않을 수 있습니다.
품목분류가 변경되어 수정신고를 하거나 세관장이 다른 품목분류로 관세를 징수한 경우에는, 수정신고한 날 또는 납부고지를 받은 날부터 3개월의 범위에서 시행령이 정한 기간 안에 사후적용을 신청할 수 있습니다.
보관할 서류
수입자는 협정관세 적용을 신청한 날의 다음 날부터 5년간 다음 서류를 보관합니다(제15조, 시행령 제10조).
- 원산지증명서 사본(수입자의 증명이나 인지에 기초해 신청한 경우에는 협정관세 적용대상임을 증명하는 서류)
- 수입신고필증
- 수입거래 관련 계약서
- 지식재산권 거래 관련 계약서
- 수입물품의 과세가격 결정에 관한 자료
- 수입물품의 국제운송 관련 서류
- 원산지 사전심사서 사본과 사전심사에 필요한 증빙서류(사전심사서를 받은 경우)
원산지증명서를 누가 어떤 방식으로 발급하거나 작성하는지는 협정마다 다릅니다. 수입자는 선적 전에 수출자가 협정에서 정한 방식으로 원산지증명서를 발급받거나 작성했는지 확인합니다.
출처: 자유무역협정의 이행을 위한 관세법의 특례에 관한 법률 제5조(세율 적용의 우선순위), 제8조(협정관세의 적용신청 등), 제9조(협정관세 사후적용의 신청), 제10조(원산지증명), 제15조(원산지증빙서류 등의 보관), 같은 법 시행령 제10조(보관대상 원산지증빙서류 등), 부가가치세법 제29조(과세표준). 2026년 10월 14일 시행 법령 기준.