가이드
전체 14편
수입식품 정밀검사, 최초 수입과 재수입의 기준
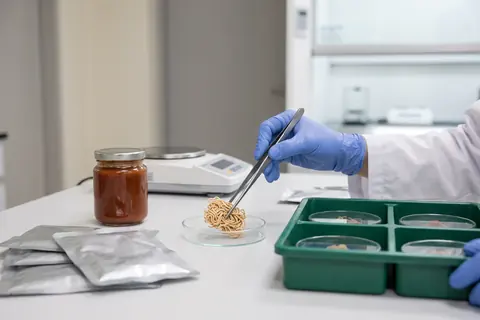
처음 수입하는 식품은 정밀검사 대상입니다. 정밀검사를 받은 제품과 제조국, 해외제조업소 등 품목별로 정해진 항목이 모두 같은 제품을 5년 이내에 다시 수입하면 서류검사 대상이 됩니다.
- 1검사 4가지
- 2처음 수입하는 제품은 정밀검사
- 3재수입 시 동일해야 하는 항목
- 4정밀검사를 다시 받는 경우
- 5신고 시기와 처리기간의 기산일
- 근거 법령
- 수입식품안전관리 특별법, 수입식품등 신고 및 검사에 관한 규정
- 최종 수정일
수입요건과 KC 인증, 통관 전 확인 절차
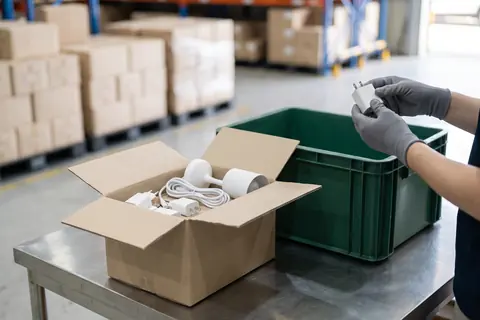
법령에 따라 허가, 승인, 표시가 필요한 물품은 수입신고 시 요건을 갖춘 것을 증명해야 합니다. 세관장확인 대상은 고시로 정해져 있고, 세관장확인 대상이 아니어도 해당 법의 인증 의무는 적용됩니다.
- 1세관장확인 대상은 고시로 정해져 있습니다
- 2확인 절차
- 3세관장확인을 생략하는 경우
- 4통관 후에도 남는 인증 의무
- 근거 법령
- 관세법, 관세법 제226조에 따른 세관장확인물품 및 확인방법 지정고시, 대외무역법 시행령, 전기용품 및 생활용품 안전관리법
- 최종 수정일
수입 과세가격, 인보이스 금액에 더하는 비용과 빼는 비용
과세가격은 구매자가 지급했거나 지급해야 할 가격에 수입항까지의 운임, 보험료, 권리사용료 등을 더하고 명백히 구분되는 수입 후 비용을 뺀 금액입니다. 인보이스 밖에서 따로 지급한 비용은 계약서와 운송 서류로 금액을 확인할 수 있게 갖추고, 관세와 부가가치세는 이 과세가격에서 계산합니다.
- 1출발점은 구매자가 지급했거나 지급해야 할 가격
- 2더하는 비용(관세법 제30조 제1항)
- 3빼는 비용(관세법 제30조 제2항)
- 4외화 금액의 환산
- 근거 법령
- 관세법, 부가가치세법
- 최종 수정일
FTA 협정세율 적용, 신청 시기와 원산지증빙서류
FTA 협정관세는 수입자가 원산지증빙서류를 갖추고 수입신고 수리 전까지 신청해야 적용됩니다. 선적 전에 수출자의 원산지증명서를 확인하고, 수리 전에 신청하지 못했으면 수리일부터 1년 이내에 사후적용을 신청하며, 원산지증빙서류는 신청일 다음 날부터 5년간 보관합니다.
- 1협정관세가 적용되지 않는 경우
- 2신청 시기
- 3보관할 서류
- 근거 법령
- 자유무역협정의 이행을 위한 관세법의 특례에 관한 법률, 부가가치세법
- 최종 수정일