수입 과세가격은 인보이스 금액에 수입항까지의 운임과 보험료, 구매자가 부담한 수수료와 포장비, 권리사용료처럼 인보이스 밖에서 지급한 비용을 더하고, 수입 후 설치비와 국내 운송비처럼 명백히 구분되는 비용을 뺀 금액입니다. 수입자는 신고 전에 인보이스 외에 판매자나 제3자에게 따로 지급한 돈이 있는지 확인하고, 그 금액을 확인할 수 있는 계약서와 운송 서류를 갖춥니다. 설치비나 국내 운송비를 물품 대금과 함께 지급한다면 판매자에게 요청해 인보이스에 금액을 나누어 적습니다.
관세율이 %로 정해진 물품의 관세는 과세가격에 관세율을 곱한 금액입니다. 수입 부가가치세는 과세가격에 관세, 개별소비세, 주세, 교육세, 농어촌특별세, 교통ㆍ에너지ㆍ환경세를 더한 금액의 10%이고(부가가치세법 제29조 제2항, 제30조), 가공되지 않은 식료품처럼 같은 법 제27조가 정한 물품은 면제됩니다.
출발점은 구매자가 지급했거나 지급해야 할 가격
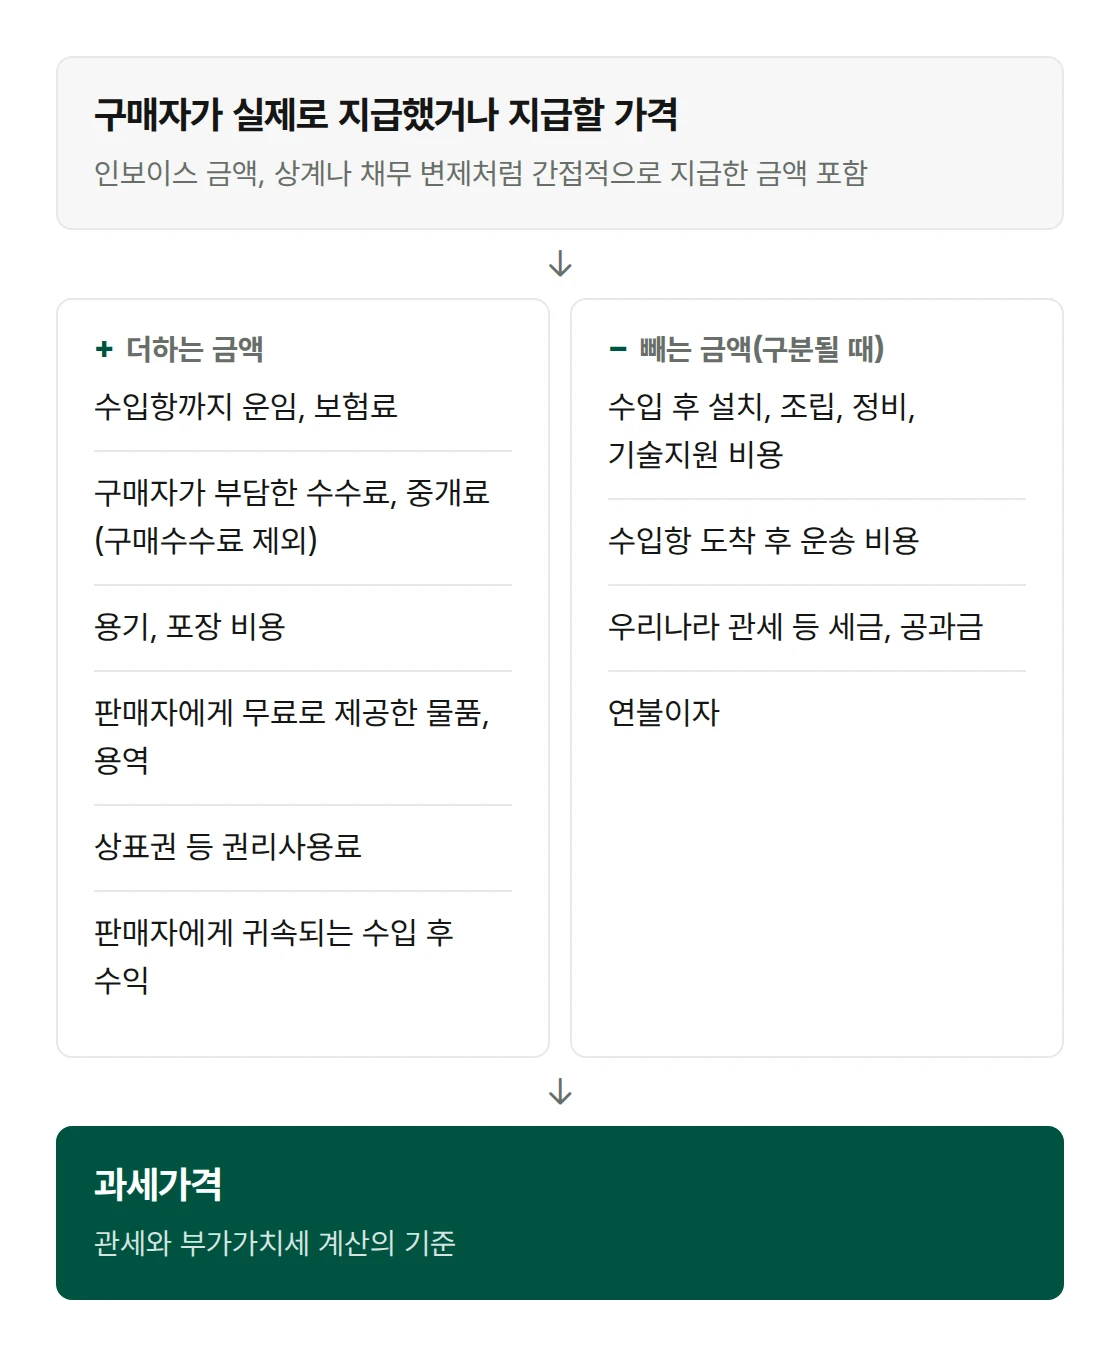
과세가격은 우리나라에 수출하기 위해 판매되는 물품에 구매자가 실제로 지급했거나 지급해야 할 가격에서 출발합니다(관세법 제30조). 판매자에게 받을 돈을 물품 대금과 상계했거나 판매자의 채무를 대신 갚았다면, 그 금액도 지급한 가격에 들어갑니다.
더하는 비용(관세법 제30조 제1항)
| 항목 | 더하는 금액 |
|---|---|
| 수수료, 중개료 | 구매자가 부담하는 수수료와 중개료. 구매수수료는 더하지 않습니다 |
| 용기, 포장 비용 | 물품과 동일체로 취급되는 용기의 비용, 포장에 드는 노무비와 자재비로서 구매자가 부담하는 비용 |
| 생산지원 비용 | 구매자가 물품의 생산과 수출거래를 위해 물품이나 용역을 무료로 공급했으면 그 가격, 인하된 가격으로 공급했으면 그 인하차액을 배분한 금액 |
| 권리사용료 | 특허권, 실용신안권, 디자인권, 상표권 등의 사용 대가로서 그 물품에 관련되고 거래조건으로 구매자가 지급하는 금액 |
| 사후귀속이익 | 수입 후 전매, 처분, 사용으로 생긴 수익 가운데 판매자에게 귀속되는 금액 |
| 운임, 보험료 | 수입항까지의 운임, 보험료와 그 밖에 운송과 관련되는 비용 |
더하는 금액은 객관적이고 수량화할 수 있는 자료로 계산합니다. 자료가 없으면 세관장은 거래가격 방법을 쓰지 않고 관세법 제31조부터 제35조까지의 방법으로 과세가격을 정하므로, 운임, 보험료, 권리사용료는 운송 서류와 계약서로 금액을 확인할 수 있게 갖춥니다.
인보이스가 FOB 조건이면 수입항까지의 운임과 보험료를 더하고, CIF 조건이면 운임과 보험료가 인보이스 금액에 들어 있습니다.
빼는 비용(관세법 제30조 제2항)
지급한 총금액에 아래 금액이 들어 있고 그 금액을 명백히 구분할 수 있으면 뺍니다.
- 수입 후에 하는 건설, 설치, 조립, 정비, 유지, 기술지원에 필요한 비용
- 수입항에 도착한 후 물품을 운송하는 데 필요한 운임, 보험료와 운송 관련 비용
- 우리나라에서 부과된 관세 등의 세금과 공과금
- 연불조건 수입의 연불이자
구분할 수 없으면 빼지 않습니다. 설치비나 국내 운송비를 물품 대금과 함께 지급할 때는 판매자에게 요청해 계약서와 인보이스에 금액을 나누어 적습니다.
외화 금액의 환산
외국통화로 된 가격은 관세청장이 정한 과세환율로 원화로 환산합니다. 과세환율은 수입신고를 한 날이 속하는 주의 전주 기준환율 또는 재정환율의 평균입니다(관세법 제17조, 제18조).
예를 들어 FOB 금액이 10,000달러, 수입항까지 운임이 500달러, 보험료가 20달러이고 과세환율이 1달러에 1,400원이라고 가정하면, 과세가격은 10,520달러에 1,400원을 곱한 14,728,000원입니다. 관세율이 8%라면 관세는 약 118만원, 부가가치세는 과세가격과 관세를 더한 금액의 10%인 약 159만원입니다.
출처: 관세법 제17조(적용 법령), 제18조(과세환율), 제30조(과세가격 결정의 원칙), 관세법 시행령 제19조(권리사용료의 산출), 부가가치세법 제27조(재화의 수입에 대한 면세), 제29조(과세표준), 제30조(세율). 2026년 10월 14일 시행 법령 기준.