매입액 비율로 보는 유리한 과세유형
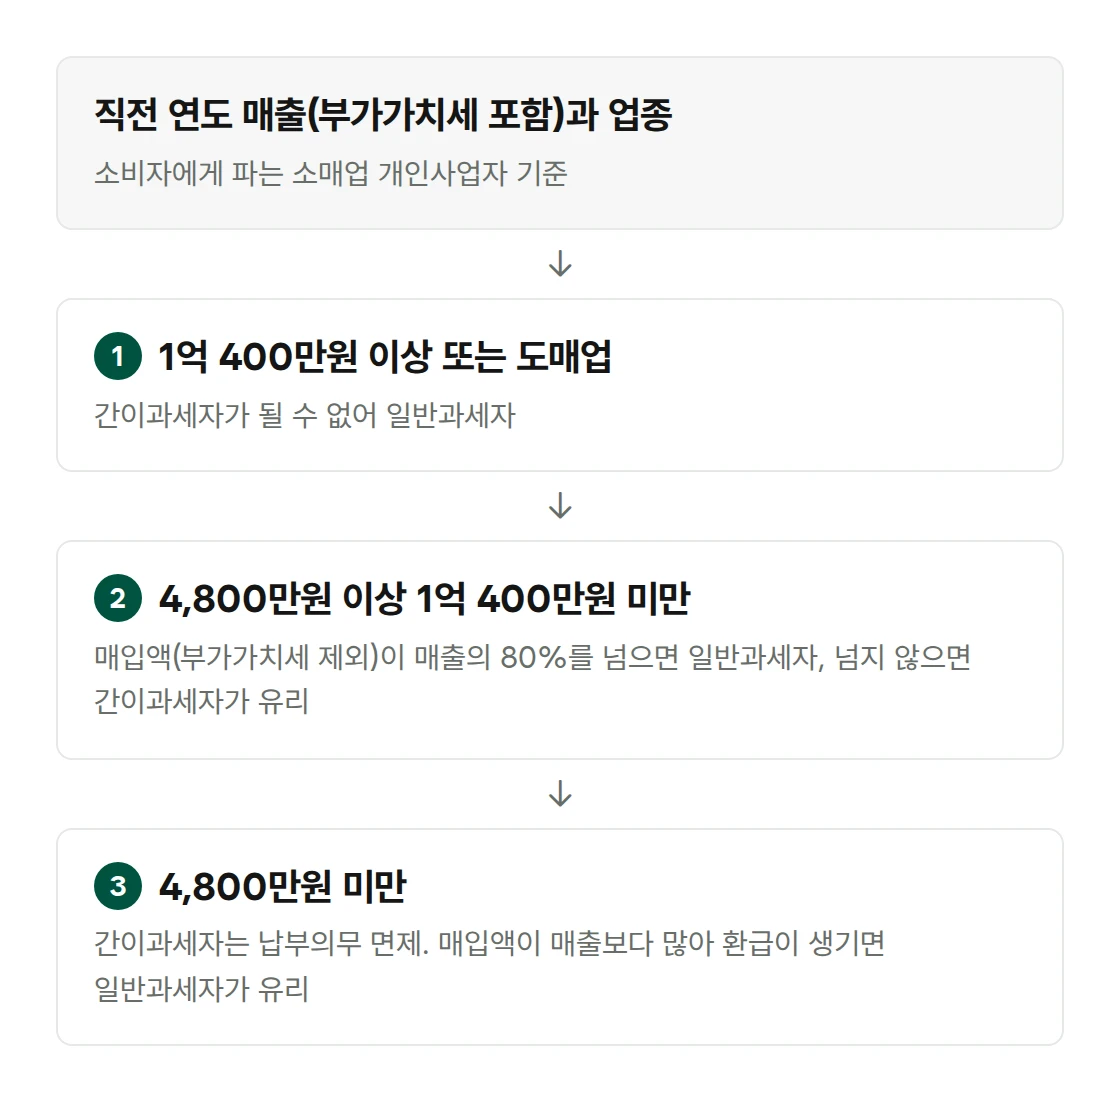
부가가치세를 제외한 마진율이 약 11.6%보다 낮은 수입 판매 사업자는 일반과세자가, 그보다 높으면 간이과세자가 유리합니다. 연 매출(부가가치세 포함) 4,800만원 이상 1억 400만원 미만이고 수입 물품을 소비자에게 판매하는 소매업 기준입니다.
소매업이 아닌 매출은 업종별 부가가치율이 달라 이 기준을 그대로 적용할 수 없습니다(시행령 제111조 제2항).
매입액은 수입세금계산서의 과세표준(관세의 과세가격, 관세 등을 합한 금액) 및 국내에서 받은 세금계산서의 공급가액을 합한 금액입니다(법 제29조 제2항).
간이과세자가 될 수 있는 사업자
간이과세자는 직전 연도 공급대가(부가가치세를 포함한 매출) 합계액이 1억 400만원 미만인 개인사업자입니다(부가가치세법 제61조 제1항, 같은 법 시행령 제109조 제1항).
도매업(소매업을 겸영하는 경우 포함), 상품중개업, 제조업 등은 매출이 적어도 간이과세자가 될 수 없습니다(시행령 제109조 제2항). 수입 물품을 다른 사업자에게 판매한다면 업종부터 확인합니다.
사업을 새로 시작하면 사업자등록 신청 시 간이과세 적용 여부를 함께 신고합니다(법 제61조 제3항).
간이과세자 일반과세자 부가가치세 계산식 차이
| 구분 | 일반과세자 | 간이과세자(소매업) |
|---|---|---|
| 납부세액 | 매출(부가가치세 포함) ÷ 11 − 매입액 × 10% | 매출(부가가치세 포함) × 1.5% − 매입액(부가가치세 포함) × 0.5% |
| 수입부가세 공제 | 납부한 수입부가세 전액 | 수입부가세의 약 5.5% |
| 공제액이 납부세액보다 많을 때 | 차액 환급 | 환급 없음 |
| 연 매출 4,800만원 미만 | 계산식대로 납부 | 납부의무 면제 |
간이과세자의 납부세액은 공급대가에 업종별 부가가치율과 10%를 곱한 금액입니다(법 제63조 제2항). 소매업의 부가가치율은 15%이므로 매출의 1.5%가 됩니다(시행령 제111조 제2항).
간이과세자의 공제액이 납부세액보다 많아도 초과분은 환급되지 않습니다(법 제63조 제6항). 간이과세자는 해당 연도 매출(부가가치세 포함)이 4,800만원 미만이면 그 해의 납부의무가 면제됩니다(법 제69조 제1항).
간이과세자 수입세금계산서 공제액
간이과세자는 "세금계산서등"을 발급받은 재화의 공급대가에 0.5%를 곱한 금액을 납부세액에서 공제합니다(법 제63조 제3항 제1호). 수입세금계산서도 매입처별 세금계산서합계표에 적어 제출하므로(법 제54조 제1항) 실무에서는 같은 방식으로 공제합니다.
법 제63조 제3항 제1호는 수입세금계산서를 따로 적지 않으므로, 신고 전 세무대리인에게 공제 여부를 확인합니다. 수입부가세 10%는 과세유형과 관계없이 수입신고 시 관세와 함께 납부합니다(법 제50조).
수입부가세 100만원을 납부한 물품이면 공급대가는 과세표준 1,000만원 및 부가가치세 100만원을 합한 1,100만원이고, 공제액은 공급대가의 0.5%인 55,000원입니다. 일반과세자는 같은 물품에서 100만원을 공제받습니다(법 제38조 제1항 제2호).
매출 및 매입액별 납부세액 비교
| 연 매출(부가가치세 포함) 및 매입액(부가가치세 제외) | 일반과세자 | 간이과세자 | 유리한 쪽 |
|---|---|---|---|
| 매출 8,000만원, 매입 3,000만원 | 427만원 | 104만원 | 간이과세자 |
| 매출 8,000만원, 매입 5,000만원 | 227만원 | 93만원 | 간이과세자 |
| 매출 8,000만원, 매입 6,426만원 | 85만원 | 85만원 | 동일 |
| 매출 8,000만원, 매입 7,500만원 | 23만원 환급 | 79만원 | 일반과세자 |
| 매출 1억원, 매입 8,500만원 | 59만원 | 103만원 | 일반과세자 |
| 매출 4,000만원, 매입 2,000만원 | 164만원 | 0원 | 간이과세자 |
| 매출 4,000만원, 매입 4,000만원 | 36만원 환급 | 0원 | 일반과세자 |
※ 소매업 개인사업자 1년 기준, 신용카드 매출세액공제 등 다른 공제 및 가산세 제외
신용카드 및 현금영수증 매출이 있으면 발급금액의 1.3%(2026년 12월 31일까지, 연 1,000만원 한도)를 두 과세유형 모두 납부세액에서 더 공제합니다(법 제46조 제1항). 공제액이 납부세액보다 많으면 초과분은 없는 것으로 보므로, 카드 매출이 많은 사업자는 두 과세유형의 납부세액 차이가 줄어듭니다(같은 조 제2항).
간이과세자 일반과세자 기준이 되는 매입액 비율
두 과세유형의 납부세액이 같아지는 매입액은 매출(부가가치세 포함)의 약 80.3%입니다. 매출을 S, 매입액을 P라 하면 일반과세자 S ÷ 11 − 0.1P와 간이과세자 0.015S − 0.0055P가 P = 0.803S에서 같아집니다.
부가가치세를 제외한 매출 기준으로는 매입액이 매출의 약 88%일 때 두 과세유형의 납부세액이 같습니다. 부가가치세를 제외한 마진율이 약 11.6%보다 낮은 판매자는 일반과세자가 유리합니다.
연 매출 4,800만원 미만이면 간이과세자는 납부세액이 0원이므로, 사업 첫해처럼 매입액이 부가가치세를 제외한 매출보다 많아 일반과세자가 환급받는 해에만 일반과세자가 유리합니다.
세금계산서 발급 및 과세유형 전환 시기
매출처가 사업자라면 세금계산서를 발급할 수 있는지 확인합니다. 직전 연도 공급대가가 4,800만원 미만이거나 최초 과세기간 중인 간이과세자는 세금계산서 대신 영수증을 발급합니다(법 제36조 제1항 제2호). 4,800만원 기준의 적용기간은 그 해의 다음 해 7월 1일부터 1년입니다(법 제36조의2 제1항).
간이과세를 포기하면 일반과세자 적용을 받으려는 달의 1일(사업자등록 신청 시 포기했다면 사업 개시일이 속하는 달의 1일)부터 3년이 되는 날이 속하는 과세기간까지 간이과세자로 돌아갈 수 없습니다(법 제70조 제3항).
다만 포기할 당시 영수증만 발급하던 간이과세자(직전 연도 4,800만원 미만 또는 최초 과세기간)였고 직전 연도 공급대가가 4,800만원 이상 1억 400만원 미만이면, 과세기간 개시 10일 전까지 신고해 다시 간이과세를 적용받을 수 있습니다(같은 조 제4항 및 제5항, 시행령 제116조 제3항).
간이과세자의 1년 매출이 1억 400만원 이상이 되면 다음 해 7월 1일부터 일반과세자가 됩니다(법 제62조 제1항).
과세유형이 바뀌면 재고품 매입세액도 정산합니다. 간이과세자가 일반과세자로 바뀌면 재고품 매입세액을 공제받고(법 제44조 제1항), 일반과세자가 간이과세자로 바뀌면 재고품 매입세액을 납부세액에 더합니다(법 제64조).
첫 수입 전 사업자등록 및 수입신고 명의
수입부가세는 사업자 명의로 수입신고해 받은 수입세금계산서로 공제받습니다(법 제35조 제1항 및 제38조 제1항 제2호, 수입 부가세 매입세액공제).
사업자등록을 신청하기 전의 매입세액은 공제되지 않습니다. 다만 그 매입이 속하는 과세기간이 끝난 후 20일 이내에 등록을 신청하면 과세기간 기산일 이후의 매입세액은 공제됩니다(법 제39조 제1항 제8호).
함께 보면 좋은 글
출처: 부가가치세법 제29조(과세표준), 제35조(수입세금계산서), 제36조(영수증 등), 제36조의2(간이과세자의 영수증 발급 적용기간), 제38조(공제하는 매입세액), 제39조(공제하지 아니하는 매입세액), 제44조(일반과세자로 변경 시 재고품등에 대한 매입세액 공제특례), 제46조(신용카드 등의 사용에 따른 세액공제 등), 제50조(재화의 수입에 대한 신고ㆍ납부), 제54조(세금계산서합계표의 제출), 제61조(간이과세의 적용 범위), 제62조(간이과세와 일반과세의 적용기간), 제63조(간이과세자의 과세표준과 세액), 제64조(간이과세자로 변경되는 경우의 재고품 등 매입세액 가산), 제69조(간이과세자에 대한 납부의무의 면제), 제70조(간이과세의 포기 및 재적용), 부가가치세법 시행령 제109조(간이과세의 적용 범위), 제111조(간이과세자의 과세표준 및 세액의 계산), 제116조(간이과세의 포기 및 재적용). 2026년 11월 6일 시행 법령 기준.