按购进额比率判断更有利的纳税人类型
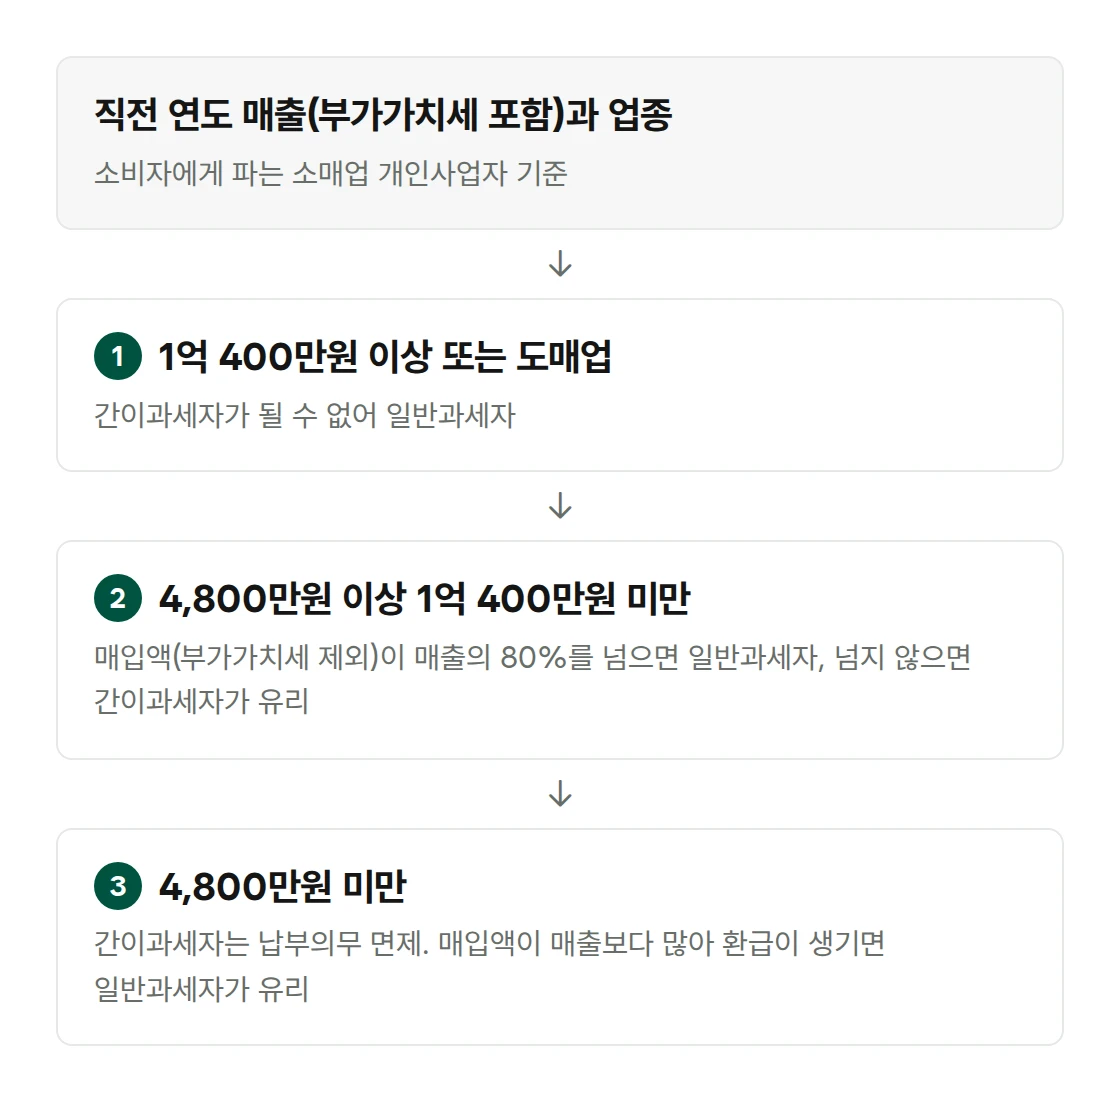
不含增值税的毛利率低于约11.6%的进口销售经营者,选择一般纳税人更有利;高于该比率时,选择简易纳税人更有利。以上以向消费者销售进口货物、年销售额(含增值税)在4,800万韩元以上、不满1亿400万韩元的零售业为准。
零售业以外的销售额适用不同的行业增值率,不能直接套用此标准(施行令第111条第2款)。
购进额是进口税务发票上的课税标准(关税计税价格加关税等的金额)与在韩国国内取得的税务发票上的供应价额之和(法第29条第2款)。
可以成为简易纳税人的经营者
简易纳税人是指上一年度供应对价(含增值税的销售额)合计额不满1亿400万韩元的个人经营者(《增值税法》第61条第1款,同法施行令第109条第1款)。
批发业(包括兼营零售业的情况)、商品中介业、制造业等,即使销售额较少也不能成为简易纳税人(施行令第109条第2款)。如向其他经营者销售进口物品,应先确认行业类别。
新开业时,在申请经营者登记时一并申报是否适用简易课税(法第61条第3款)。
简易纳税人与一般纳税人的增值税计算公式差异
| 区分 | 一般纳税人 | 简易纳税人(零售业) |
|---|---|---|
| 应纳税额 | 销售额(含增值税)÷ 11 − 购进额 × 10% | 销售额(含增值税)× 1.5% − 购进额(含增值税)× 0.5% |
| 进口增值税抵扣 | 已缴进口增值税全额 | 进口增值税的约5.5% |
| 抵扣额多于应纳税额时 | 退还差额 | 不退税 |
| 年销售额不满4,800万韩元 | 按公式缴纳 | 免除缴纳义务 |
简易纳税人的应纳税额为供应对价乘以行业附加价值率再乘以10%的金额(法第63条第2款)。零售业的附加价值率为15%,因此为销售额的1.5%(施行令第111条第2款)。
简易纳税人的抵扣额即使多于应纳税额,超出部分也不予退还(法第63条第6款)。当年销售额(含增值税)不满4,800万韩元的简易纳税人,免除该年度的缴纳义务(法第69条第1款)。
简易纳税人进口税务发票的抵扣额
简易纳税人从应纳税额中扣除取得“税务发票等”的货物供应对价乘以0.5%的金额(法第63条第3款第1项)。进口税务发票也须记入按购进方汇总的税务发票合计表并提交(法第54条第1款),因此实务中按同样方式抵扣。
法第63条第3款第1项未单独列明进口税务发票,申报前应向税务代理人确认能否抵扣。10%的进口增值税与纳税人类型无关,在进口申报时与关税一并缴纳(法第50条)。
缴纳进口增值税100万韩元的物品,其供应对价为课税标准1,000万韩元及增值税100万韩元之和1,100万韩元,抵扣额为供应对价的0.5%,即55,000韩元。一般纳税人对同一物品可抵扣100万韩元(法第38条第1款第2项)。
按销售额及购进额比较应纳税额
| 年销售额(含增值税)及购进额(不含增值税) | 一般纳税人 | 简易纳税人 | 更有利的一方 |
|---|---|---|---|
| 销售额8,000万韩元,购进额3,000万韩元 | 427万韩元 | 104万韩元 | 简易纳税人 |
| 销售额8,000万韩元,购进额5,000万韩元 | 227万韩元 | 93万韩元 | 简易纳税人 |
| 销售额8,000万韩元,购进额6,426万韩元 | 85万韩元 | 85万韩元 | 相同 |
| 销售额8,000万韩元,购进额7,500万韩元 | 退税23万韩元 | 79万韩元 | 一般纳税人 |
| 销售额1亿韩元,购进额8,500万韩元 | 59万韩元 | 103万韩元 | 一般纳税人 |
| 销售额4,000万韩元,购进额2,000万韩元 | 164万韩元 | 0韩元 | 简易纳税人 |
| 销售额4,000万韩元,购进额4,000万韩元 | 退税36万韩元 | 0韩元 | 一般纳税人 |
※ 以零售业个人经营者一年为准,不含信用卡销售税额抵扣等其他抵扣及加算税
有信用卡及现金收据销售额时,两种纳税人类型均可再从应纳税额中扣除开具金额的1.3%(至2026年12月31日,每年上限1,000万韩元)(法第46条第1款)。抵扣额多于应纳税额时超出部分视为不存在,因此刷卡销售多的经营者,两种类型的应纳税额差距会缩小(同条第2款)。
区分简易纳税人与一般纳税人的购进额比率
两种纳税人类型应纳税额相同时的购进额约为销售额(含增值税)的80.3%。设销售额为S、购进额为P,一般纳税人的S ÷ 11 − 0.1P与简易纳税人的0.015S − 0.0055P在P = 0.803S时相等。
以不含增值税的销售额为基准,购进额约为销售额的88%时两种类型的应纳税额相同。不含增值税的毛利率低于约11.6%的卖家,选择一般纳税人更有利。
年销售额不满4,800万韩元时,简易纳税人的应纳税额为0韩元,因此只有在开业第一年等购进额多于不含增值税的销售额、一般纳税人可获退税的年度,一般纳税人才更有利。
税务发票的开具及纳税人类型的转换时间
如客户是经营者,应确认能否开具税务发票。上一年度供应对价不满4,800万韩元或处于首个课税期间的简易纳税人,开具收据而非税务发票(法第36条第1款第2项)。4,800万韩元标准自次年7月1日起适用1年(法第36条之2第1款)。
放弃简易课税后,自拟适用一般课税的当月1日(在申请经营者登记时放弃的,为开业日所属月份的1日)起至满3年之日所属的课税期间为止,不能恢复为简易纳税人(法第70条第3款)。
但放弃时为只开具收据的简易纳税人(上一年度不满4,800万韩元或处于首个课税期间),且上一年度供应对价在4,800万韩元以上、不满1亿400万韩元的,可在课税期间开始10日前申报,重新适用简易课税(同条第4款及第5款,施行令第116条第3款)。
简易纳税人一年的销售额达到1亿400万韩元以上时,自次年7月1日起成为一般纳税人(法第62条第1款)。
纳税人类型变更时,库存品的进项税额也须结算。简易纳税人变为一般纳税人时可抵扣库存品进项税额(法第44条第1款),一般纳税人变为简易纳税人时须将库存品进项税额加入应纳税额(法第64条)。
首次进口前的经营者登记及进口申报名义
进口增值税凭以经营者名义进行进口申报后取得的进口税务发票抵扣(法第35条第1款及第38条第1款第2项,进口增值税的进项税额抵扣)。
申请经营者登记前的进项税额不予抵扣。但在该购进所属的课税期间结束后20日内申请登记的,自课税期间起算日以后的进项税额可以抵扣(法第39条第1款第8项)。
相关文章
来源:《增值税法》第29条(课税标准)、第35条(进口税务发票)、第36条(收据等)、第36条之2(简易纳税人开具收据的适用期间)、第38条(可抵扣的进项税额)、第39条(不予抵扣的进项税额)、第44条(变更为一般纳税人时库存品等进项税额抵扣特例)、第46条(使用信用卡等的税额抵扣等)、第50条(货物进口的申报及缴纳)、第54条(税务发票合计表的提交)、第61条(简易课税的适用范围)、第62条(简易课税与一般课税的适用期间)、第63条(简易纳税人的课税标准与税额)、第64条(变更为简易纳税人时库存品等进项税额的加算)、第69条(简易纳税人缴纳义务的免除)、第70条(简易课税的放弃及重新适用),《增值税法施行令》第109条(简易课税的适用范围)、第111条(简易纳税人课税标准及税额的计算)、第116条(简易课税的放弃及重新适用)。依据2026年11月6日施行的法令。